Mini-Berkshire de real assets. Cotiza ~40% debajo de su suma de partes.
Al 3 de septiembre de 2026, Brookfield Corporation (NYSE: BN) cotizaba a US$40,22. Mi valor intrínseco ponderado es de US$44,04 por acción (escenario base: US$42,44). El margen de seguridad es de 8,7%. Veredicto: pasar por ahora, con zona de compra agresiva en US$24 a 26. Riesgo principal: Tasas largas altas golpean el real estate (probabilidad 30-45%).
- Precio
- US$40,22 · 3 de septiembre de 2026
- Valor intrínseco
- US$44,04 ponderado · US$42,44 base
- Margen de seguridad
- 8,7%
- Calidad del negocio
- 68,8/100
- Veredicto
- Pasar por ahora
- Compra agresiva
- US$24 a 26
- Riesgo principal
- Tasas largas altas golpean el real estate · probabilidad 30-45%
- Último cierre
- US$37,19 al 15 de septiembre de 2026, margen de seguridad +16%
Jugá con la valuación de BN vos mismo
Un modelo de Monte Carlo en vivo: movés los supuestos (crecimiento, márgenes, WACC) y ves cómo cambia el valor intrínseco y el margen de seguridad en tiempo real.
Resumen ejecutivo
Brookfield Corporation es un holding que combina tres negocios con economías distintas: posee el 74% de Brookfield Asset Management (BAM), una gestora de activos alternativos de USD 672.159 millones en fee-bearing capital que compite con Blackstone, KKR y Apollo; opera Brookfield Wealth Solutions (BWS), una plataforma de rentas vitalicias y seguros con USD 191.000 millones en activos invertidos; y es dueña directa de participaciones en cuatro vehículos cotizados de activos reales (infraestructura, renovables, real estate, private equity). El poder de generación recurrente es el Distributable Earnings antes de realizaciones, USD 5.652 millones en el LTM a junio de 2026 (USD 2,39 por acción), creciendo 14,5% anual en los últimos cuatro años. El precio de USD 40,22 capitaliza la compañía en unos USD 95.161 millones sobre la base de 2.366 millones de acciones totalmente diluidas.
La tesis larga: BN combina un moat de escala real (economías de originación de USD 672.000 millones de capital, apalancamiento operativo verificado de 2,7 puntos en el margen de comisiones) con un capital cautivo propio (la aseguradora BWS) que ningún competidor puede replicar comprando la gestora sola, dentro de una estructura de management con alineamiento excepcional (el CEO tiene entre 117 y 479 veces su compensación anual invertida en la empresa) y un historial verificado de convertir opciones en negocios materiales (seguros de cero en 2019 a USD 191.000 millones hoy). Los tres lentes de valuación convergen en una banda estrecha de USD 42 a USD 47.
La contracara, y es la que determina el veredicto: el foso principal vive en BAM, no en BN, y BAM cotiza aparte a precio de mercado, así que el foso puro se puede comprar directamente sin pagar el descuento de holding. Casi la mitad del crecimiento reciente del capital que paga comisión es la propia BN prestándose capital a sí misma a través de BWS a 21 puntos básicos, no capital de terceros a 106. El gobierno corporativo está capturado por diseño: acciones Class B que representan el 0,0035% del capital económico eligen la mitad del directorio, y la fusión pendiente con BWS reproduce esa estructura, no la corrige. Y el 58,7% del valor que la propia empresa declara (los famosos USD 66,64 por acción) no tiene precio de mercado: lo fija Brookfield.
Valor intrínseco base ponderado: USD 44,04 (banda central de alta confianza USD 42 a USD 47, rango total USD 22 a USD 75). Margen de seguridad al precio actual: 8,7%. Precio de compra agresivo: USD 24 a USD 26. Veredicto de la matriz de decisión del framework: pasar por ahora para capital nuevo, porque el quality score de 68,8 exige un margen de seguridad de 40% que el precio actual no ofrece ni de lejos.
El catalizador y el riesgo dominante de los próximos 12 a 18 meses son la misma cosa vista desde dos ángulos: el cierre de la fusión BN-BWS (esperado a fin de 2026) decide si el gobierno se corrige con una opinión de valuador independiente o si se perpetúa tal cual está, y el paso de tres a cuatro trimestres consecutivos de ganancias de disposición en cero decide si el step-up de realización de carry que la narrativa promete para 2026-2028 es real o es promesa.
El negocio
Brookfield Corporation cobra tres veces por el mismo dólar de capital: una comisión por administrarlo (vía BAM), un spread por prestarlo (vía BWS) y un dividendo por poseer el activo que lo genera (vía las participaciones directas en BIP, BEP, BBUC y BPG).
Primero, administra plata ajena. A través de su 74% en BAM, gestiona USD 672.159 millones de fee-bearing capital de fondos de pensión, soberanos, aseguradoras y canal wealth, en infraestructura, real estate, private equity, crédito privado y renovables. Cobra una comisión anual de gestión (fee-related earnings, FRE) y participa del 20% de la ganancia sobre un umbral mínimo (carried interest). Diferenciador estructural frente a Blackstone: Brookfield co-invierte capital propio junto al de los LPs en cada estrategia, en vez del modelo "asset-light" casi puro de sus pares.
Tercero, es dueña directa de activos. 26% de Brookfield Infrastructure (BIP), 45% de Brookfield Renewable (BEP), 69% de Brookfield Business Corporation (BBUC) y 100% de una cartera de real estate propio (BPG). Distribuciones anualizadas de estas participaciones: USD 4.715 millones a tasa corriente.
¿Por qué el cliente le paga a Brookfield? Porque tiene un aparato operativo que su cliente no puede replicar: unos 4.615 profesionales de inversión y unos 249.800 empleados operativos en las compañías que administra, una proporción de casi 54 empleados operativos por profesional de inversión que separa a Brookfield de una gestora puramente financiera HECHO.
Escala del negocio (LTM al 30-jun-2026): Distributable Earnings (DE) total USD 6.172 millones (USD 2,61 por acción), DE antes de realizaciones USD 5.652 millones (USD 2,39 por acción). Fee-bearing capital USD 672.159 millones. Fase del ciclo: INFERENCIA madurez en el negocio de comisiones a activos reales (más de 25 años de track record), escala temprana a media en el negocio de seguros (2019 a hoy) y fase de exploración en la vertical de infraestructura de IA.
Unidad económica de la gestora, por cada USD 100.000 millones de fee-bearing capital: comisiones anuales a tasa de carátula (~USD 894 millones, 0,894%) o a tasa de terceros (~USD 1.058 millones, 1,058%). Margen de FRE 57% a la participación de BN. Costo de captación de capital: no desglosado por la empresa, así que el período de repago de la inversión en captación no es calculable con información pública. Backlog contractual verificado: USD 68.000 millones de compromisos no llamados que generarán unos USD 680 millones anuales una vez desplegados, o sea ~1,00% de tasa efectiva.
Unidad económica de la aseguradora, por cada USD 100 de activos invertidos: ingreso neto de inversión 5,04%, costo de fondeo (3,50%), spread bruto 2,24% (excluyendo Just Group). Retorno sobre capital invertido: 13,5% LTM, contra un objetivo declarado por la propia empresa de "15%+ ROE".
Contexto de industria
BN no compite en una sola industria. Analiza en dos niveles.
Nivel gestora (aplica a BAM y al segmento de asset management de BN): gestión de activos alternativos, recaudación y despliegue de capital de terceros en estrategias privadas ilíquidas a cambio de comisión más carry. Peer set: Blackstone, KKR, Apollo, Ares, EQT AB, Partners Group.
Regla operativa vinculante para todo el research: el descuento de holding de BN se compara contra el nivel 2, nunca contra el nivel 1. Comparar a BN entero contra Blackstone es un error de categoría.
TAM/SAM/SOM. El TAM real (capital que efectivamente paga fee) no está disponible públicamente a nivel agregado: solo hay cifras de AUM, no de fee-bearing capital, y no son lo mismo. AUM global de mercados privados ~USD 22 billones (2025), proyectado a ~USD 32 billones para 2030 (Preqin/McKinsey), un CAGR implícito de ~9% a 10%. Crédito privado crece más rápido (~14,6% CAGR), infraestructura también (~13,6% CAGR). SAM propio: sumando el fee-bearing capital de siete gestoras diversificadas comparables da ~USD 3,7 billones, del cual BAM es el 18,1% (USD 672.000 millones).
Concentración. HHI calculado sobre ese SAM de siete gestoras: ~1.812, "moderadamente concentrado" según la banda del glosario. El conteo total de gestores de la industria está proyectado a caer ~20% para 2029 por compresión de fees y costos regulatorios/tecnológicos crecientes; el 70% de los compromisos de LPs en 2024-2025 fue a relaciones de GP ya existentes. Es un patrón "barbell": los flujos se concentran en las plataformas grandes mientras el long-tail de boutiques se fragmenta más.
Growth drivers seculares: apertura del canal 401(k) a alternativos en EEUU (orden ejecutiva de agosto de 2025, regla del DOL propuesta en marzo de 2026 pero todavía no final, mercado DC de USD 14,2 billones); migración de aseguradoras hacia activos privados; demanda de infraestructura de IA (BN comprometió USD 25.000 millones con Bloom Energy y tiene un financiamiento del DOE de USD 17.500 millones para reactores Westinghouse); transición energética; envejecimiento demográfico como driver de rentas vitalicias.
Headwinds documentados y verificados: compresión de fees real (fees de buyout vintage 2025 en mínimo histórico de 1,61%; dos tercios de institucionales reportan reducción de fees en crédito directo en los últimos tres años); endurecimiento regulatorio de la Bermuda Monetary Authority desde enero de 2026 sobre transacciones con afiliadas, justo el eje del circuito BN-BWS-BAM; insourcing de LPs soberanos y de pensión grandes, aunque con señales de retroceso reciente en dos de los mayores insourcers (CDPQ redujo su PE directo de 75% a 65% en cinco años; CPPIB volvió a comprometer capital en fondos externos pese a mantener equipos internos).
Moat, KPIs y management
El moat total, re-derivado desde cero por este research, es 13 sobre 21 en la escala de las Siete Fuentes de Hamilton Helmer (contra 19/21 del research previo).
| Fuente | Score | Dueño real |
|---|---|---|
| Economías de escala | 3/3 | BAM |
| Efectos de red | 1/3 | BAM |
| Costos de cambio | 2/3 | BAM |
| Marca e intangibles | 2/3 | BAM |
| Ventaja de costo de capital (float) | 2/3 | BN |
| Contra-posicionamiento | 1/3 | BN |
| Recursos cautivos | 2/3 | BN |
| Total | 13/21 |
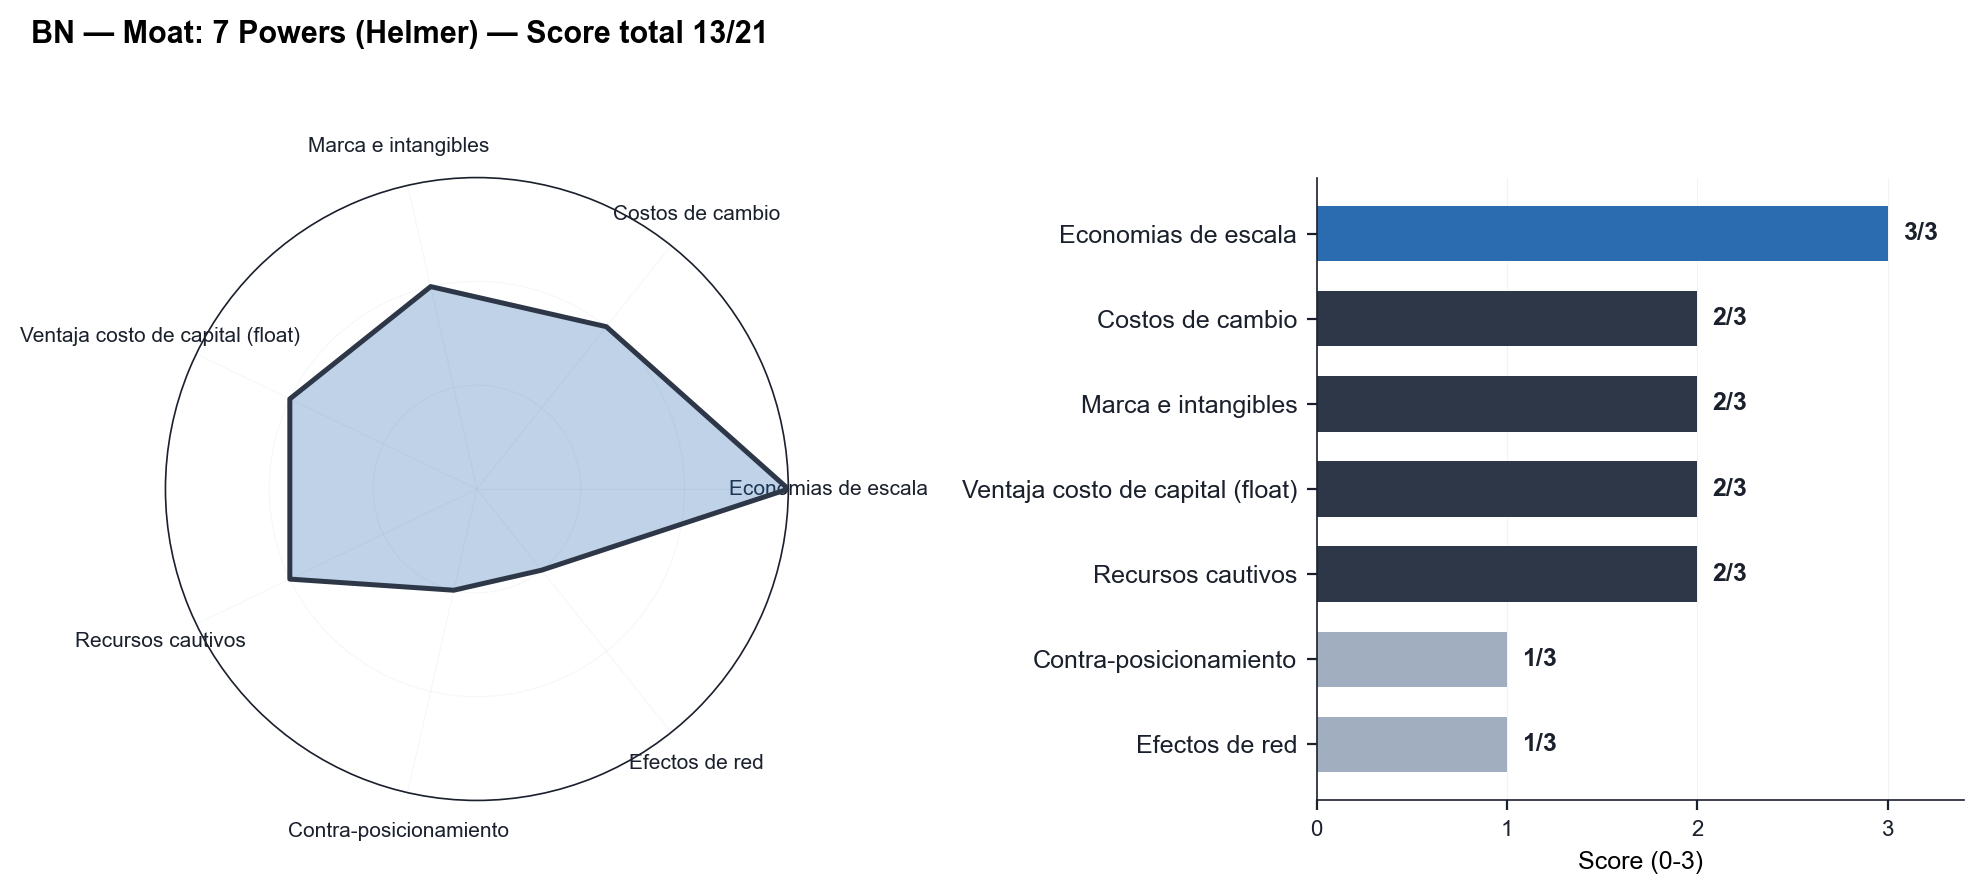
La pregunta que decide el score: ¿el moat es de BN o de BAM? Respuesta: el moat vive mayoritariamente en BAM, y BN posee el 74% de él. BN tiene una fuente propia real (el capital cautivo de BWS) que no se hereda al revés.
Economías de escala (3/3, BAM). Margen de FRE del 57% a la participación de BN. Ciertas operaciones solo las pueden firmar dos o tres casas en el mundo (el compromiso de USD 25.000 millones con Bloom Energy, los USD 17.500 millones del Departamento de Energía para reactores Westinghouse). Apalancamiento operativo verificado: 2,7 puntos.
Efectos de red (1/3, BAM). El research previo sobrepuntuaba esta fuente. No hay efecto de red en sentido estricto: los LPs no interactúan entre sí, de hecho compiten por asignación en las mejores coinversiones. Lo que sí hay es alcance interno de sourcing entre plataformas (energía, real estate, infraestructura, crédito).
Costos de cambio (2/3, BAM). BN no publica tasa de re-suscripción de una añada de fondo a la siguiente, la métrica que decidiría este eje. Sustitutos indirectos: el 88,0% del fee-bearing capital es de larga duración o perpetuo (estable en 86%-88% durante cuatro años); las entradas de capital del trimestre fueron casi diez veces las salidas; los fondos insignia de private equity e infraestructura "van camino a ser la añada más grande de su serie" (evidencia indirecta de re-suscripción).
Marca e intangibles (2/3, BAM). El test decisivo es si genera disposición a pagar más o solo a pagar lo mismo. La respuesta: genera disposición a pagar lo mismo, sostenida, un escalón menos que pagar más. La tasa a terceros quedó plana en un sector con compresión documentada, que es evidencia real de marca, pero no hay evidencia de que Brookfield cobre más que sus pares por estrategia comparable.
Ventaja de costo de capital vía float (2/3, BN). Es la fuente que más se parece a Berkshire, y la razón por la que no llega a 3 es sustantiva: el float de BWS no es gratis, cuesta 3,29% anual, contra el float históricamente negativo de la suscripción P&C de Berkshire. Las rentas vitalicias son un producto de precio (el cliente compara tres cotizaciones y elige la más alta), sin poder de fijación del lado del pasivo. Y el spread se ensancha con ayuda de descenso crediticio documentado, no solo de habilidad de originación (ver sección 6).
Contra-posicionamiento (1/3, BN). Débil. El modelo de coinversión de balance es la única elección estructural que un competidor liviano como Blackstone no puede copiar sin degradar su propio múltiplo.
Recursos cautivos (2/3, BN). Es el hallazgo central del research: BN es dueña de USD 150.000 millones de capital de seguros que le entrega a BAM, capital que ningún competidor puede llevarse. No llega a 3 porque paga solo 21 puntos básicos, es una transferencia entre bolsillos de la misma casa, y una parte de esa comisión se fuga al 26% minoritario de BAM.
Tasa de decaimiento del foso. OPINIÓN BN puede sostener retornos sobre su costo de capital durante 15 a 25 años con probabilidad del 70%, y durante más de 25 años con probabilidad del 35%. Lo que decae más rápido es el precio de las comisiones y el rendimiento de los fondos por añada, no la escala operativa.
La serie de fondos insignia de real estate, la señal que más preocupa. IRR bruto por añada (real estate, único sub-segmento con datos públicos por añada): BSREP I (2012) 21%, BSREP II (2015) 12%, BSREP III (2018) 10%, BSREP IV (2021) 7%. Matiz obligatorio: las dos últimas están en curva J con casi todo el valor sin realizar, y BSREP III atravesó de lleno la crisis de oficinas 2020-2023. Pero la caída de 21% a 12% entre las dos añadas esencialmente realizadas no tiene excusa cíclica: es la diferencia entre comprar barato y comprar caro. Es el único dato de este research que, si es representativo y no un artefacto del ciclo, podría dar vuelta la tesis de calidad del moat.
El costado favorable que el foso previo omitía. La caída de la tasa de carátula consolidada (0,919% a 0,869%) es 100% mezcla hacia el mandato de BWS, no compresión de precio. La tasa a terceros quedó plana en 1,062% a 1,058%, en un sector documentado en compresión sectorial. Sostener el precio mientras el sector lo baja es evidencia real de marca y de escala, aunque solo esté verificado sobre un año.
Riesgos
Dealbreakers: ninguno. Cuasi-dealbreakers: dos.
CD1. Gobierno capturado sin mecanismo de corrección y sin historial verificado de perjuicio. La primera mitad (captura estructural: Class B, 0,0035% del capital eligiendo 8 de 16 directores) se cumple de forma completa y verificada. La segunda mitad (perjuicio histórico al minoritario) no se cumple con la evidencia disponible, pero esa evidencia es estructuralmente incapaz de refutarla (sin Form 4, sin valuación independiente de las transacciones intragrupo). Mitigante real: los controlantes tienen unos USD 7.280 millones en la misma clase de acciones que el minoritario. Probabilidad de perjuicio identificable en tres años: 5% a 15%. Severidad si ocurre: 20% a 40% del valor intrínseco, permanente.
CD2. El 58,7% del valor declarado por la empresa (USD 92.507 de USD 157.674 millones) no tiene precio de mercado y lo determina la propia BN: carry objetivo a 10x sin devengar, Wealth Solutions a 15x DE, real estate a valor razonable IFRS propio. El mercado paga 43 centavos por dólar de ese bloque. No es dealbreaker porque el descuento del mercado es un dato observable que acota el rango, pero invalida la lectura del descuento agregado como margen de seguridad regalado.
Riesgo dominante: el DE no es caja de la matriz mientras la reinversión que lo sostiene se financia en el margen con deuda corporativa. Deuda corporativa +62% en cinco años y medio con el patrimonio común plano (+0,6%) y un pago al accionista del 124% del resultado neto atribuible IFRS. Es permanente y lento, no cíclico: no explota, diluye.
Top 5 riesgos (de diez identificados, ordenados por impacto esperado)
| # | Riesgo | Prob. 3a | Impacto esperado | Tipo | Indicador temprano |
|---|---|---|---|---|---|
| R1 | Tasas largas altas golpean el 25-28% del NAV ligado a real estate (BPG + fondos insignia + 34% del carry objetivo) | 30-45% | 9,4% | Temporal, núcleo permanente en oficinas | IRR de BSREP IV por debajo del 10% con >40% realizado |
| R2 | De-rating del múltiplo de BAM, la línea más grande del SOTP (32,7% del valor declarado neto), ya cayó 16,3% en seis meses | 40-55% | 7,6% | Temporal | FBC de terceros ex-BWS por debajo del 8% dos trimestres |
| R8 | El DE no es caja y la matriz financia reinversión con deuda | 45-60% | 6,0% | Permanente y lento | Deuda corporativa con recurso por encima de USD 17.000M |
| R3 | Spread de BWS comprimido por costo de float y descenso crediticio verificado, marcado a 15x DE | 30-45% | 5,3% | Permanente | Tramo BB o inferior por encima del 45% de préstamos privados |
| R4 | El capital cautivo se corta por límite regulatorio (Bermuda o PRA) a mandatos con afiliadas | 15-25% | 5,5% | Permanente | Cualquier regla final de la BMA sobre transacciones con afiliadas |
Impacto esperado del top 3: 23,0%. Suma aritmética del top 10: 50,2%, pero subestima el escenario adverso conjunto: cinco de los diez riesgos comparten un solo disparador macro (tasas largas altas sostenidas), y el mecanismo de compensación entre segmentos que ocultó la caída de BPG (financiándola con la inyección de capital cautivo de BWS) se agota exactamente cuando caen real estate y seguros a la vez. 7 riesgos permanentes, 3 temporales.
El tramo calificado BB o inferior de los préstamos privados de BWS pasó de USD 875 millones (16,8% de la cartera) al 31-dic-2024 a USD 2.918 millones (34,7%) al 31-dic-2025, se multiplicó por 3,3 en un año. La propia empresa atribuye el aumento del ingreso de inversión a "la continua rotación hacia estrategias de mayor rendimiento" dos años seguidos. Es exactamente la trampa del glosario: un spread que se ensancha por calidad crediticia, no por habilidad. No es riesgo de solvencia de BN. Es riesgo de calidad del spread y de sostenibilidad del retorno de BWS, hoy 13,5% contra un objetivo declarado de 15%+.
Anti-tesis · con la misma convicción
El caso para no comprar BN, con la misma convicción que la tesis larga. BN es una empresa donde el foso está en un activo que se puede comprar aparte (BAM), donde el crecimiento titular que sostiene la narrativa de mercado es en un 38% a 60% la propia empresa prestándose capital a sí misma, donde el patrimonio contable no crece pese a reportar 6.000 millones anuales de ganancias porque la empresa reparte más de lo que gana bajo cualquier medida contable auditada, y donde el gobierno corporativo no tiene ningún mecanismo de corrección para el minoritario si algún día el criterio de asignación se degrada. La fusión con BWS, vendida como simplificación estructural, perpetúa exactamente ese problema de gobierno en lugar de resolverlo. El 58,7% del valor que la empresa dice que vale USD 66,64 por acción no tiene precio de mercado observable, y lo fija la propia Brookfield. Comprar BN hoy, a 8,7% de margen de seguridad, es apostar a que las marcas privadas de una empresa que no tiene por qué mostrárselas al mercado son razonablemente correctas, sin ningún mecanismo de verificación independiente para comprobarlo.
Qué haría cambiar esta lectura: una resolución de CD1 vía opinión de valuador independiente en el cierre de la fusión BN-BWS; una reversión sostenida (no solo en los últimos doce meses) del patrón de recompras no canceladas; la reanudación de las ganancias de disposición confirmando que el step-up de realización de carry es real; o un precio por debajo de USD 26 a 27, donde el margen de seguridad alcanza el 40% que la calidad medida exige.
Variant perception: en qué pienso distinto al consenso
La diferencia central con la narrativa de mercado no es sobre el crecimiento, es sobre la composición del flujo. El consenso implícito en la comunicación de la empresa (y el que sostenía el research previo) es: BN genera USD 6.200 millones de DE, reparte el 20%, reinvierte el 80% a más de 15%, y por eso compone. La diferencia verificada en esta corrida: de esos USD 6.200 millones, unos USD 2.030 anualizados no son efectivo que llega a la matriz sino ganancia devengada de una aseguradora que retiene todo y que además absorbió USD 2.760 millones de capital nuevo en el mismo período. El flujo verificable que sube a la matriz está en USD 2.775 a 3.400 millones, no en 6.200. Con ese numerador, el múltiplo real que paga el mercado hoy no es 16 veces sino entre 26 y 32 veces el flujo que efectivamente llega a la casa matriz.
Eso no rompe la tesis. La reformula. BN no es una máquina de generar efectivo distribuible que subreparte de forma conservadora. Es una máquina de componer capital dentro de subsidiarias, financiada mayoritariamente por terceros, que sube a la matriz lo justo para pagar su deuda, su dividendo y su recompra, y que tapa la diferencia con deuda corporativa nueva. El valor no está en el flujo distribuible: está en que las marcas de valuación de esas subsidiarias sean correctas. Toda la tesis de BN es, en última instancia, una apuesta a las valuaciones de nivel 3, y conviene decirlo así en vez de esconderlo detrás de la palabra "Distributable Earnings".
No se pudo verificar esta diferencia contra el consenso de analistas (TIKR requiere autenticación en esta corrida), así que no es, en sentido estricto, variant perception demostrable contra el mercado. Es una diferencia con la narrativa de la propia empresa, lo cual cambia el peso que corresponde darle.
Lo que sí juega a favor y hay que sostener con el mismo peso: el DCF inverso muestra que el precio actual no está exigiendo un crecimiento heroico, apenas 8,3% anual contra un histórico de 14,5%. Las recompras se hicieron a buen precio (USD 41,81 promedio contra un valor intrínseco propio de USD 44). El alineamiento de management es real y verificado, no declarativo. Y el historial de convertir opciones en negocios materiales (seguros de cero a USD 191.000 millones) es de los mejores que se haya visto en este cuerpo de research. El problema de BN no es que esté cara: es que su calidad medida, con dos cuasi-dealbreakers de gobierno y de valuación no verificable, exige un margen de seguridad que el precio actual no ofrece.
Historia financiera (10 años)
Nota metodológica obligatoria. No hay una ventana de diez años utilizable con fuente primaria comparable. Tres razones: el perímetro económico cambió el 9-dic-2022 (escisión del 25% de BAM, cambio de nombre de Brookfield Asset Management Inc. a Brookfield Corporation); los 40-F de 2016-2021 no están en disco; y el 40-F FY2025 en disco es solo el Annual Information Form, el MD&A con los estados financieros auditados está en un exhibit separado (EX-99.2) que este research sí bajó y leyó por primera vez en toda la historia del proyecto (v0 nunca lo tuvo). Este research presenta la serie en dos tramos declarados: calendario 2022-2025 (fee-bearing capital, FRE, DE del segmento AM) y LTM-junio 2022-2026 (Distributable Earnings total compañía), más el balance verificado 2020 a jun-2026.
Balance consolidado, verificado contra estados auditados (millones USD)
| Cierre | Activos | Deuda corp. con recurso | Deuda sin recurso (gestionadas) | Preferidas | No controladora | Equity común | Equity total |
|---|---|---|---|---|---|---|---|
| 2020 | 343.696 | 9.077 | 139.324 | 4.145 | 86.804 | 31.693 | 122.642 |
| 2021 | 391.003 | 10.875 | 165.057 | 4.145 | 88.386 | 42.210 | 134.741 |
| 2022 | 441.284 | 11.390 | 202.684 | 4.145 | 98.138 | 39.608 | 141.891 |
| 2023 | 490.095 | 12.160 | 221.550 | 4.103 | 122.465 | 41.674 | 168.242 |
| 2024 | 490.424 | 14.232 | 220.560 | 4.103 | 119.406 | 41.874 | 165.383 |
| 2025 | 518.971 | 14.301 | 245.311 | 4.090 | 118.308 | 43.796 | 166.194 |
| jun-2026 | 525.515 | 14.711 | 250.271 | 4.088 | 120.065 | 42.483 | 166.636 |
La participación no controladora es 2,8 veces el equity común: cualquier ratio calculado sobre el equity consolidado mide mayormente plata de terceros. El 94,4% de la deuda consolidada es sin recurso a la matriz, y el 95,8% de la carga de intereses del semestre tampoco es de la matriz.
Distributable Earnings, LTM a junio (millones USD)
| LTM jun | DE antes de realizaciones | $/acción | DE total | $/acción |
|---|---|---|---|---|
| 2022 | 3.381 | 1,39 | 4.911 | 2,02 |
| 2023 | 4.078 | 1,70 | 5.205 | 2,18 |
| 2024 | 4.379 | 1,84 | 5.805 | 2,45 |
| 2025 | 5.311 | 2,24 | 5.865 | 2,47 |
| 2026 | 5.652 | 2,39 | 6.172 | 2,61 |
CAGR de DE antes de realizaciones por acción, 4 años: +14,5%. Sin año de caída. La brecha entre ese +14,5% y el +6,6% del DE total por acción se explica por un año base atípico (2022 tuvo un 31% del DE compuesto por realizaciones lumpy). Split 3 por 2 del 9-oct-2025 ya reflejado en toda cifra por acción.
Chequeo de ciclo, obligatorio antes de leer la tendencia. La ventana sí incluye estrés cíclico real: el NOI del real estate propio (BPG) cayó de USD 872 millones a USD 638 millones entre LTM-jun-2025 y LTM-jun-2026, -26,8%. Pero el DE consolidado nunca mostró un año de caída, y la razón no es solo diversificación: coincidió con la inyección de capital cautivo de BWS (Just Group) en el mismo período. Esta ventana no es una prueba limpia de resiliencia cíclica del negocio de fees a terceros.
Crecimiento y descomposición: orgánico contra capital cautivo
El hallazgo más material del research completo: el 22,3% del fee-bearing capital de BAM (USD 150.000 millones de 672.159) es capital de seguros de la propia BN vía BWS, y paga 21 puntos básicos contra los 106 que paga el capital de terceros HECHO.
| Componente del FBC | Jun-2025 | Jun-2026 | Crecimiento |
|---|---|---|---|
| FBC total (titular) | 562.735 | 672.159 | +19,4% |
| FBC de BWS (capital cautivo de BN) | 97.000 | 150.000 | +54,6% |
| FBC de terceros (ex-BWS) | 465.735 | 522.159 | +12,1% |
El crecimiento de terceros verdadero es +12,1%, no el +19,4% titular que circula en la narrativa de mercado. No es un evento aislado: en 2024, la adquisición de American Equity Life por parte de BWS aportó USD 49.000 millones de FBC sobre un crecimiento total de FBC ese año de USD 82.000 millones, el 60%. En dos de los últimos tres años, la mayoría del crecimiento del fee-bearing capital de BAM la aportó la propia BN, no un cliente nuevo.
La contracara favorable, y hay que decirla con el mismo peso. Descomponiendo la tasa efectiva de comisión entre H1-2025 y H1-2026: la tasa a terceros quedó prácticamente plana, 1,062% a 1,058%, en un sector con compresión de fees documentada. Toda la caída de la tasa de carátula consolidada (0,919% a 0,869%) es mezcla, no compresión de precio al cliente real. El crecimiento de FBC de terceros (+12,1%) sigue por encima del ~9% a 10% de la industria: hay ganancia de participación de mercado genuina, solo que la mitad de lo que sugiere el titular. Advertencia de alcance: solo se pudo verificar un año de comparación, no cinco.
ROIC vs WACC (traducido: retorno sobre equity común de la matriz contra costo del equity)
Retorno sobre equity común (DE antes de realizaciones LTM sobre equity común promedio): 13,1%. Costo del equity estimado por CAPM: rango 8,9% a 11,4%, punto medio 10,2%. Spread positivo pero modesto: +1,7 a +4,2 puntos, punto medio +2,9. Solo verificable en un punto del tiempo, no en una serie de 10 años, porque el balance consolidado con equity común desglosado solo está verificado con fuente primaria en dos fechas (31-dic-2025 y 30-jun-2026). Consistente con un moat de nivel medio, no fuerte (ver sección 4).
ROIIC sobre capital efectivamente desplegado por la matriz (ventana 2 años): 13,5% (rango 11% a 16%, confianza C), contra un objetivo propio declarado por la empresa de "15%+ compuesto de largo plazo" en tres lugares distintos del 40-F FY2025. La empresa se puso una vara y en la ventana medible pasó dos puntos por debajo.
Rentabilidad y márgenes
Margen de FRE 57% a la participación de BN, con apalancamiento operativo verificado: comisiones LTM +15,7% contra gastos directos del segmento +13,0%, 2,7 puntos a favor del ingreso. Serie calendario de margen de FRE implícito: ~50,0% (2023), ~53,2% (2024), ~54,5% (2025), tendencia expansiva. No se pudo verificar contra peers (Blackstone, KKR, Apollo, Ares, EQT, Partners Group) con fuente primaria en esta corrida.
Solidez financiera: deuda con recurso, cobertura y recurso económico
Traducción obligatoria de las rúbricas estándar: Deuda Neta/EBITDA se reemplaza por deuda corporativa con recurso sobre DE before realizations, porque la deuda sin recurso está calzada contra activos específicos y no es propiedad económica de la matriz.
| 2024 | 2025 | LTM jun-2026 | |
|---|---|---|---|
| Deuda corporativa con recurso | 14.232 | 14.301 | 14.711 |
| DE before realizations | 4.871 | 5.386 | 5.652 |
| Deuda corp / DE before realizations | 2,92x | 2,66x | 2,60x |
| Cobertura de intereses corporativos | 7,70x | 8,26x | 8,57x |
El apalancamiento mejora en los tres períodos y la cobertura también. Composición de la deuda corporativa: todo mercado de capitales, todo quirografario, casi todo tasa fija (promedio 4,8%), sin bancos, sin garantías reales, la porción en dólares canadienses (15,0% del total) designada formalmente como cobertura de inversión neta, sin descalce de moneda. Escalera de vencimientos sin muro: el año más grande es 2055 con 11,6% del total; solo el 13,4% vence antes de 2029; el próximo vencimiento (marzo de 2027, unos USD 364 millones) está cubierto 15 veces por la liquidez central. Covenants financieros no revelados: no hay umbrales publicados, así que el margen contra covenants no es calculable, lo que baja la confianza de esta subcategoría específica. Probabilidad estimada de que un covenant corporativo sea vinculante en 24 meses: por debajo del 10%.
La distinción que define el balance de BN. La deuda que puede matarla no son los USD 250.271 millones sin recurso; son los USD 14.711 millones corporativos con recurso. Pero el recurso económico es mayor que el recurso legal:
| Reclamo sobre la matriz al 30-jun-2026 | Monto (USD M) | Naturaleza |
|---|---|---|
| Deuda corporativa con recurso | 14.711 | Legal, duro |
| Patrimonio preferido, valor contable | 4.088 | Legal, perpetuo |
| Notas subordinadas perpetuas | 230 | Legal, perpetuo |
| Compromisos de capital pendientes a fondos flagship | 3.656 | Legal, contractual, exigible a demanda del gestor |
| Subtotal duro y contractual | 22.685 | |
| Garantías y compromisos de la nota 28(a), consolidados | hasta 9.500 | Parcialmente de la matriz, apertura no publicada |
| Techo de estrés si toda la nota 28(a) fuera de la matriz | 32.185 |
Los compromisos de capital pendientes (USD 3.656 millones, exigibles a demanda del gestor) representan el 64,9% de la liquidez central de la matriz de USD 5.636 millones, y las llamadas de capital de fondos oportunísticos llegan justamente en dislocación de mercado, cuando esa liquidez vale más. Las garantías y compromisos cuantificados fuera de balance se multiplicaron por 3,4 veces en tres años (USD 2.800 millones en 2022 a USD 9.500 millones en 2025), sin que la nota abra cuánto corresponde a la matriz.
Liquidez central de la matriz cae tres períodos consecutivos: USD 6.224 millones (dic-2024), USD 5.943 millones (dic-2025), USD 5.636 millones (jun-2026), caída acumulada de 9,4%. La propia empresa lo explica: el DE fue "más que compensado" por reinversión y retorno al accionista. Mitigante: la matriz puede vender participaciones cotizadas líquidas por USD 72.529 millones (a precio de hoy).
Working capital consume caja los seis períodos verificados sin excepción, USD 19.384 millones acumulados en cuatro años y medio, con el H1 2026 consumiendo por sí solo USD 4.210 millones, más que cualquier ejercicio anual completo.
Goodwill. Pasó de USD 20.227 millones (2021) a USD 43.355 millones (2025), 2,14 veces, mientras el patrimonio común crecía apenas 3,8%. Al cierre de 2025, goodwill equivale al 99,0% del patrimonio común. Deterioro de goodwill los cinco años consecutivos (177, 121, 659, 828 y 156 millones, total USD 1.941 millones), lo que activa literalmente el ancla de nivel 1 de deterioros recurrentes de la rúbrica, pero la magnitud (1,2% anual sobre goodwill promedio, 5,9% sobre goodwill nuevo incorporado) es una tasa de error baja para un adquirente serial que compra 15 a 20 negocios por año.
Calidad de earnings: el corazón forense del bloque
Se cumplen dos de las cuatro condiciones del ancla de nivel 1 de calidad de earnings (deterioros recurrentes de goodwill, contingencias materiales sin cuantificar), y fallan las otras dos (el flujo operativo consolidado superó al resultado neto consolidado en 4 de los últimos 5 años; el inventario cae, no crece). El bloque no puntúa en el nivel más bajo, pero encontró hallazgos serios.
El cociente DE sobre resultado neto atribuible a accionistas está entre 4,60x y 9,79x HECHO. GLOSARIO.md sección 14 y la metodología de este research son explícitos: un ratio muy por encima de 1 es aviso, no virtud. El ajuste individual más grande del puente auditado es sumar USD 10.379 millones de depreciación y amortización, y el segundo es restar USD 12.963 millones de participación no controladora, sobre un resultado neto consolidado de solo USD 3.235 millones.
El mitigante concreto, y hay que sostenerlo con el mismo peso: para los negocios operativos, el DE no capitaliza el FFO devengado, capitaliza la distribución efectivamente cobrada en efectivo (resta USD 3.665 millones de FFO y suma USD 4.369 millones de dividendos cobrados). Eso es más conservador que la práctica de la mayoría de sus peers, que capitalizan el devengado proporcional.
La asimetría de las marcas, no mencionada en el research previo: los cambios de valor razonable que pasan por el estado de resultados fueron negativos los últimos cuatro años (-977, -1.396, -2.520, -1.522), y el DE los neutraliza enteros. Las revaluaciones de propiedad, planta y equipo que pasan por otro resultado integral fueron positivas los cinco años (+6.135, +5.387, +1.489, +8.036, +4.889). Ningún estado financiero muestra el efecto neto de las marcas de valuación contra el accionista común.
El patrimonio común plano: la pregunta central que este research resolvió
El patrimonio común pasó de USD 42.210 millones (dic-2021) a USD 42.483 millones (jun-2026), +0,6% en cuatro años y medio, mientras la empresa reportaba unos USD 27.000 millones de DE acumulado. La reconciliación del estado de cambios en el patrimonio, reconstruida por este research y verificada al dólar:
| Componente | Acumulado dic-2021 a jun-2026 (USD M) |
|---|---|
| Resultado neto atribuible | +5.600 |
| Otro resultado integral | +2.480 |
| Dividendos comunes | (2.682) |
| Dividendos preferidos | (737) |
| Recompras netas de emisiones | (3.505) |
| Compensación en acciones | (93) |
| Cambios de participación (incl. escisión de BAM) | (790) |
| Variación total | +273 |
La respuesta: los ~USD 27.000 millones de DE nunca entraron al patrimonio, porque el DE no es una medida de resultado bajo IFRS. Entró lo que reportan los estados auditados: USD 5.600 millones de resultado neto atribuible más USD 2.480 millones de otro resultado integral, y de ahí salieron USD 6.924 millones en dividendos y recompras. BN repartió el 124% de su resultado neto contable atribuible acumulado y el 26% de su DE en cuatro años y medio.
Las revaluaciones IFRS de real estate aportaron al patrimonio, no lo destruyeron: el desglose del acumulado de otro resultado integral es positivo (superávit de revaluación +2.129, conversión de moneda -72, otras reservas +409). La sospecha de que las pérdidas de revaluación en real estate se comieron el patrimonio queda descartada por el filing. Lo que explica el patrimonio plano no es una pérdida de valor de los activos: es que la empresa devuelve al accionista más de lo que gana bajo IFRS, y financia en el margen la diferencia con deuda corporativa nueva (de USD 9.077 millones en 2020 a USD 14.711 millones en jun-2026, +62%).
Cuál de los tres números (DE, resultado integral, resultado neto atribuible) es el correcto para medir cuánto está creando valor BN es, literalmente, la tesis de la empresa. Si el DE mide bien el efectivo distribuible, el pago del 26% es conservador y el resto se reinvierte a buen retorno en activos que valen más de lo que dice el libro. Si el resultado integral IFRS mide mejor, BN paga el 86% de lo que gana y crece con capital de terceros. Este research no lo resuelve del todo, porque depende de si las marcas de valuación de los activos privados son correctas, y eso es precisamente el punto de valuación (sección 9).
Valuación · tres lentes
Tres lentes, todos re-derivados desde cero contra estados financieros auditados por primera vez en la historia de este research.
Lente 1: Múltiplos
El P/E GAAP (79,0x) es inútil: el resultado neto atribuible es ruido contable. El múltiplo relevante es P/DE antes de realizaciones: 16,8x (USD 2,39 por acción). El número que hace el trabajo del lente es el P/NAV ajustado a mercado: 0,97x, corrigiendo solo el valor libro IFRS de la participación en BAM (que lo lleva a costo histórico) a su precio de mercado, dejando todo lo demás a valor contable IFRS. A USD 40,22, el mercado no le asigna ningún valor por encima del libro al carry acumulado neto, ni a la franquicia de seguros, ni al real estate por encima de su propia marca IFRS. Rango implícito del lente: USD 41 a USD 50. Caso base: USD 45,50.
Lente 2: SOTP (lente central)
Descompone el capital neto declarado por la empresa (USD 157.674 millones, USD 66,64 por acción) pieza por pieza, distinguiendo lo que tiene precio de mercado observable (BAM cotizado, USD 60.103 millones al precio de hoy; BIP+BEP+BBUC cotizados, USD 20.100 millones) de lo que es marca interna sin precio de mercado (carried interest, Wealth Solutions, real estate propio, direct investments). Solo el 41,2% del capital blended tiene precio de mercado observable.
| Pieza | Bajo | Base | Alto | Empresa |
|---|---|---|---|---|
| BAM (a mercado) | 41.755 | 60.103 | 70.984 | 51.507 |
| BIP + BEP + BBUC | 16.800 | 20.100 | 22.070 | 21.022 |
| Carried interest, neto | 3.389 | 8.745 | 18.900 | 34.028 |
| Wealth Solutions | 12.180 (6x DE) | 18.270 (9x DE) | 24.360 (12x DE) | 30.450 (15x DE) |
| BPG (real estate propio) | 13.353 (0,50x IFRS) | 18.694 (0,70x IFRS) | 25.371 (0,95x IFRS) | 28.029 (1,05x) |
| Direct investments | 6.901 | 9.024 | 10.617 | 10.617 |
| Otros y corporativo | (237) | 29 | 207 | 207 |
| Puente: recurso económico ajustado | (32.185) | (22.685) | (19.029) | (18.186) |
| Equity común, por acción | $26,19 | $47,46 | $64,87 | $66,64 |
SOTP ponderado por probabilidad de escenarios: USD 44,56. El caso alto de este research (USD 64,87) es casi idéntico al caso base de la propia empresa (USD 66,64): aceptar el valor declarado exige simultáneamente BAM a 34x DE, real estate a 0,95x su propia marca, seguros a 12x, y el carry al 90% del acumulado más ocho años de carry futuro capitalizado. Cada supuesto es defendible por separado; los cuatro a la vez son el caso alto, no el caso base.
El carry acumulado no realizado usado es USD 6.778 millones netos (a la participación de BN, neto de costos directos y de la parte de los minoritarios de BAM), no los USD 12.484 millones brutos que comunica la empresa. Diferencia de USD 5.706 millones, USD 2,56 por acción.
Wealth Solutions marcado a 9x el DE anualizado (base), no a 15x. Las comparables del sector de rentas vitalicias operan entre 6x y 10x resultados. Tres hechos verificados pesan contra el múltiplo de la empresa: el DE de BWS no sube a la matriz; en el mismo LTM absorbió USD 2.760 millones de capital de la matriz; el tramo BB o inferior de sus préstamos privados se multiplicó por 3,3 en un año.
BPG (real estate propio) marcado a 0,70x su valor IFRS (base), no a 1,05x blended. El rendimiento de caja declarado de la marca es solo 2,25%, demasiado bajo para equity apalancado en real estate y la señal cuantitativa más clara de que la marca es generosa. Los REIT cotizados de oficina y retail operan entre 20% y 40% por debajo de su NAV declarado.
Lente 3: DCF con escenarios
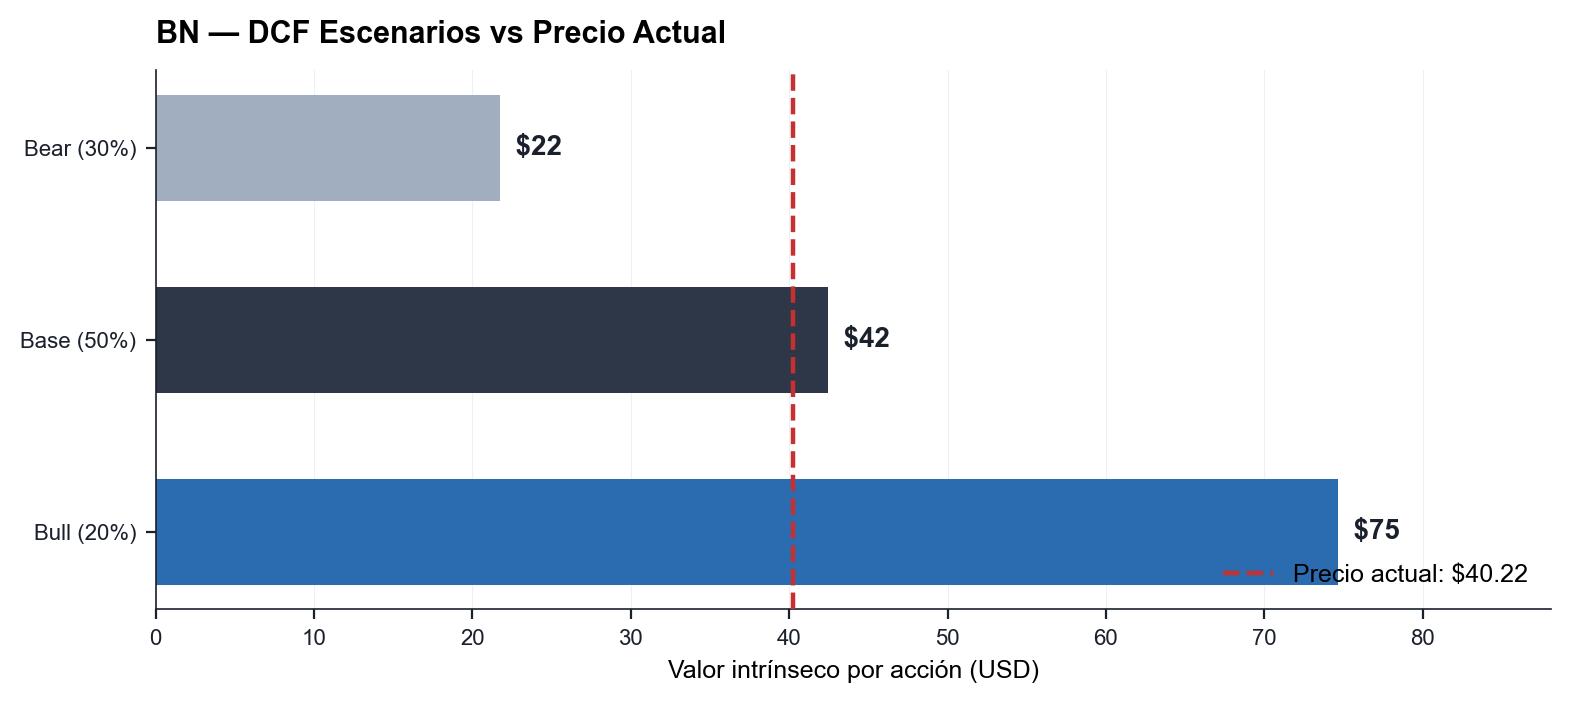
No se descuenta el DE completo. El flujo descontado es DE antes de realizaciones por acción con un factor de conversión explícito que castiga la porción que no es efectivo para el accionista común (factor base 88%, o sea flujo año 0 de USD 2,10 por acción, no USD 2,39).
| Escenario | Crecimiento años 1-5 | Costo del equity | Valor intrínseco |
|---|---|---|---|
| Bajo | 4,0% | 11,4% | $21,74 |
| Base | 9,0% | 10,2% | $42,44 |
| Alto | 13,0% | 8,9% | $74,64 |
| Ponderado (30/50/20) | $42,67 |
El crecimiento base (9,0%) usa el piso del rango de outlook del bloque de capital allocation (9% a 12%), no el punto medio, porque el crecimiento del año más reciente desaceleró y una parte material del titular es capital cautivo. Peso del valor terminal en el caso base: 55,2%, por debajo de la banda típica de 60-80%, buena señal de robustez.
EPV como piso: casi la mitad del precio es crecimiento
Rango de Earnings Power Value (sin crecimiento): USD 11,49 a USD 26,85. Central: USD 20,59. El 51,2% del precio actual es EPV (valor sin crecimiento) y el 48,8% restante es crecimiento futuro no probado. No es escandaloso para un compounder (AppLovin y Wingstop, dentro del mismo cuerpo de research, dieron 71% y 72%), pero tampoco es la lectura de "activos duros comprados con descuento" que sugeriría un holding de infraestructura y real estate. BN se paga como una gestora en crecimiento, no como un holding de activos.
Triangulación y rango de valor intrínseco
Los tres lentes convergen de forma notable, algo destacable para una empresa donde el 58,8% del valor declarado es marca interna:
| Lente | Base | Peso asignado |
|---|---|---|
| SOTP | $47,46 | 50% |
| DCF | $42,44 | 35% |
| Múltiplos | $45,50 | 15% |
| Ponderado |
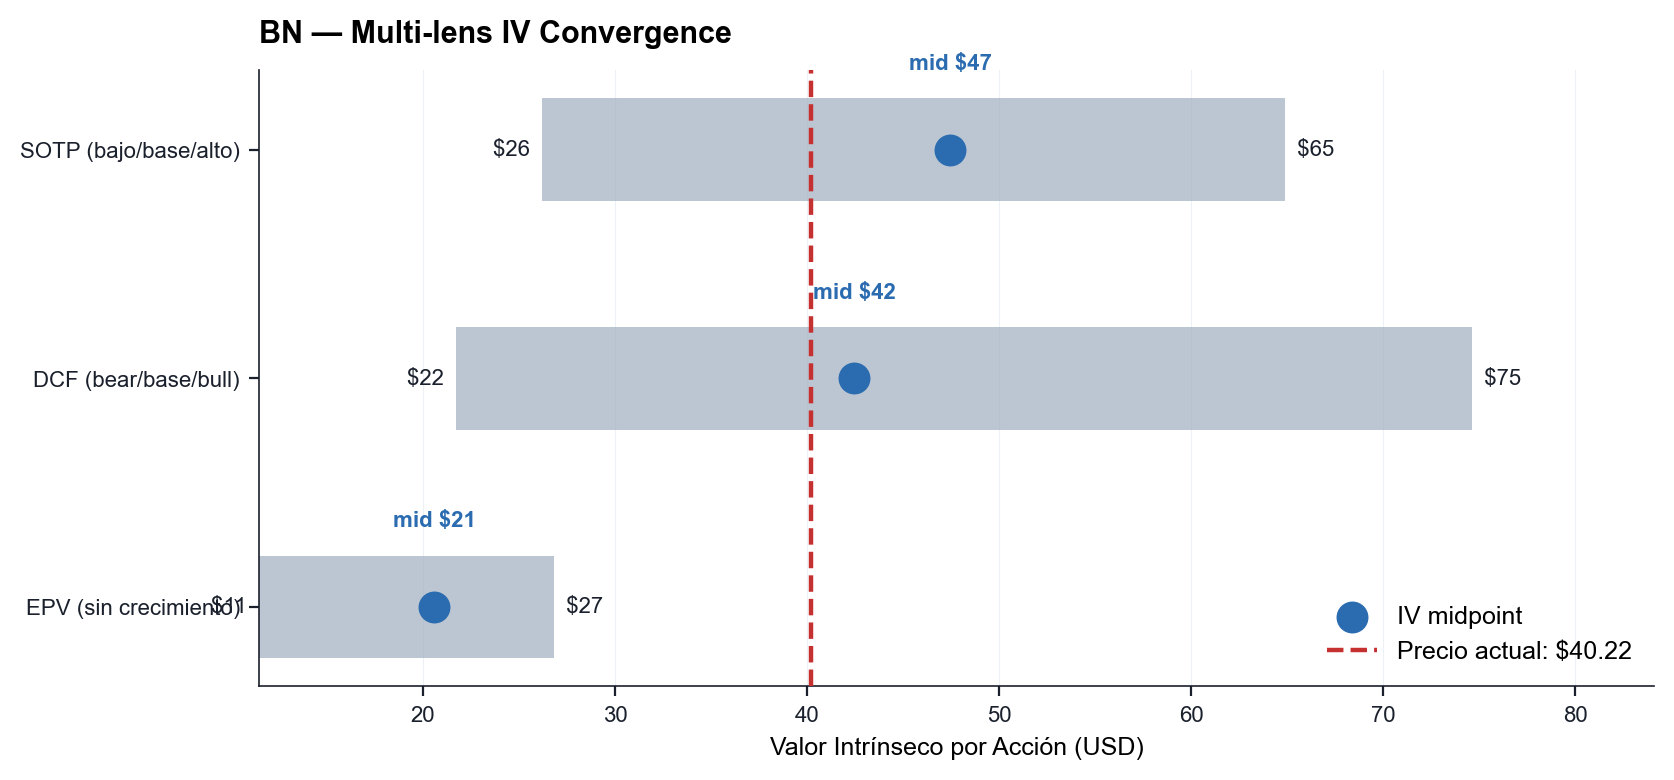
Dispersión entre el mínimo y el máximo de los tres casos base: 11,8%. La convergencia es en el número, no en el mecanismo: el SOTP es el más sensible a los recortes propios sobre las marcas privadas, el DCF es el más sensible al costo del equity elegido, los múltiplos son los más duros de discutir pero los que menos información aportan por sí solos. La convergencia se rompe en un solo punto crítico: ninguno de los tres lentes se acerca al valor declarado por la empresa de USD 66,64.
Rango de valor intrínseco: USD 22 a USD 75, con banda central de alta confianza USD 42 a USD 47, y punto base USD 44,04 (ponderado de los tres lentes).
Margen de seguridad: 8,7% contra el precio de USD 40,22.
El DCF inverso: la lectura que equilibra el research
BN no está cara. Con el costo del equity en el punto medio (10,2%) y crecimiento terminal del 3%, el precio de USD 40,22 descuenta que el DE antes de realizaciones por acción crezca 8,3% anual durante cinco años y 5,3% los cinco siguientes. Comparado contra el crecimiento histórico verificado de 4 años (+14,5%), el precio descuenta 6,2 puntos menos. Comparado contra el outlook de este research (+9% a +12%), el precio descuenta por debajo del piso de ese rango. Comparado contra el crecimiento del último año (+6,7%), el precio descuenta apenas 1,6 puntos más. El precio de hoy no exige heroísmo: exige que BN crezca a un ritmo entre su último trimestre y su promedio de cuatro años.
Pero la conclusión no es que hay margen amplio. Si el costo del equity real está en el techo del rango (11,4%, defendible para un holding con USD 22.685 millones de recurso económico, gobierno de clase dual y un tercio de su flujo declarado en devengo retenido), el precio ya descuenta 10,6% anual, y a ese costo de capital el valor cae por debajo del precio de hoy. La elección del costo del equity, la variable más discrecional de todo el modelo, decide si BN está 30% barata o 11% cara.
Matriz de decisión
El margen medido es 8,7%. Faltan 31,3 puntos porcentuales. Para llegar al 40% con el valor intrínseco de USD 44,04, el precio tendría que ser USD 26,42.
Precio de compra agresivo: USD 24 a USD 26 (40% a 45% de margen, en el tope de la banda por el moat de nivel medio, los dos cuasi-dealbreakers y el riesgo dominante permanente). Ese nivel coincide casi exactamente con el escenario bajo del SOTP (USD 26,19): comprar BN con el margen que su calidad exige significaría pagar lo que la empresa valdría si el escenario adverso se materializara, algo que en la práctica ocurre solo en dislocación de mercado.
Preguntas frecuentes
¿Brookfield (BN) está cara o barata?
Según mi análisis del 3 de septiembre de 2026, Brookfield cotizaba a US$40,22 contra un valor intrínseco ponderado de US$44,04 por acción, un margen de seguridad de 8,7%: cotiza cerca de su valor. Al último cierre registrado: US$37,19 al 15 de septiembre de 2026, margen de seguridad +16%.
¿Cuál es el valor intrínseco de Brookfield?
Mi estimación ponderada es de US$44,04 por acción, con US$42,44 en el escenario base. Surge de 4 lentes de valuación: Múltiplos, de US$41 a US$50; DCF (bear-bull), de US$22 a US$75; SOTP, de US$26 a US$65; EPV normalizado, de US$11 a US$27.
¿A qué precio conviene comprar BN?
En mi análisis del 3 de septiembre de 2026, la zona de compra agresiva es US$24 a 26 y el veredicto es «pasar por ahora». No es una recomendación de inversión: es el precio al que, con mis supuestos, el margen de seguridad llega al nivel que exijo.
¿Cuáles son los principales riesgos de invertir en Brookfield?
Los que más pesan en mi análisis: 1) Tasas largas altas golpean el real estate (probabilidad 30-45%, riesgo de caída temporal); 2) De-rating del múltiplo de BAM (probabilidad 40-55%, riesgo de caída temporal); 3) El DE no es caja de la matriz (probabilidad 45-60%, riesgo de pérdida permanente).
¿Brookfield es una buena empresa?
En mi escala de calidad obtiene 68,8 sobre 100 (negocio 18,0/25, track record 10,0/15, solidez financiera 13,8/20, management 10,0/15, capital allocation 14,0/20, ajuste discrecional 3,0/5). En mi método, comprar exige al menos 75 puntos y un margen de seguridad de 30% o más; entre 60 y 74 puntos exijo un margen de 40%, y debajo de 60 la descarto.
Para leer esta tesis
Los conceptos que aparecen acá, explicados en dos niveles y con casos reales:
- MoatUn buen retorno atrae competidores. El moat es lo que impide que lleguen a quedarse con él.
- Calidad de earningsAntes de preguntar cuánto ganó una empresa, hay que preguntar de dónde salió esa ganancia.
- EPVValuá la empresa como si nunca más creciera. Lo que el precio paga por encima de eso es la apuesta.
- DCF inversoEn vez de adivinar el futuro, averiguá qué futuro ya está pagando el mercado. Después decidí si te lo creés.
- Margen de seguridadTodo análisis tiene errores. El margen de seguridad es el espacio para que esos errores no te cuesten caro.