Monopolio de datos CRE + apuesta binaria a los portales residenciales.
Precio de referencia $29.83 (2026-09-09) · análisis 2026-09-09
Al 9 de septiembre de 2026, CoStar Group, Inc. (NASDAQ: CSGP) cotizaba a US$29,83. Mi valor intrínseco ponderado es de US$47 por acción (escenario base: US$48). El margen de seguridad es de 36,5%. Veredicto: pasar por ahora, con zona de compra agresiva en US$26-28. Riesgo principal: Homes.com nunca monetiza (probabilidad 30-40%).
- Precio
- US$29,83 · 9 de septiembre de 2026
- Valor intrínseco
- US$47 ponderado · US$48 base
- Margen de seguridad
- 36,5%
- Calidad del negocio
- 64,0/100
- Veredicto
- Pasar por ahora
- Compra agresiva
- US$26-28
- Riesgo principal
- Homes.com nunca monetiza · probabilidad 30-40%
- Último cierre
- US$31,14 al 15 de septiembre de 2026, margen de seguridad +34%
Jugá con la valuación de CSGP vos mismo
Un modelo de Monte Carlo en vivo: movés los supuestos (crecimiento, márgenes, WACC) y ves cómo cambia el valor intrínseco y el margen de seguridad en tiempo real.
Resumen ejecutivo
CoStar Group opera dos negocios con economics opuestas bajo un mismo ticker. El core, CoStar Suite más LoopNet más adyacencias (55% del revenue FY2025, $1,787M), es un monopolio de datos de real estate comercial construido en 39 años: gross margin ~79% estable, contract renewal ~89%, ~90% de share en su industria. La apuesta, Apartments.com más Homes.com más Land.com más Domain más OnTheMarket (45%, $1,460M), es una guerra de portales residenciales contra Zillow que hundió el op income consolidado de +$282M (2023) a −$72M (2025) por gasto discrecional de marketing, no por deterioro del negocio.
La tesis larga: el mercado le puso el múltiplo del peor negocio al mejor. EV/Sales cayó de ~15x (pico 2021) a ~3,5x (hoy), un des-rating de −60% en market cap, tratando el gasto en Homes.com como pérdida permanente en vez de inversión reversible. Q2 2026 aportó la primera evidencia dura a favor: op income volvió a positivo (+$76M vs −$27M año atrás) y el segmento residencial dio Adjusted EBITDA positivo por primera vez. El fundador, Andrew Florance, compró ~$8,6M en acciones propias durante todo el drawdown, promediando a la baja hasta $29,89, sin vender una sola acción de forma discrecional en 24 meses.
Valuación: IV ponderado ~$47 vs spot $29,83, margen de seguridad ~37%. El EPV (solo el poder de ganancias actual, sin crecimiento) da $13-21, muy por debajo del spot, lo que confirma que hoy se paga sobre todo por crecimiento futuro no garantizado, no por el negocio ya instalado. Quality score 64/100. Veredicto: PASAR POR AHORA.
El riesgo dominante a 12-18 meses es doble: (1) si la inflexión de rentabilidad de Q2 2026 es sostenible o estacional (Homes.com todavía baja el precio promedio por membresía para ganar volumen, sin pricing power probado), y (2) si el ROIC consolidado, negativo en 2024-2025 tras un goodwill que casi se duplicó a ~$4,98B por M&A (Domain, Matterport, Zonda), llega a recuperarse. La tesis no se juega en si el moat del core sigue vivo (sigue), se juega en si el capital reinvertido en la apuesta residencial y en M&A rinde.
El negocio
Modelo de negocio identificado: subscription/data-services (core CRE, ~55% del revenue, contratos anuales auto-renovables) + híbrido marketplace/advertising/lead-gen (residencial, ~45%). Se analiza con lente SaaS para el core y lente de portal para el residencial [01b_negocio].
CoStar vende información sobre inmuebles. Desde 1987 manda personal de campo a caminar edificios, fotografiar propiedades y registrar cada metro cuadrado de oficinas, locales, depósitos y departamentos en EE.UU., Canadá, UK, Francia y (vía Domain) Australia. Con esa base de datos propietaria, la más grande de su tipo, la alquila por suscripción a brokers, bancos, fondos y tasadores que la necesitan para trabajar. Construirla desde cero costaría décadas y cientos de millones; una vez integrada al workflow diario, cambiar de proveedor es carísimo (pierde histórico e integraciones). Ese es el negocio bueno: el monopolio de datos de real estate comercial.
La segunda pata son los portales residenciales (Apartments.com, Homes.com, Land.com), donde CoStar no vende datos por suscripción sino membresías y publicidad a agentes que quieren aparecer frente a compradores/renters. En departamentos (Apartments.com) ya es líder rentable, el playbook probado. En casas para comprar (Homes.com) pelea de atrás contra Zillow con un ángulo diferenciador: "your listing, your lead" (el agente que carga la propiedad se queda con el contacto), contra el modelo de Zillow que vende esos contactos a otros agentes (Premier Agent). Esa guerra es la que hundió el op income 2024-2025.
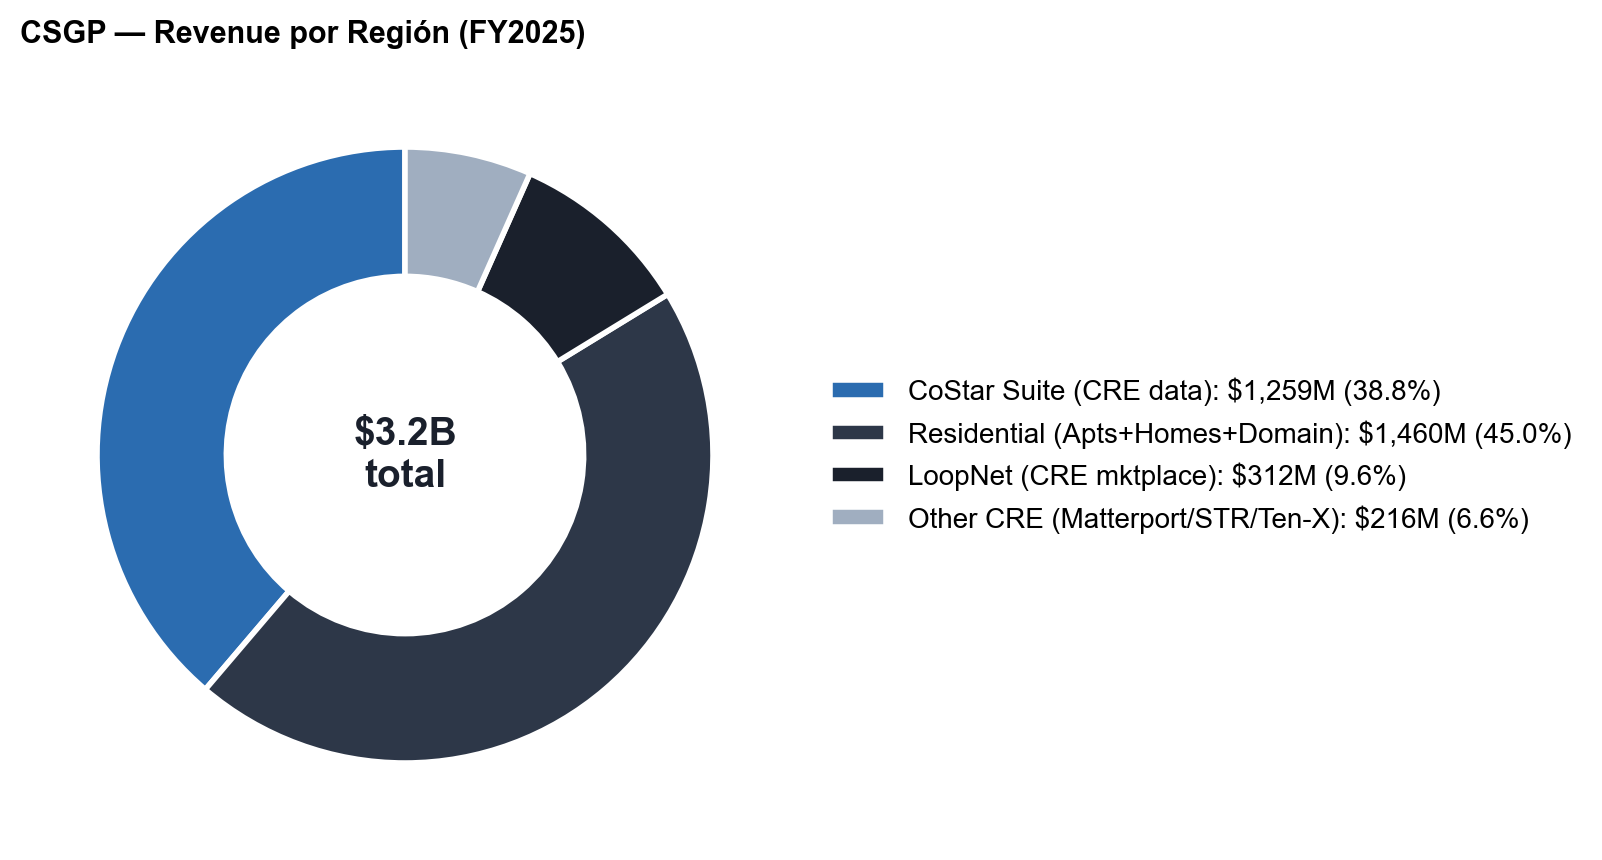
Cómo genera revenue (FY2025, total $3,247M): - CoStar Suite (data/analytics core): $1,259M (39%), suscripción, crown jewel - LoopNet (marketplace CRE): $312M (10%), cíclico con transaction volume - Other CRE (Matterport, BizBuySell, Ten-X, STR): $216M (7%) - Residencial (Apartments.com + Homes.com + Land.com + OnTheMarket + Domain): $1,460M (45%) - Revenue ex-US: $350M, creciendo vía Domain/OnTheMarket
Unit economics: - Gross margin ~79% estable a través de todo el colapso del op margin (81,6% en 2021 → 78,9% en 2025). Es la prueba forense de que el core no se rompió: lo que explotó fue S&M discrecional, no el costo de servir la data. - Contract renewal rate company-wide ~89% (2025/2024), 90% (2023), estable. El renewal del core CoStar Suite aislado es casi con certeza superior (no se disclosa por separado). - Subscription revenue 89% del total (Q2'26) vs 95% (Q2'25); la caída es mix (Domain/Matterport transaccional), no churn del core. - Comisiones de venta diferidas y amortizadas en 3 años (proxy de payback del contrato nuevo). - Unidad de Homes.com (el hueco central del research): CoStar no reporta CAC, ARPU, payback ni churn de agente standalone. Lo que sí dice el 10-K: las membresías crecen en número pero con "reduction in average price". Homes.com compra volumen bajando precio, todavía sin pricing power en esa unidad, lo opuesto al core.
Escala actual: revenue TTM ~$3,556M, ~8,000+ empleados en 20 países, ~90% share en CRE data (Industria A), ~10-12% de tráfico en portales residenciales (Industria B) y creciendo.
Fase del ciclo: el core CRE es negocio maduro/monopolio estable con crecimiento cíclico ligado a transaction volume. El residencial está en fase de inversión agresiva, con la primera señal de inflexión hacia rentabilidad en Q2 2026 (Adj EBITDA segmento positivo por primera vez, ~+$12M).
Contexto de industria
CoStar compite en dos industrias con estructuras opuestas: el moat vive en una, la apuesta de crecimiento en la otra.
Industria A, CRE Information & Analytics (el core, el moat). Bases de datos propietarias de real estate comercial más analytics/valuación/benchmarking, vendidas por suscripción. TAM: $4,86B (2025) → $17,9B (2034), +15,6% CAGR [IntelMarketResearch]. Concentración: near-monopolio, CoStar ~90% share, Moody's Analytics (REIS) ~3-5%, Altus Group ~2-3%. HHI ≈ 8,100 (altísimamente concentrada). Penetración de CoStar en su propio TAM es dominante; el runway viene de crecer con el mercado, no de ganar más share.
Industria B, Residential Real Estate Marketing/Portales (la apuesta). Marketplaces de consumo que venden leads/ads a agentes. TAM: $39,5B (2026) → $56,5B (2032), +6,1% CAGR, en línea con el PBI. Concentración: oligopolio Zillow-led, HHI ≈ 4,400 (altamente concentrada pero con gap narrowing). Zillow ~55-62% de tráfico (tráfico propio cayendo −2/−3% YoY, tercer trimestre consecutivo), Realtor.com ~18-21%, Homes.com (CoStar) ~10-12% y subiendo desde cero en 2024. CoStar factura ~$1,46B sobre un TAM de ~$40B, ~3-4% penetración, con runway grande condicionado a ganarle share a Zillow.
Growth drivers. Secular en Industria A: digitización del real estate (uno de los sectores menos digitalizados), institucionalización del capital inmobiliario, AI aplicada a data verificada (refuerza el moat de datos). Cíclico en ambas: ciclo de tasas y transaction volume CRE (cayó 2023-2024, recuperando 2025-2026), volumen de home sales residencial en mínimos de affordability. Q2 2026 (revenue +18% YoY, opex +2%, Adj EBITDA +116% YoY) es el primer print que corrobora con números que el gasto residencial es discrecional y reversible.
Tailwinds/headwinds forward: recuperación del ciclo CRE (probabilidad alta, 1-3y) y digitización estructural (alta, 3-10y) sostienen el core; inflexión de rentabilidad residencial (media-alta, un solo trimestre) y Homes.com AI generando +119% de tráfico orgánico contrarrestan parcialmente el headwind estructural más serio: desintermediación por AI search (Google AI Overviews/Gemini), probabilidad alta, timing 1-3y, que amenaza a todo modelo de lead-gen basado en SEO, más al challenger que al incumbente con tráfico directo. Post-NAR settlement (buyer-broker commissions) es headwind de segundo orden sobre el gasto de agentes en leads.
Regulatorio: consent order FTC 2012 (fusión CoStar-LoopNet) expiró en 2022; escrutinio antitrust latente ante cualquier M&A horizontal futura del core (~90% share), aunque la ola reciente (Matterport/Domain/Zonda) son adyacencias, no consolidación horizontal. Postura antitrust de la administración actual más laxa que 2021-2024, favorable a bolt-ons. No es el binding constraint de la tesis; lo es la disciplina de capital en Homes.com (ver §5).
Peer set (heredado, consumido sin redefinir en los demás bloques): - Data/analytics (Industria A): Altus Group (AIF, comparable directo más chico y de menor margen), MSCI (Real Assets segment, comparable de modelo de negocio de alto margen), Moody's Corp (exposición parcial vía Analytics/REIS legado), Verisk Analytics (arquetipo de monopolio de datos verticales, benchmark de calidad no de industria). - Portales residenciales (Industria B): Zillow (Z/ZG, competidor directo #1, benchmark de tráfico), News Corp/Move Inc.-Realtor.com (holding diversificado, usar con cautela en múltiplos), REA Group (líder dominante Australia, compite con Domain), Rightmove (líder dominante UK, compite con OnTheMarket). Redfin dejó de cotizar independiente (adquirida por Rocket Companies, cerrado jul-2025); no usar como comp standalone en refreshes futuros.
Variant perception de industria (desarrollado en §8): el consenso trata a CoStar como una empresa que quema capital en una guerra de portales que no puede ganar, valuando contra el TAM de portales (6% CAGR) en vez del TAM del core (15,6% CAGR, monopolio). Q2 2026 es la primera evidencia dura que empieza a contradecir esa lectura, aunque la acción seguía en mínimos de 7 años a inicios de septiembre de 2026 pese al print.
Moat, KPIs y management
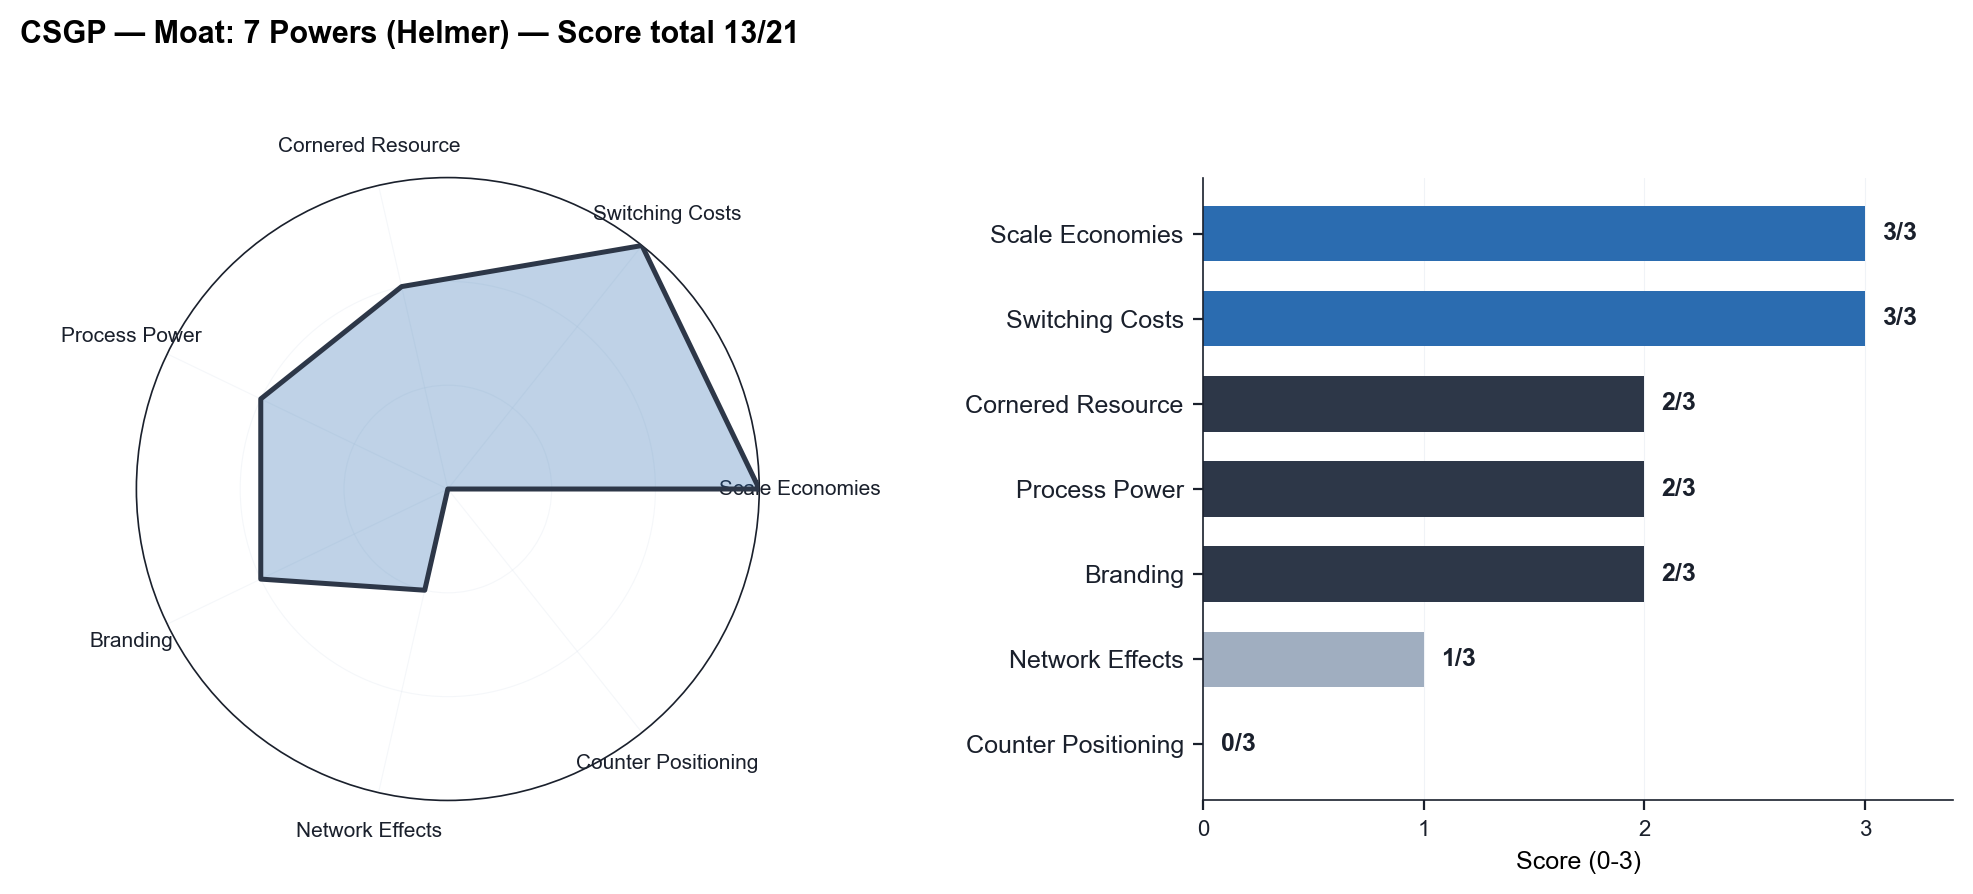
Moat, 7 Powers (Hamilton Helmer)
El scoring se hace sobre el core CRE (55% del revenue, ~todo el valor económico durable), con nota sobre el residencial donde el power aplica:
| Power | Score | Comentario |
|---|---|---|
| Scale Economies | 3/3 | Research department más grande de la industria; el costo fijo de recolectar y estandarizar data nacional se amortiza sobre la base de suscriptores más grande. GM ~79% estable lo evidencia. |
| Switching Costs | 3/3 | Workflow embebido, data histórica de comps, integraciones. Renewal 89% company-wide, estable a través de un ciclo CRE malo. |
| Cornered Resource | 2/3 | Base de datos propietaria de 35+ años, no replicable barato ni rápido; no es 3/3 porque un competidor con capital y 10+ años podría en teoría reconstruirla. |
| Process Power | 2/3 | Operación de research embebida en cultura y sistemas, difícil de copiar. |
| Branding | 2/3 | "CoStar" sinónimo de autoridad en data CRE, genera pricing power orgánico. En residencial las marcas se compraron, no son orgánicas. |
| Network Effects | 1/3 | Débil en el core. Fuerte donde CoStar NO lo tiene (portales), y ahí Zillow es dueño. Homes.com AI (+119% tráfico orgánico) es evidencia temprana de que podría empezar a construir uno propio. |
| Counter-Positioning | 1/3 | "Your listing, your lead" es contra-posición estructural genuina contra Premier Agent de Zillow: para igualarlo, Zillow tendría que canibalizar su propia cash cow. Score bajo porque la monetización de Homes.com no está probada; es la opción, no el hecho. |
Score 7 Powers (core durable): 13/21, moat ancho. Upside condicional a 14/21 si el residencial prueba monetización (average price dejando de caer). Erosión: se mide en gross margin del core (no cae de ~79%), contract renewal (no cae de ~89%) y pricing power (subas absorbidas sin churn). Ninguna de las tres muestra erosión hoy. Decaimiento estimado lento: 10+ años salvo un entrante con capital masivo dispuesto a quemar una década reconstruyendo la data (probabilidad ~10-15%).
KPIs operacionales
- Contract renewal rate: 90% (2023) → 89% (2024) → 89% (2025), estable, alta retención bruta. Es el consolidado (incluye residencial de menor retención); el del core aislado se infiere superior pero no se disclosa por separado.
- Net new bookings (leading indicator): FY2025 $308M anualizado (récord histórico); Q2'26 $69M vs $93M Q2'25, −26% YoY. Flag nuevo de este refresh: contradice la lectura de "todo acelera". Puede ser volatilidad trimestral, productividad de fuerza de ventas presionada, o mix hacia residencial. Vigilar Q3/Q4'26.
- Revenue growth + mix: 59+ trimestres consecutivos de crecimiento de doble dígito, la métrica que persigue el management. Mix migra hacia residencial (41% en 2023 → 48% en Q2'26), lo que sube el crecimiento top-line y baja la calidad/recurrencia promedio del dólar de revenue.
- Operating margin: el que castiga el mercado, de 22,2% (2021) a −2,2% (2025) a +8% aprox en Q2'26 (inflexión).
- Homes.com membership count vs average price: el KPI que revela si el residencial tiene moat naciente. Membresías crecen en número, average price cae. Interpretación: volumen sí, pricing power no todavía. Cuando el average price deje de caer y suba con membresías creciendo, ahí hay evidencia de moat naciente. Hoy no está.
Management
Nota general: B. Negocio dirigido por su fundador (Andrew Florance, 39 años, desde 1987), no gestionado por profesionales. Estructura de gobierno sólida en lo formal: presidencia independiente separada del CEO (Louise Sams), directorio 7 de 8 independiente, acción de clase única (sin dual-class), cero transacciones con partes relacionadas en 2025.
Historial (score 4/5): track record de creación de valor verificable y excepcional (de startup a S&P 500, 59 trimestres de crecimiento de doble dígito), con paréntesis autoinfligido de destrucción de margen 2024-2025. No llega a 5 porque el guidance de rentabilidad no se cumplió de forma consistente y la vara de Homes.com se comunica de forma móvil (metas a 5 años consolidadas, sin KPIs standalone falsables). Sucesión del CEO no resuelta: Florance tiene 62 años, sin sucesor identificado públicamente, riesgo key-person genuino. Cambio de CFO (Lown → Rossmann, efectivo 31-jul-2026) es promoción interna ordenada, sin desacuerdo declarado, no es red flag.
Incentivos y compensación (score 3/5): compensación CEO FY2025 $36,4M (ratio CEO/empleado mediano 303:1), say-on-pay 2026 apenas ~71,4% a favor. El bono anual se ató 100% a EBITDA en 2025 (2026 agrega organic revenue); LTI rediseñado a 80% PSU con EPS + relative TSR, gross-up 280G eliminado voluntariamente, ownership requirement subido a 10x salario. El hueco central: ninguna métrica de retorno sobre capital (ROIC/ROIIC/FCF por acción). El bono se paga por tamaño y crecimiento, exactamente el comportamiento que produjo 40+ adquisiciones y $5B de goodwill sin retorno probado; con op income negativo en 2025 el bono igual pagó $3M porque el EBITDA fue positivo. SBC $194M (~6% del revenue, ~45% del CFO), en trayectoria ascendente hasta 2025, estabilizándose en 2026 (run-rate ~$160M).
Integridad y gobierno (score 4/5), la señal más fuerte del bloque: 15 Form 4 de Florance parseados de EDGAR (2024-2026) muestran 4 compras en mercado abierto (~$8,6M acumulados) y CERO ventas discrecionales en 24 meses. Compró promediando a la baja: $74,67 (oct-2024) → $44,52 (mar-2026) → $35,20 (may-2026) → $29,89 (ago-2026), justo durante el drawdown del −60%. Es la validación de insider más creíble posible: la conducta pesa más que la tenencia estática (~0,75% del capital, modesta para un fundador de 39 años que diluyó su participación a lo largo de las décadas). Directorio refrescado con 3 independientes nuevos en 2025 (vía support agreements con accionistas), señal de que los accionistas disciplinan al fundador pese a no controlarlo por voto. Comunicación no admite errores de forma explícita: el colapso de op margin se encuadra como "transición de fase de inversión a crecimiento rentable", no como error de timing/tamaño.
Cómo influye en la tesis: neto positivo con un pero grande. El fundador comprando su propia caída con plata propia es la señal alcista más fuerte del research. El pero: los incentivos premian tamaño (EBITDA, revenue) y no vigilan la variable que decide la tesis (retorno sobre capital incremental); el freno al gasto discrecional viene de la convicción personal de Florance y de la presión de accionistas, no del diseño de comp.
Riesgos
Sin dealbreakers que veten la inversión a cualquier precio, con una salvedad de disciplina. No hay fraude (Graham B, CFO/NI >1 en 10 años, sin restatements, cero partes relacionadas), no hay riesgo de refinanciación (bullet único a 2030, covenant holgadísimo), no hay cambio regulatorio existencial, y el gobierno no está capturado, es lo contrario (una acción un voto, Florance ~0,75%, board 7/8 independiente, accionistas disciplinándolo activamente). La salvedad: la economía de Homes.com es caja negra y su único proxy duro (average price cayendo) es desfavorable, lo que convierte cualquier tesis que pague por el residencial en una apuesta a ciegas. Es un dealbreaker condicional al precio, no absoluto: la tesis se sostiene en el core verificable (moat 13/21, GM 79%, renewal 89%), y el residencial es opción valuada en cero o negativo por el mercado. La disciplina que se impone: no pagar un precio que exija que Homes.com funcione.
Riesgo dominante: que Homes.com sea un pozo de gasto perpetuo, no una franquicia, con Florance sin apagar la canilla (la comp premia gastar) y la M&A componiendo capital por debajo del costo de capital. Permanente si el gasto es estructural; la evidencia de Q2 2026 (op income +$76M, residencial Adj EBITDA+) apunta a reversible, pero es un solo trimestre.
Asimetría central: una pérdida del 50% es plausible y NO requiere que el moat del core se rompa (basta con que Homes.com fracase y la M&A siga destruyendo). Una pérdida del 90% SÍ requiere que el core se agriete (renewal cayendo, Apartments.com desintermediada por AI), de baja probabilidad (~10-15%).
Top 10 riesgos (probabilidad a 3 años, severidad sobre IV, impacto esperado):
| # | Riesgo | Prob. | Severidad IV | Impacto | Permanente/temporal | Indicador temprano |
|---|---|---|---|---|---|---|
| 1 | Homes.com nunca monetiza: pozo de S&M perpetuo | 30-40% | 25-35% | ~10,5 | Permanente si estructural | Average price cae 4+ trimestres con membresías creciendo; residencial vuelve a Adj EBITDA negativo |
| 2 | M&A destructiva + impairment de goodwill, ROIIC −8,2% | 40-55% (algún impairment) | 10-20% | ~7,5 | Mixto | Otra compra >$1B con acciones a EV/Sales <5x; cargo de impairment en test 1-oct |
| 3 | AI search desintermedia portales antes de que Homes.com madure | 30-45% | 20-35% | ~9,0 | Permanente para el canal residencial | Tráfico orgánico se aplana; el +119% se revierte |
| 4 | Ciclo CRE se estanca (tasas altas persistentes) | 25-35% | 10-20% | ~5,0 | Temporal | Net new bookings del core cayendo; renewal <88% |
| 5 | Shock de persona clave: Florance se retira sin sucesor | 10-20% | 15-30% | ~4,5 | Permanente-ish | Salida sin sucesor nombrado; Florance vende discrecional |
| 6 | Net new bookings −26% YoY es deterioro estructural, no volatilidad | 25-35% | 10-20% | ~4,5 | Permanente si estructural | Bookings negativo YoY 3+ trimestres |
| 7 | La normalización de margen falla, el gasto no era discrecional | 30-40% | 20-30% | ~7,5 (solapa con #1) | Permanente | Op margin sigue negativo toda FY26 |
| 8 | Zillow defiende con capital, el pricing power de Homes.com nunca emerge | 40-55% | 10-20% | ~6,0 | Semi-permanente | Gap de tráfico no se angosta (queda >2x) |
| 9 | Copycats de Matterport se materializan en pasivo grande | 20-35% | 3-8% | ~2,0 | Temporal | Fallo adverso, se establece devengo |
| 10 | Value trap: múltiplo queda deprimido años pese a mejora de fundamento | 30-45% | costo de oportunidad | temporal | Temporal | 4+ trimestres de recuperación de margen sin respuesta del múltiplo |
Chequeo de tasa base: challengers de portales contra un incumbente atrincherado con network effect rara vez ganan (Realtor.com nunca destronó a Zillow en dos décadas; el propio Zillow fracasó en iBuying al salir de su círculo). CoStar ya convirtió una opción similar una vez (Apartments.com), pero contra un mercado sin líder entrenado, no contra un Zillow atrincherado. Sostiene una probabilidad de éxito de Homes.com de 25-40%.
Triggers de decisión pre-comprometidos: average price de Homes.com cayendo 4+ trimestres con membresías creciendo → la opción está muerta, no agregar por ella. Adj EBITDA residencial vuelve a negativo 2+ trimestres → revisar la tesis completa. Net new bookings negativo 3 trimestres seguidos → bajar convicción. Impairment >$2,5B → quiebre de credibilidad, reducir. Florance vende discrecional o sale sin sucesor → reducir a la mitad. Nueva M&A >$1B financiada con acciones a EV/Sales <5x → downgrade de management. Gross margin del core cae sostenido <76% → dealbreaker sobreviniente, salir. Renewal cae sostenido <87% → revisar la premisa del monopolio.
Anti-tesis explícita. El caso corto con la misma convicción que el largo: CoStar es un monopolio maduro (core CRE, 15,6% CAGR de TAM pero ya ~90% de share, poco espacio para ganar más) cuyo management, dirigido por un fundador de 62 años sin sucesor y sin freno de incentivos (la comp paga por EBITDA y revenue, no por retorno sobre capital), decidió apostar $1,5B/año más $4,3B de M&A en una guerra de portales contra un incumbente que tiene el network effect del lado correcto. El ROIIC de la ola reciente es negativo (−8,2%), el goodwill casi se duplicó a ~$5B sin retorno probado, y el único proxy duro de la monetización de Homes.com (average price) va en la dirección equivocada. La tasa base de challengers de portales contra líderes atrincherados es mala. Si Homes.com nunca monetiza y Florance no apaga la canilla (tiene 39 años de convicción y ningún incentivo formal para parar), el capital compuesto por debajo del costo de capital es estructural, no transitorio, y el "moat intacto" del core se vuelve una excusa para financiar una pérdida perpetua. Lo que me haría cambiar de opinión sobre el corto: 2-3 trimestres más confirmando la inflexión de Q2 2026 (residencial Adj EBITDA positivo sostenido, average price estabilizándose), y net new bookings re-acelerando.
Variant perception: en qué pienso distinto al consenso
El consenso mezcla dos negocios y le pone el múltiplo del peor al mejor. CSGP se valúa hoy contra el TAM de portales residenciales (6,1% CAGR, oligopolio con un incumbente atrincherado) en vez del TAM del core de datos CRE (15,6% CAGR, near-monopolio con ~90% de share), tratando el gasto discrecional en Homes.com como pérdida permanente en vez de inversión reversible.
Cuatro piezas sostienen la variante:
-
El core CRE (55% del revenue) es cualitativamente un VRSK/MSCI (gross margin 79% estable, renewal 89%, pricing power probado por volumen y precio simultáneos) cotizando al múltiplo de un pure-play chico y de bajo margen (Altus Group). El DCF inverso confirma que el precio actual implica un op margin terminal de solo ~18%, y que el CRE segment solo, a múltiplos conservadores, justifica prácticamente todo el EV actual. El residencial completo, incluida Apartments.com ya rentable, cotiza en cero o negativo.
-
El colapso de op income (+$282M en 2023 a −$72M en 2025) es una decisión de gasto, no un deterioro del negocio. El gross margin nunca se movió de la banda 77-82%; el ROIC ex-goodwill también colapsó, lo que prueba que el gasto discrecional pega directo al NOPAT del capital tangible, pero es reversible por diseño, no por erosión de la ventaja competitiva. Q2 2026 es la primera evidencia dura: op income volvió a positivo (+$76M) y el residencial dio Adjusted EBITDA positivo por primera vez.
-
CoStar ya convirtió una opción de crecimiento en franquicia completa una vez (Apartments.com), con el mismo playbook que hoy aplica a Homes.com, aunque contra un mercado sin incumbente entrenado, distinto del Zillow atrincherado de hoy. Es evidencia de capacidad de ejecución, no garantía de repetición.
-
El fundador compró ~$8,6M de acciones en mercado abierto durante todo el drawdown, promediando a la baja de $74,67 a $29,89, sin vender una sola acción de forma discrecional en 24 meses. Es la validación de insider más creíble disponible: quien mejor conoce el negocio cree que el mercado sobre-castigó el gasto residencial.
Dónde el consenso podría tener razón, con la misma convicción: el ROIIC de la ola de despliegue reciente es negativo (−8,2%, 2022-2025), no existe un marco de hurdle de retorno declarado para M&A ni para Homes.com, la comp del CEO premia tamaño (EBITDA/revenue) y no retorno sobre capital, y el único proxy duro de la monetización de Homes.com (average price por membresía) sigue cayendo. La tasa base de challengers de portales contra un incumbente con network effect atrincherado es mala (Realtor.com nunca destronó a Zillow en dos décadas). Un solo trimestre de residencial rentable no es una franquicia.
Síntesis: no es "compren, el mercado se equivoca sobre el negocio"; es "el precio ya está en modo bear extremo (implica ~18% de margen terminal core-only) y no exige que Homes.com funcione para justificar el spot, así que la apuesta real es a que el core no se rompa, no a que el residencial gane". Esa es una convicción más estrecha y más defendible que la narrativa de "CoStar le va a ganar a Zillow", y es la que sobrevive al pre-mortem.
Historia financiera (10 años)
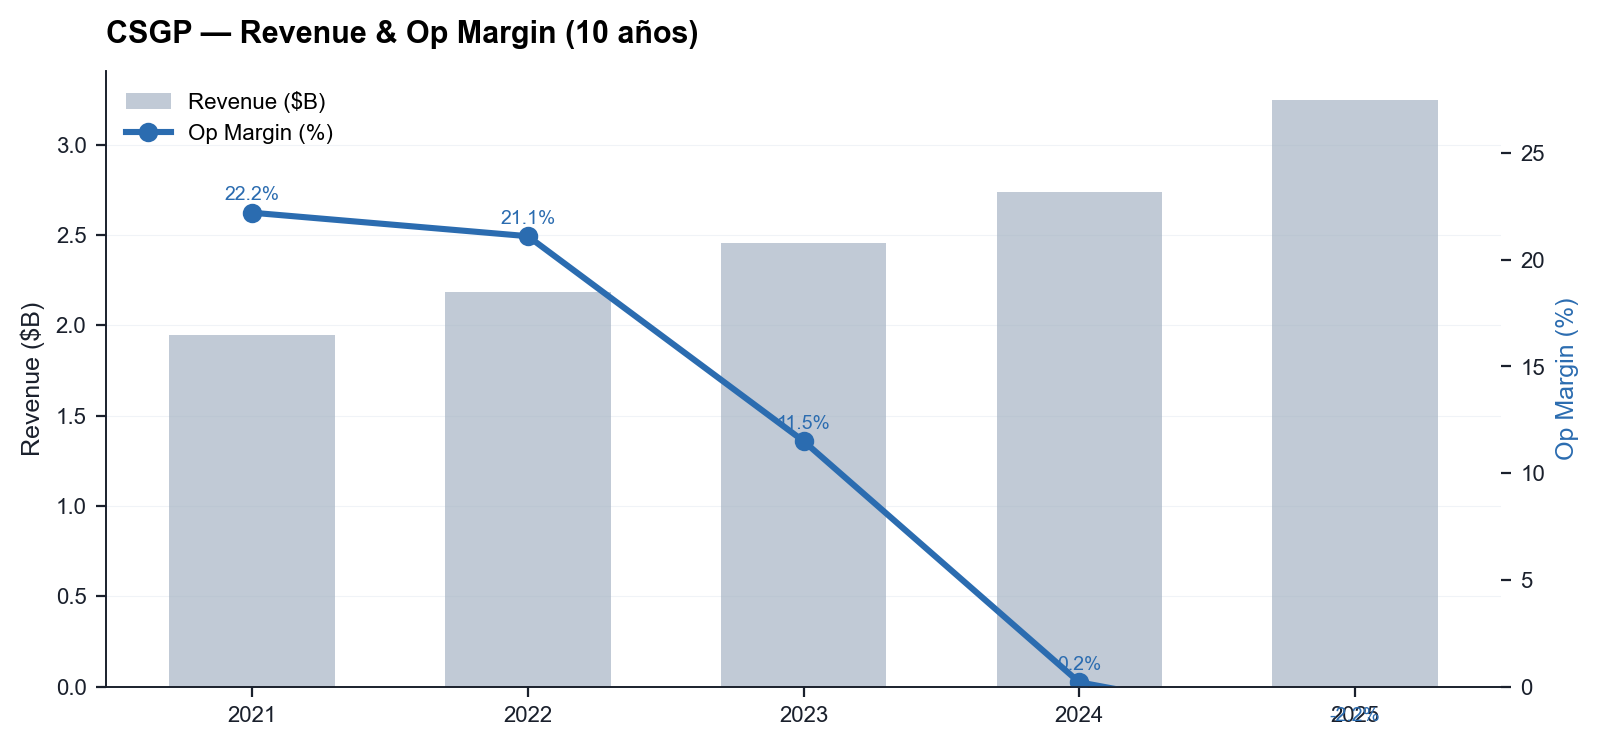
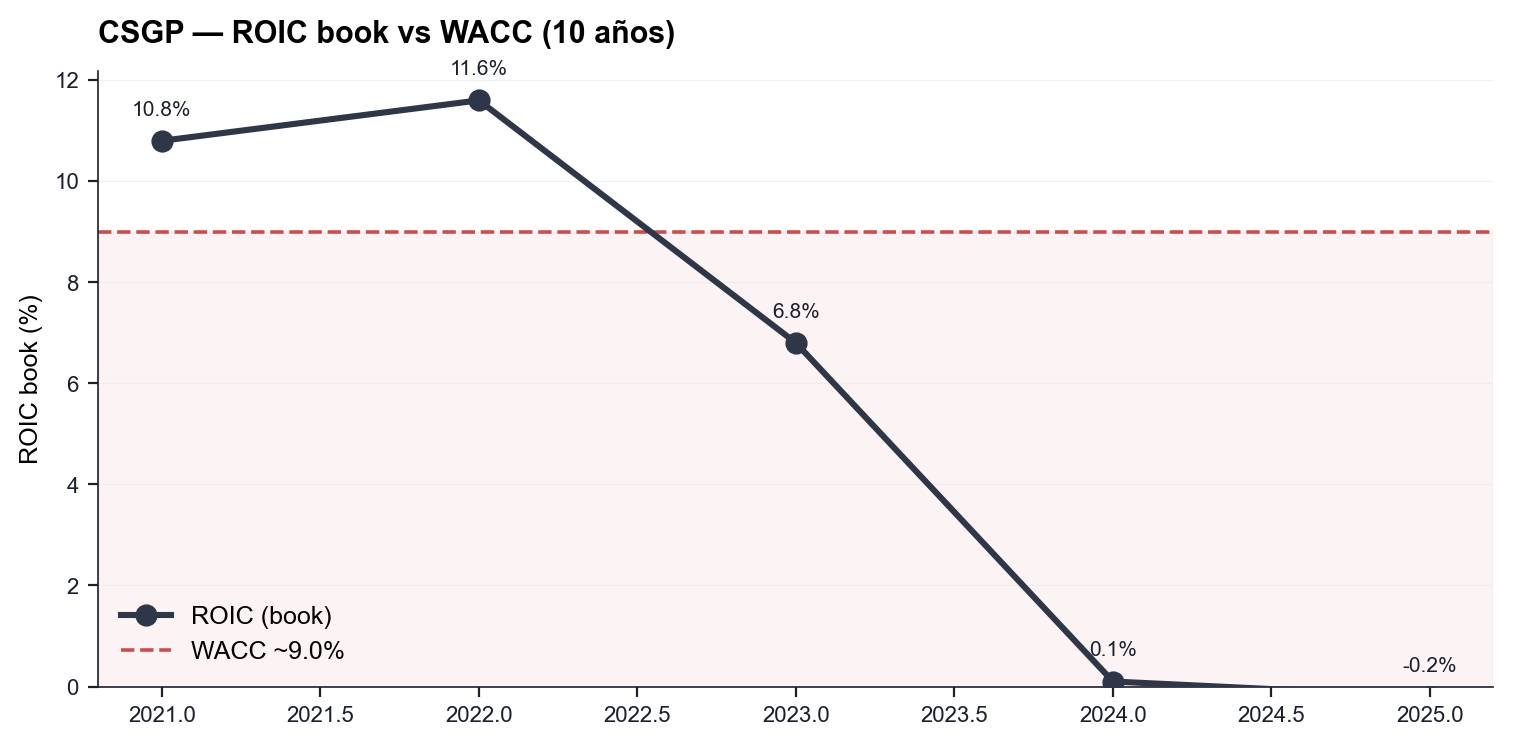
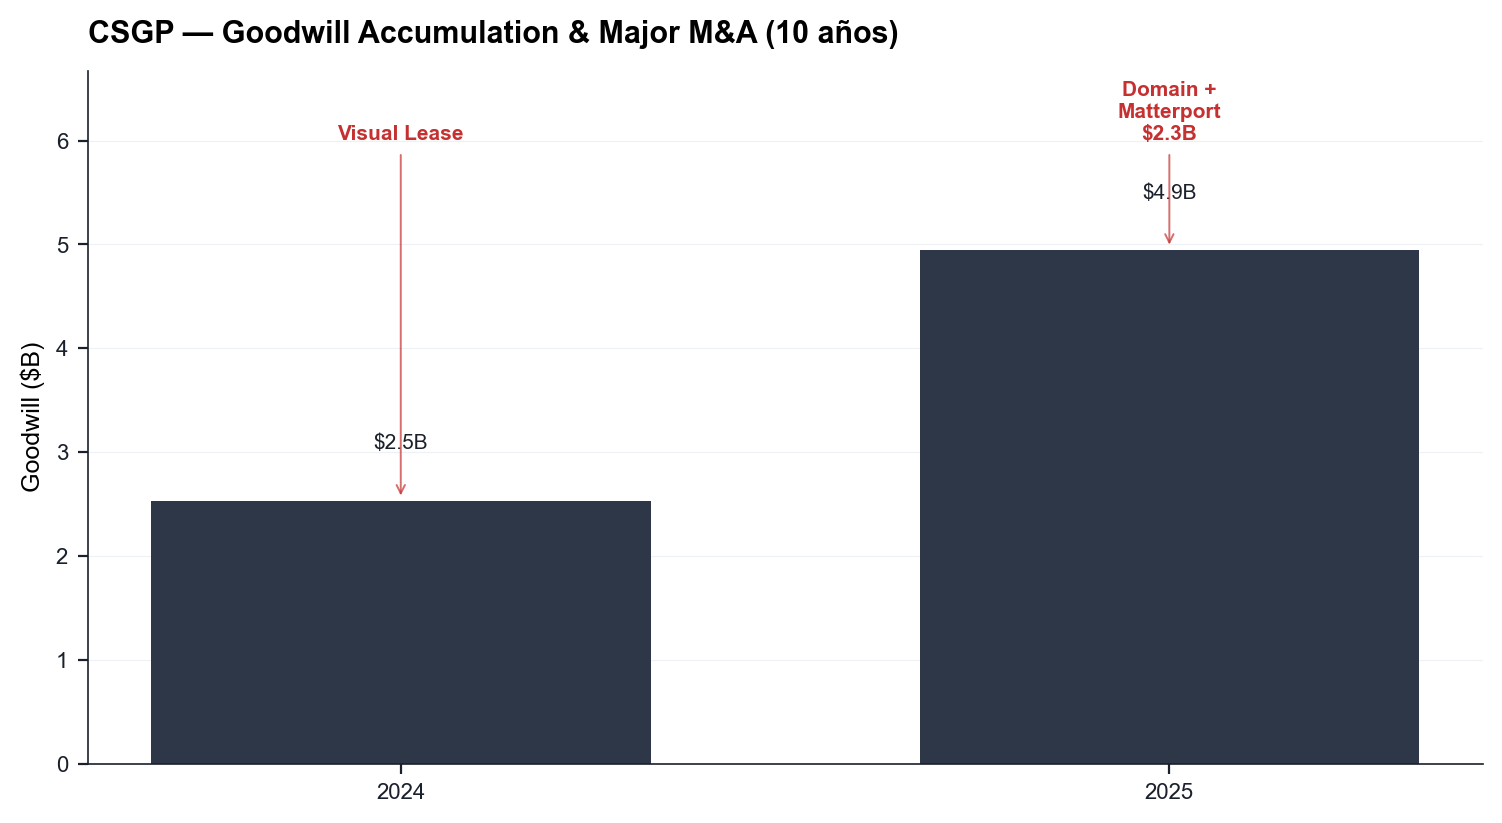
Crecimiento. CAGR de revenue 16,25% a 10 años (2016-2025), cero años de caída, ni siquiera en 2020 (COVID no tocó la línea de arriba, sí el margen). El crecimiento desacelera de forma monótona con la base (CAGR móviles de 3 años: 18,7% → 16,0% → 14,2%), típico de un negocio que madura. La composición cambió de forma material: en FY2024 el 84% del crecimiento fue orgánico ($235M de $281M); en FY2025 cayó a 46% ($234M de $511M) por Matterport+Domain+Visual Lease ($277M inorgánico). El crecimiento orgánico en dólares fue casi idéntico entre los dos años; lo que se sextuplicó fue la M&A. El headline growth de 18,7% en FY2025 depende de M&A por primera vez de forma mayoritaria; no debe anclarse como la nueva normalidad orgánica. Por volumen y precio: el core CRE crece por ambos (pricing power intacto, CoStar Suite +9% "suscriptores e incrementos de precio ligados a inflación"); el residencial crece solo por volumen, con precio cayendo ("parcialmente compensado por una reducción en el precio promedio", 10-K), el mismo hallazgo de Homes.com de §1 y §4, confirmado acá con el lenguaje textual del filing.
ROIC vs WACC, 10 años (WACC estimado de casa constante 9,5%):
| Año | Revenue $M | Op margin | ROIC | ROIC ex-goodwill | Spread | Beneficio económico $M |
|---|---|---|---|---|---|---|
| 2016 | 837,6 | 17,3% | 6,5% | 65,1% | -3,0pp | -42 |
| 2017 | 965,2 | 18,0% | 9,0% | 82,7% | -0,5pp | -8 |
| 2018 | 1.191,8 | 23,0% | 11,9% | 74,1% | +2,5pp | +47 |
| 2019 | 1.399,7 | 26,0% | 12,5% | 64,7% | +3,0pp | +71 |
| 2020 | 1.659,0 | 17,4% | 9,1% | 56,1% | -0,4pp | -11 |
| 2021 | 1.944,1 | 22,2% | 10,9% | 56,8% | +1,4pp | +40 |
| 2022 | 2.182,4 | 20,7% | 11,9% | 59,4% | +2,4pp | +68 |
| 2023 | 2.455,0 | 11,5% | 6,8% | 29,0% | -2,7pp | -85 |
| 2024 | 2.736,0 | 0,2% | 0,1% | 0,2% | -9,4pp | -364 |
| 2025 | 3.247,0 | -2,2% | -0,7% | -1,9% | -10,2pp | -783 |
ROIC superó al WACC en 4 de 10 años (2018, 2019, 2021, 2022). Spread promedio de la década: -1,7pp. Beneficio económico acumulado 2016-2025: ≈ −US$1,066M, con 2024-2025 solos aportando −US$1,147M de esa cifra. Si se excluyen esos dos años, el acumulado 2016-2023 es +US$81M, positivo pero modesto: la lectura correcta no es "CSGP siempre destruyó valor", es que la escala de destrucción reciente es un orden de magnitud mayor que cualquier año de creación previo, justo cuando el capital invertido (goodwill) también escaló.
Divergencia clave: hasta 2023 el ROIC ex-goodwill (proxy del capital tangible) rindió 56%-83%, muy por encima del WACC. En 2024-2025 ambas series convergen a casi cero o negativo. Esto prueba que el problema no es únicamente "goodwill caro sin probar" (que solo dañaría el ROIC consolidado): el gasto discrecional de Homes.com pega directo al NOPAT y hunde también el ROIC del capital tangible. Conciliación con el moat de §4: el moat (medido en gross margin, renewal, pricing power) sigue intacto; lo que se hundió es la rentabilidad reportada del capital total, por una decisión de reinversión reversible, no por erosión de la ventaja competitiva.
Rentabilidad vs peers (FY2025): margen bruto CSGP 78,9% vs MSCI 82,4% vs VRSK 69,9%; margen operativo −2,2% vs MSCI 54,6% vs VRSK 44,8%; ROIC −0,7% vs MSCI 39,9% vs VRSK 31,7%. CSGP consolidado queda en el último cuartil del peer set en toda métrica de rentabilidad. El contraste correcto no es el consolidado (mezcla dos negocios) sino el segmento CRE aislado: Adjusted EBITDA margin de Commercial Real Estate FY2025 = 37,6% ($672M/$1,787M), comparable al rango de VRSK/MSCI, aunque es margen y no un ROIC de segmento verificado (CoStar no publica balance por segmento).
Apalancamiento operativo: antes de 2020, CSGP mostraba apalancamiento operativo positivo real (~2x, 2017-2019). En 2020 se volvió negativo por primera vez (rigidez de costos frente a shock cíclico). Desde 2023 es de otra magnitud y otro origen: decisión deliberada de gasto, no rigidez ante un shock externo. Si el gasto se normaliza, el apalancamiento histórico (~2x) reaparecería sobre una base de revenue hoy 2,3x más grande que 2019.
Descomposición del retorno al accionista (~5 años, vía EV dado que no hay dividendos): crecimiento del fundamento (revenue TTM $1,944M→$3,556M) aportó +82,9%; compresión de múltiplo (EV/Sales ~15x pico 2021 → ~3,5x TTM) restó −76,7%; neto −57,3%, consistente con la caída observada de market cap de ~$33,9B (jun-2025) a ~$12,3B (sep-2026). El negocio casi duplicó revenue en 5 años y el valor de empresa cayó a la mitad porque el mercado comprimió el múltiplo casi 5 veces más rápido de lo que creció el fundamento. Insumo directo del DCF inverso en §6.
Calidad de earnings. El flujo operativo estuvo por encima del resultado neto en los 10 años (conversión de caja CFO/NI ≥ 1,0 sin excepción; rango 1,30-2,36 en 2016-2023, disparado a niveles extremos en 2024-2025 solo porque el NI está deprimido por gasto discrecional y D&A de M&A, no porque la generación de caja se debilite). H1'26: CFO $267M (+34% YoY) con NI positivo $58M (vs pérdida $9M en H1'25); op income H1'26 +$79M vs −$70M H1'25, la inflexión operativa confirmada en Q2'26 (+$76M vs −$27M). Brecha GAAP-Adjusted FY25: op loss GAAP −$72M vs Adj EBITDA ~$442M (gap ~$514M), compuesta por D&A de intangibles (~$263M), SBC ($194M) y costos de integración one-time; el add-back de D&A es legítimo, el SBC hay que restarlo de vuelta al juzgar valor. Sin restatements, opinión de auditor sin salvedad FY2025, sin going concern. Cobrables crecen por debajo del revenue (sin señal de channel stuffing). Comisiones diferidas amortizadas de forma conservadora y consistente. Graham score: B.
Balance (30-jun-2026): caja $1,266M, activo corriente $1,654M vs pasivo corriente $747M (ratio corriente 2,21x), deuda de largo plazo $994M (Senior Notes 2,8% due 2030), patrimonio ~$7,945M. Deuda única, 100% tasa fija, bullet único en 2030 sin muro de vencimientos dentro de 48 meses; revolver $1,100M sin usar (undrawn), vence 2029. Covenant Total Leverage Ratio ≤ 4,50x, en cumplimiento, con margen holgadísimo (el EBITDA tendría que caer ~65-70% para acercarse al techo).
La caja neta se consumió. De +$3,689M (2024) a +$640M (2025) a +$266M (jun-2026, excl. leases). Post cierre de Zonda (~$800M cash, ago-2026): deuda neta ajustada ≈ $690M (incluyendo leases operativos $152M y financieros $9M), o ~$534M solo deuda financiera contra caja pro-forma ~$466M. Es el número que alimenta el WACC y el EV del bloque de valuación, no la caratula pre-Zonda; rango razonable $600-750M según generación de caja y recompras de Q3 aún no reportadas. Deuda neta ajustada/EBITDA post-Zonda ≈ 1,0x-1,4x (pre-Zonda era net cash). El colchón de interest income se achicó de $214M a $110M al quemar caja; el NI contable positivo depende cada vez menos de él.
Goodwill. $2,528M (2024) → $4,944M (dic-25) → $4,981M (jun-26), casi duplicado por Domain ($1,244M) + Matterport ($1,105M), más lo que sume Zonda aún no reflejado. Goodwill/patrimonio = 63%; goodwill/activo total = 49%. Sin deterioros reconocidos hasta jun-26 (test anual 1-oct). Riesgo de impairment material no resuelto: el goodwill de Residential (Domain + Matterport) descansa sobre negocios con ROIC hoy negativo o cero; probabilidad de impairment parcial en 24 meses estimada 30-45%.
Dilución. Acciones diluidas 324,4M (2016) → 420,7M (2025), CAGR 10y ~2,9%, mayormente puntual y ligada a M&A (11,7M emitidas por Matterport Q1'25). SBC saltó de ~$85M (2021) a $194M (2025, ~6% del revenue, ~45% del CFO), pero se estabiliza: H1'26 $80M (run-rate ~$160M anualizado, por debajo del pico FY25). Inflexión 2026: acciones caen de 420,7M a 404,8M (jun-26) por recompras de $587M en H1'26 contra programa vivo de $1,500M, más que compensando la dilución del SBC.
Contingencia sin cuantificar: demandas copycat de Matterport (Leostic/Schmitt/Coombe/Build Legacy/iRobot/class actions), rango de pérdida "no puede estimarse de forma razonable", sin devengo. El precedente Brown Judgment (Matterport) ya costó $109M pagados en Q2'26.
Valuación · tres lentes
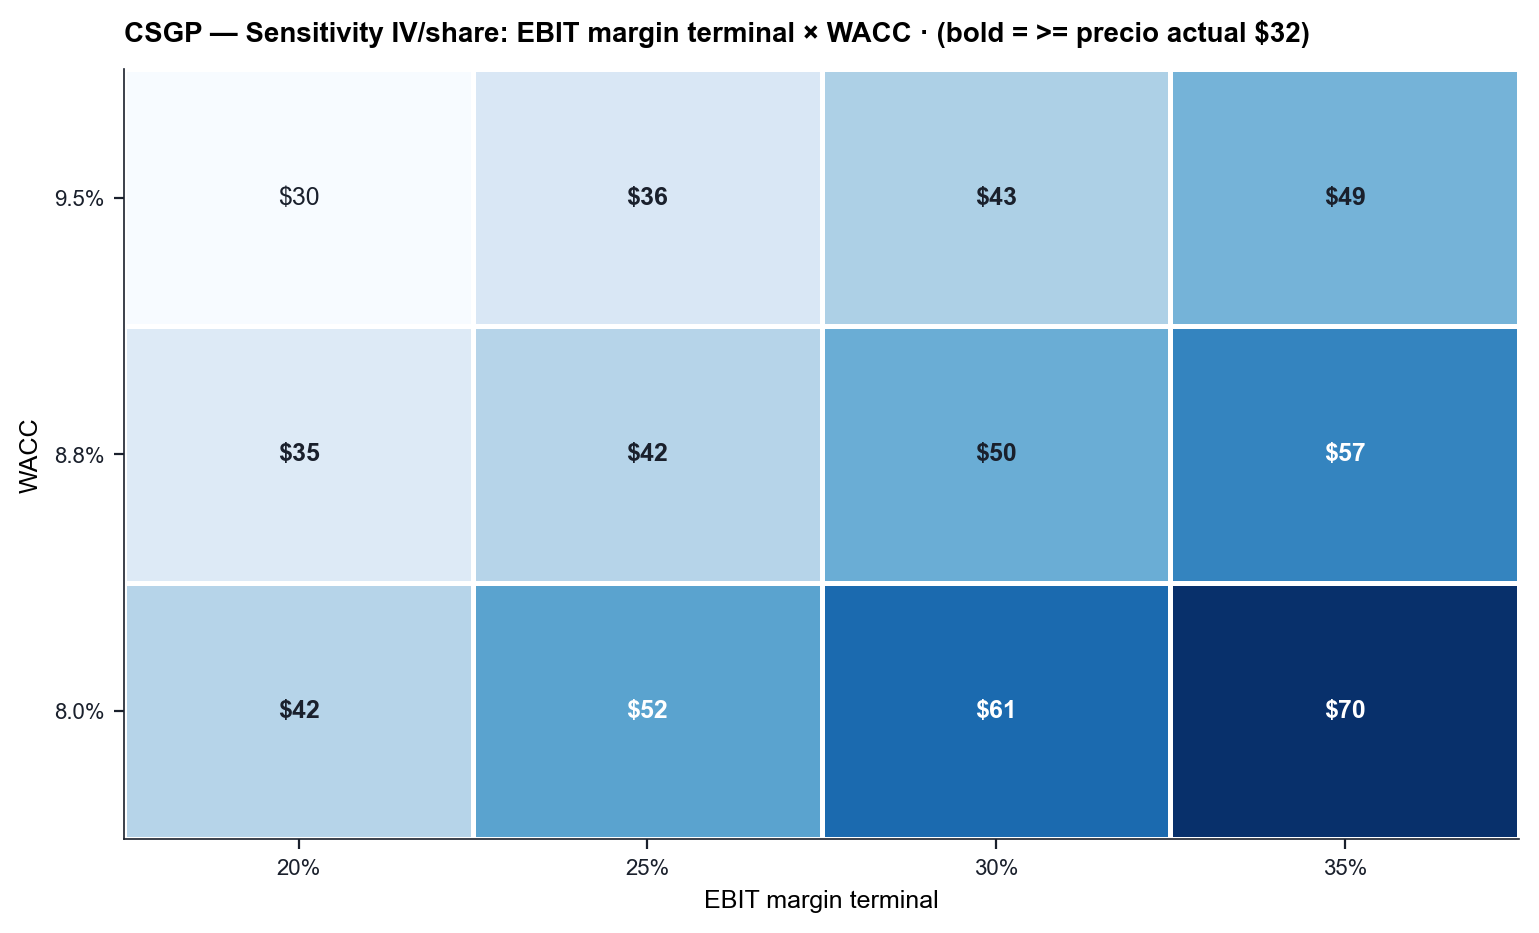
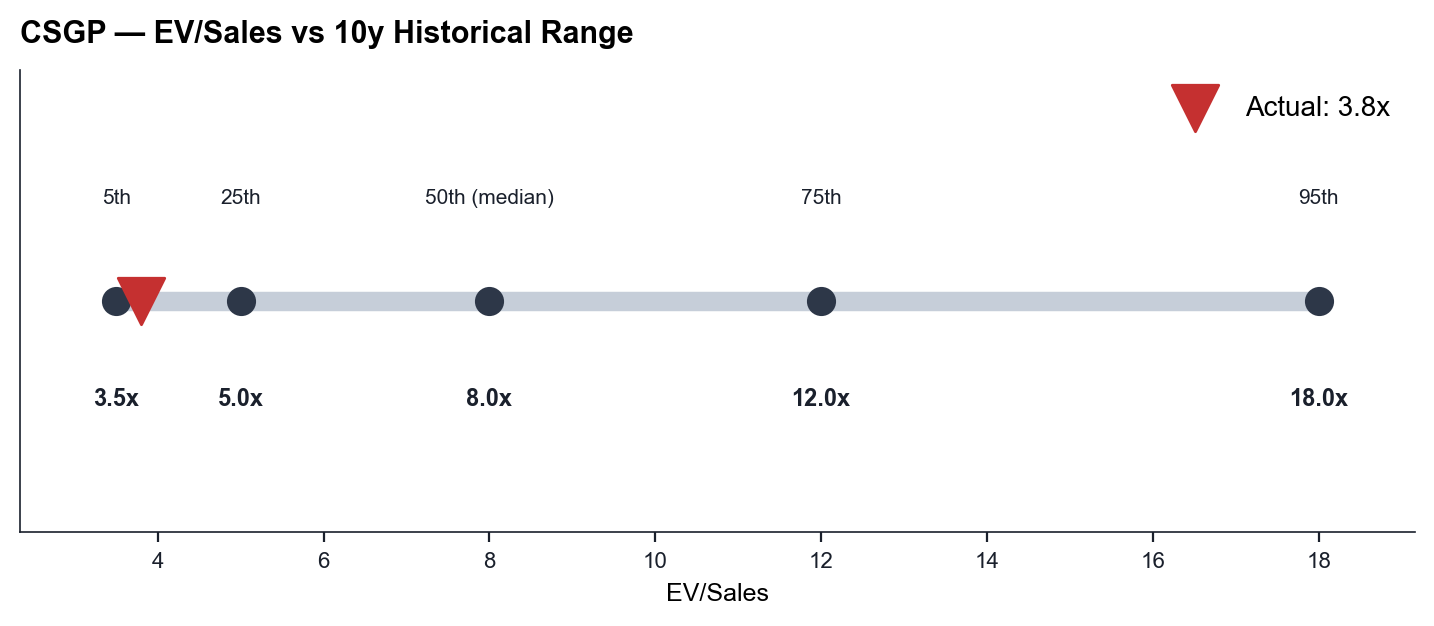
Anclas de mercado (2026-09-09): precio spot $29,83 Google Finance. Market cap $12,09B. Rango 52 semanas $25,89-$90,71. Acciones diluidas ~405M (cae de 419,8M FY25 por recompras). Deuda neta ajustada post-Zonda ~$690M (§3). Revenue TTM $3,556M. EV ~$12,6-12,8B. EV/Sales actual 3,59x, percentil ~0-5 del rango propio de 10 años (pico ~15x en 2021).
El motor correcto no es capitalizar el GAAP deprimido (P/E 168x sobre NI $7M, sin sentido): es un FCFF DCF con margin-ramp desde ~4% (2026) hasta un terminal por escenario, porque la earnings power reportada está artificialmente deprimida por el S&M discrecional de Homes.com.
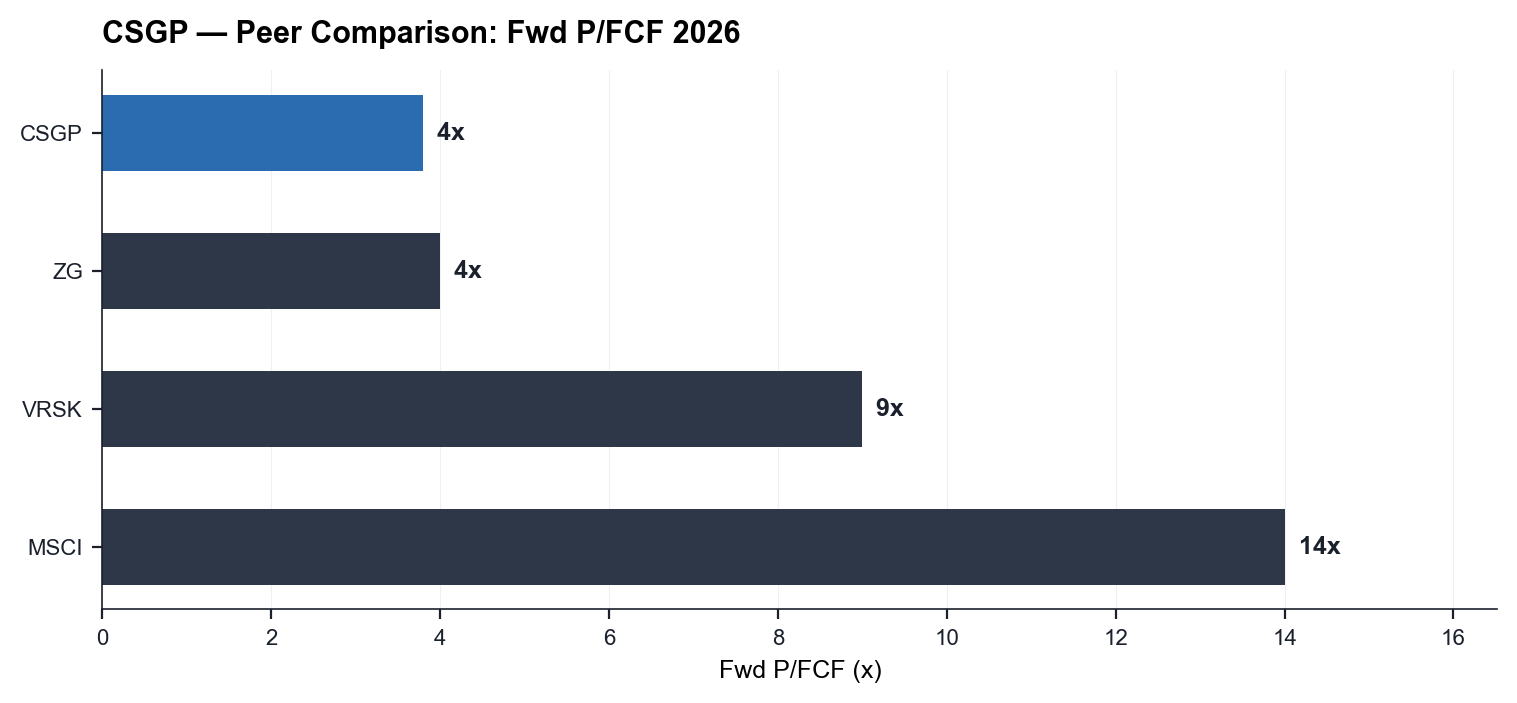
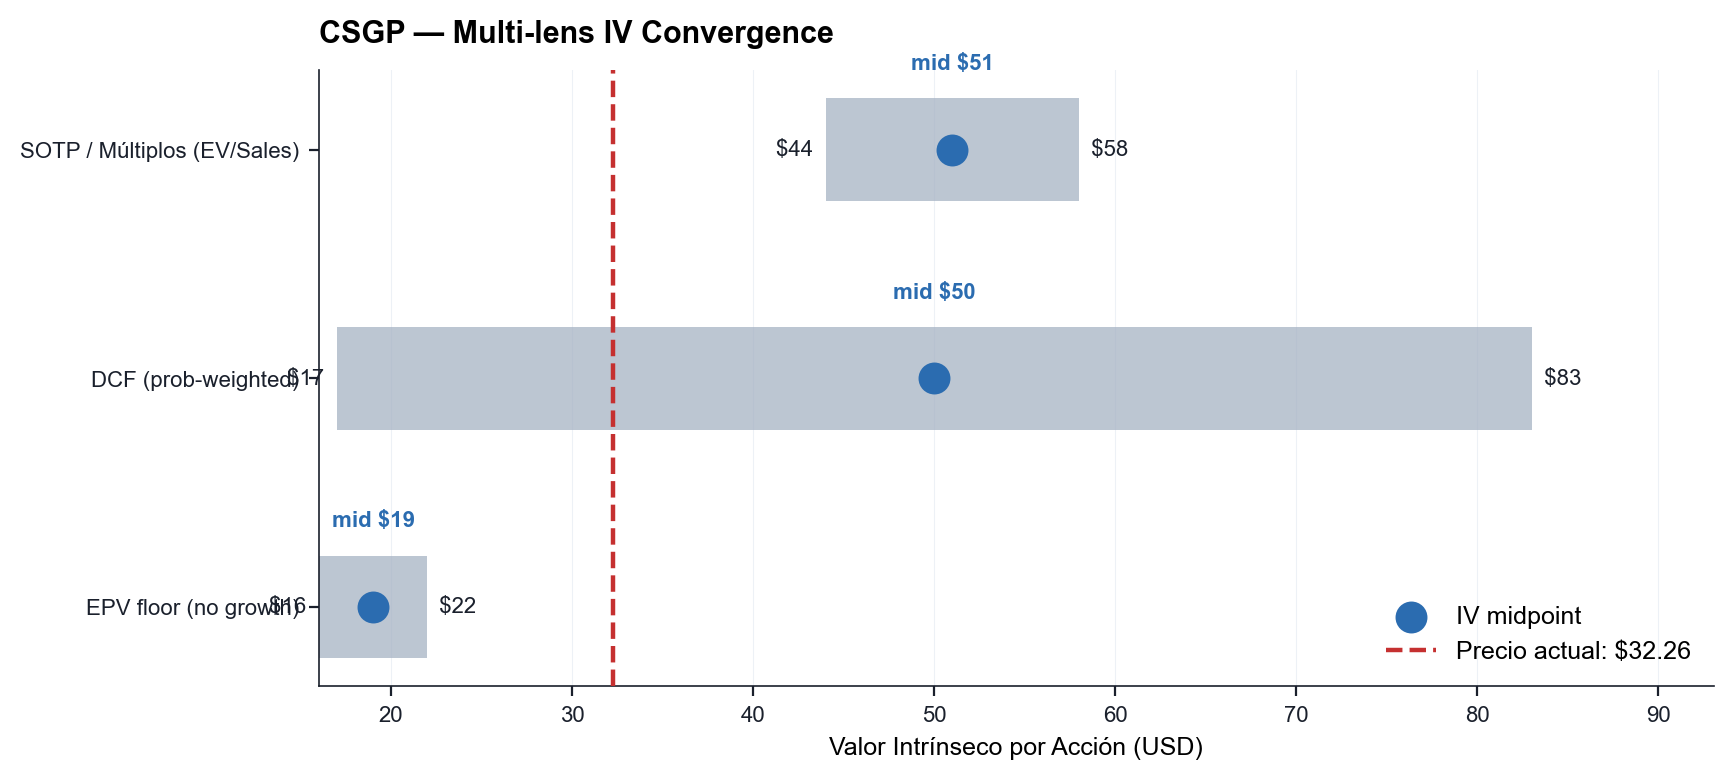
Lente 1, múltiplos relativos y SOTP. El core CRE (79% gross margin, 89% renewal, near-monopolio, Adj EBITDA de segmento 37,6% FY25) es cualitativamente comparable a VRSK (~9x sales) y MSCI (~13-14x sales); el consolidado de CSGP cotiza a 3,59x, apenas por encima de Altus Group (~3-4x, el piso, pure-play chico de bajo margen). SOTP: CRE core (7-9x sales) $11,0-14,1B, Other CRE (4x) $0,9B, Apartments.com (5-7x) $5,3-7,4B, Homes.com+Domain+OnTheMarket+Land (2-3x, tratado como opción) $0,8-1,2B; total EV $18,0-23,6B, menos deuda neta, equity per share $43-57 (punto medio ~$50).
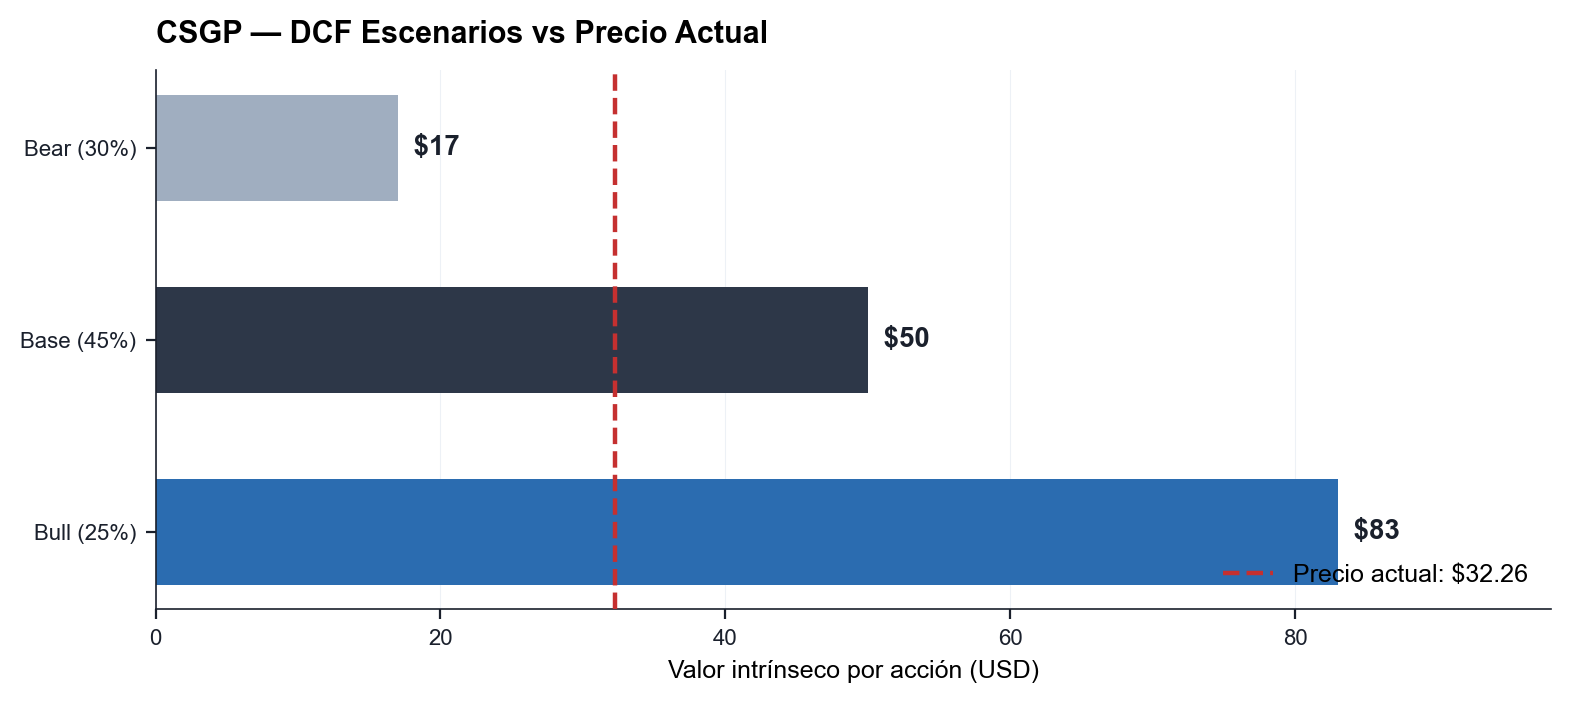
Lente 2, DCF FCFF (3 escenarios):
| Supuesto | Bear (30%) | Base (45%) | Bull (25%) |
|---|---|---|---|
| Op margin terminal (Y10) | 15% | 29% | 35% |
| WACC | 9,5% | 9,0% | 8,75% |
| Crecimiento perpetuo | 3,5% | 4,0% | 4,5% |
| Valor/acción | ~$14 | ~$48 | ~$84 |
IV ponderado = 0,30×14 + 0,45×48 + 0,25×84 ≈ $47. El TV domina el 78% del EV en el caso base: el valor es sobre todo apuesta a la normalización de margen, no al revenue 2026 (sin variant, §5). El bear ($14) es el escenario donde Homes.com nunca paga y el core sostiene solo 15% de margen consolidado, sin requerir que el core se rompa. El bull ($84) requiere que el residencial se vuelva segunda franquicia con margen 35% (el target de management, hoy lejano).
Lente 3, EPV (sin crecimiento, a op margin normalizado 20-22%, el nivel que CSGP demostró en 2021-2022): EBIT normalizado ~$711-782M, NOPAT ~$548-602M, EPV ops ~$6,085-6,693M, menos deuda neta ajustada, EPV per share ≈ $13-15; a target de management (30% margin), EPV ≈ $21. Rango consolidado $13-21. A $29,83 se paga ~$9-17/acción por puro growth optionality. Para un core cuasi-monopólico, no es exigente, pero confirma que hoy se compra sobre todo crecimiento futuro, no el negocio ya instalado.
DCF inverso, el corazón de la variant. El precio de $29,83 implica un op margin terminal de solo ~18%, apenas por encima del bear (15%) y muy por debajo del base (29%) y del nivel que el propio core ya demuestra (~30%+ en el segmento CRE). Dos verificaciones independientes confirman que el precio NO exige que Homes.com funcione: (1) el margen implícito de ~18% es alcanzable con el core CRE solo mezclado con un residencial a breakeven; (2) el CRE segment solo, a 7-8x sales, justifica $12,5-14,3B de EV, equivalente al EV actual completo, o $29,2-33,6 por acción. El core solo por sí solo justifica de spot a ~$34; el residencial entero (incluida Apartments.com rentable) cotiza en cero o negativo.
Triangulación: DCF ponderado ~$47, SOTP mid ~$50, EPV floor $13-21. Los lentes convergen en un rango de valor intrínseco de $47-50, con un piso EPV que marca el downside protegido por la calidad del core.
- Precio spot: $29,83
- IV base (DCF): $48 · IV ponderado: ~$47
- Margen de seguridad: 36,5% (vs ponderado) a 37,9% (vs base)
- Precio de compra agresivo: $26-28 (40-45% bajo el base)
El spot está apenas por encima de la zona agresiva y apenas por debajo del umbral de entrada. El MoS de ~37% es material pero no alcanza el ≥40% que la calidad del research (64/100) exige según la matriz de decisión.
Preguntas frecuentes
¿CoStar (CSGP) está cara o barata?
Según mi análisis del 9 de septiembre de 2026, CoStar cotizaba a US$29,83 contra un valor intrínseco ponderado de US$47 por acción, un margen de seguridad de 36,5%: cotiza por debajo de su valor, pero con un descuento menor al que exijo para comprar. Al último cierre registrado: US$31,14 al 15 de septiembre de 2026, margen de seguridad +34%.
¿Cuál es el valor intrínseco de CoStar?
Mi estimación ponderada es de US$47 por acción, con US$48 en el escenario base. Surge de 3 lentes de valuación: Múltiplos (SOTP), de US$43 a US$57; DCF (bear-bull), de US$14 a US$84; EPV normalizado, de US$13 a US$21.
¿A qué precio conviene comprar CSGP?
En mi análisis del 9 de septiembre de 2026, la zona de compra agresiva es US$26-28 y el veredicto es «pasar por ahora». No es una recomendación de inversión: es el precio al que, con mis supuestos, el margen de seguridad llega al nivel que exijo.
¿Cuáles son los principales riesgos de invertir en CoStar?
Los que más pesan en mi análisis: 1) Homes.com nunca monetiza (probabilidad 30-40%, riesgo de pérdida permanente); 2) Desintermediación por AI search (probabilidad 30-45%, riesgo de pérdida permanente); 3) M&A destructiva y goodwill sin probar (probabilidad 40-55%, riesgo de pérdida permanente).
¿CoStar es una buena empresa?
En mi escala de calidad obtiene 64,0 sobre 100 (negocio 20,0/25, track record 5,0/15, solidez financiera 14,2/20, management 10,8/15, capital allocation 11,0/20, ajuste discrecional 3,0/5). En mi método, comprar exige al menos 75 puntos y un margen de seguridad de 30% o más; entre 60 y 74 puntos exijo un margen de 40%, y debajo de 60 la descarto.
Para leer esta tesis
Los conceptos que aparecen acá, explicados en dos niveles y con casos reales:
- ROIC vs WACCUna empresa crea valor solo cuando la plata que invierte rinde más de lo que cuesta.
- MoatUn buen retorno atrae competidores. El moat es lo que impide que lleguen a quedarse con él.
- Calidad de earningsAntes de preguntar cuánto ganó una empresa, hay que preguntar de dónde salió esa ganancia.
- SBC y diluciónSi la empresa paga con acciones, el costo existe igual. Lo pagás vos, con una porción más chica de la empresa.
- Deuda neta ajustadaLa pregunta no es cuánto debe la empresa. Es si sobrevive a dos años malos sin fundirse ni emitir acciones.
- EPVValuá la empresa como si nunca más creciera. Lo que el precio paga por encima de eso es la apuesta.
- DCF inversoEn vez de adivinar el futuro, averiguá qué futuro ya está pagando el mercado. Después decidí si te lo creés.
- Margen de seguridadTodo análisis tiene errores. El margen de seguridad es el espacio para que esos errores no te cuesten caro.