Pagos en emergentes. El mercado lee bps; el negocio genera dolares.
Al 30 de agosto de 2026, DLocal Limited (NASDAQ: DLO) cotizaba a US$15,03. Mi valor intrínseco ponderado es de US$17,00 por acción (escenario base: US$18,40). El margen de seguridad es de +11,6%. Veredicto: pasar por ahora, con zona de compra agresiva en US$10,20. Riesgo principal: Compresión es precio, no mezcla (probabilidad 25-35%).
- Precio
- US$15,03 · 30 de agosto de 2026
- Valor intrínseco
- US$17,00 ponderado · US$18,40 base
- Margen de seguridad
- +11,6%
- Calidad del negocio
- 66,6/100
- Veredicto
- Pasar por ahora
- Compra agresiva
- US$10,20
- Riesgo principal
- Compresión es precio, no mezcla · probabilidad 25-35%
- Último cierre
- US$14,61 al 15 de septiembre de 2026, margen de seguridad +14%
Jugá con la valuación de DLO vos mismo
Un modelo de Monte Carlo en vivo: movés los supuestos (crecimiento, márgenes, WACC) y ves cómo cambia el valor intrínseco y el margen de seguridad en tiempo real.
Resumen ejecutivo
DLocal opera la capa de orquestación de pagos que permite a un merchant global cobrar de, y pagar a, usuarios finales en más de sesenta mercados emergentes con una sola integración, absorbiendo por cuenta del cliente las licencias regulatorias, el FX no convertible, el settlement y el compliance país por país. En los doce meses a junio de 2026 procesó $55.230 millones de volumen, facturó $1.356 millones y retuvo $465 millones de ganancia bruta. El 80% del revenue viene de América Latina, con Brasil, Argentina y México aportando aproximadamente 20%, 18% y 18% respectivamente. Es uno de los tres o cuatro jugadores capaces de servir a un merchant Tier 0 en veinte países con licencia propia, junto a Rapyd y EBANX.
La tesis larga tiene tres patas. El volumen crece a cuatro veces el ritmo de su mercado direccionable y aceleró a +92% interanual en el segundo trimestre de 2026, el máximo en cuatro años. El balance es excepcional: capital de trabajo operativo negativo en $292 millones, o sea que el crecimiento se autofinancia con dinero de los propios clientes, más caja neta de $302 millones, cero deterioros de llave en toda su historia y cero dilución en cinco años. Y la asignación de capital es demostrablemente buena: recompró 25,6 millones de acciones a un promedio de unos $11,16 con su múltiplo en el decil inferior, pausó en 2025 cuando el múltiplo se normalizó, y reanudó en 2026 al volver al piso; esas recompras están hoy 35% en ganancia.
La valuación triangula en un valor intrínseco conservador de $17,00 (rango $15 a $19), contra un precio de $15,03: margen de seguridad de +11,6%. El piso sin crecimiento (EPV) es de $5,82, apenas el 39% del precio, lo que significa que el 61% de lo que se paga hoy es crecimiento futuro. El precio de compra agresivo está en $10,20 a $11,90, que es casualmente donde la propia empresa recompró. Con un quality score de 66,6 sobre 100 y ese margen de seguridad, la matriz de decisión arroja pasar por ahora para capital nuevo.
El riesgo dominante absorbe el 47% del impacto esperado del top 10 y es único: el take rate de ganancia bruta cayó de 2,79% (2019) a 0,72% (2Q26) y no encontró piso en seis años. La pregunta que decide todo es si esa compresión es rotación de mezcla (el local-to-local, estructuralmente más barato, ya es el 61% del volumen) o erosión de precio. La gerencia dice que es mezcla. No es verificable con información pública porque DLocal no publica take rate por sub-segmento, corredor ni cohorte. Sí es falsable con fecha: se vuelve observable en dos o tres trimestres, cuando anualice la rampa del merchant de ride-hailing que explica la aceleración. El próximo punto de inflexión es el resultado del tercer trimestre de 2026, en noviembre.
El negocio
Modelo: Payment Processors & Networks. Fase del ciclo: crecimiento en escala, con margen unitario en normalización.
Spotify quiere cobrarle ocho dólares por mes a alguien en Lagos. Uber quiere pagarle a un conductor en Buenos Aires todos los viernes. El obstáculo no es técnico: en Nigeria hace falta una licencia nigeriana, una cuenta en un banco nigeriano, entender la transferencia instantánea local, saber que la moneda no se convierte libremente, y cumplir reglas anti-lavado nigerianas. Y después hay que hacer lo mismo, distinto, sesenta veces.
DLocal hace eso por ellos. Un merchant se conecta una vez, firma un contrato, y cobra y paga en más de sesenta países como si fuera uno. Se queda con una tajada de cada dólar que pasa: 72 centavos de ganancia bruta por cada 100 dólares procesados en el segundo trimestre de 2026.
Le pagan en lugar de hacerlo ellos porque montar veinte filiales con veinte licencias cuesta años, y porque para Spotify, Nigeria es el 0,3% de su negocio. Esa asimetría es todo el negocio. Y existe ahora y no antes porque el cliente final apareció primero: hay 2.300 millones de cuentas de dinero móvil moviendo más de dos billones de dólares al año.
Unit economics: la unidad correcta es el dólar de TPV
| Por $100 de TPV | 2019 | 2022 | 2025 | 2Q26 |
|---|---|---|---|---|
| Revenue bruto | $4,29 | $3,96 | $2,68 | ~$2,26 |
| Costo de servicio (rails, procesadores, FX, funding) | $1,50 | $2,05 | $1,69 | ~$1,54 |
| Gross profit | $2,79 | $1,91 | $0,99 | $0,72 |
| Opex asignado | $1,42 | $0,70 | $0,45 | $0,36 |
| Resultado operativo | $1,37 | $1,21 | $0,54 | $0,36 |
HECHO El opex por unidad de volumen cayó 75% y el gross profit por unidad cayó 74%. DLocal se volvió dramáticamente más eficiente y toda esa mejora se transfirió al cliente. El accionista se quedó con el crecimiento del volumen, y solo con eso. INFERENCIA Es una definición razonable de negocio sin pricing power.
La economía por cliente, y el hallazgo que redefine el modelo
760+ merchants, revenue promedio de $1,78M. Pero el top 10 concentra el 61% del revenue (~$83M cada uno) contra ~$0,7M del merchant promedio de la cola: un cliente grande vale unas 118 veces uno chico. Y dos merchants superan individualmente el 10% del revenue, cuando un año antes ninguno lo hacía HECHO.
HECHO En el segundo trimestre de 2026, $391,7M de los $399,7M de revenue (el 98%) vino de merchants existentes. Los clientes nuevos aportaron unos $8 millones.
DLocal no es una máquina de adquirir clientes: es una máquina de ganar participación dentro de la billetera de los que ya tiene. El gasto comercial es apenas el 2,7% del revenue, no porque el costo de adquisición sea eficiente sino porque casi no hay adquisición. El motor es expansión, y las métricas de retención lo confirman de forma extrema.
La tensión central, como identidad
GP = TPV × take rate
      ↑ +83%      ↓ −33% YoY (1,07% → 0,72%)
      ─────────────────────────────────────────
      GP = +29% YoY  →  crece, pero cada vez menos
El volumen creció 92% y la ganancia bruta 29%. La brecha de 63 puntos porcentuales es la compresión. La tesis entera depende de cuántos años el volumen puede seguir ganándole.
Contexto de industria
Segmento: orquestación de pagos cross-border y local-to-local para mercados emergentes, capa midstream B2B2C. No es fintech consumer (Nu, MELI Pago), ni acquiring de mercados desarrollados (core de Adyen/Stripe), ni remesas C2C (Wise, Remitly), ni acquiring doméstico EM (StoneCo, PagSeguro).
TAM / SAM / SOM
| Métrica | TPV | Pool de fees | CAGR 5y | Fuente |
|---|---|---|---|---|
| TAM — cross-border total | ~$200T de flujo | $240–400B | +7,2% a +7,9% | Mordor; Fortune BI 2026 |
| SAM — merchant-facing hacia/desde EM | ~$700–850B | ~$26–34B | +17–21% | INFERENCIA |
| SOM — orquestación enterprise EM defendible | ~$250–320B | ~$9–12B | +20–25% | INFERENCIA |
| DLocal | $55,2B LTM | GP $465M | +83% H1 YoY | HECHO |
Penetración: ~7% del SAM, ~17-22% del SOM. Runway estructural del nicho 8-12 años; de la fase de hiper-crecimiento de DLocal, 3-5 años.
[Nota de conciliación] El consenso sell-side de "+7,2% a +7,9%" mide el mercado cross-border agregado, que incluye corredores B2B maduros entre países desarrollados. El sub-nicho EM merchant-facing crece 2-3x más rápido. No leer el 7% como techo de DLocal.
Concentración: HHI depende de cómo se defina el mercado
| Player | TPV est. 2026 | Nota |
|---|---|---|
| Rapyd (incl. PayU GPO) | ~$60–80B | Compró PayU GPO por $610M (cerrado mar-2025): rails de acquiring directo en 6 países LatAm + Nigeria y Sudáfrica |
| DLocal | $55,2B | Ganando share, acelerando |
| Thunes | ~$35–45B | 130+ países, 3.000M de wallets conectadas |
| Flutterwave | ~$30–35B | África occidental |
| EBANX | ~$28–33B | +48% TPV en 2025; mudó HQ a Singapur en mar-2026 para atacar APAC |
- Nicho amplio (~$280B): HHI ≈ 1.440 → no concentrado.
- Sub-nicho enterprise (~$150B): HHI ≈ 1.860 → moderadamente concentrado.
OPINIÓN La segunda lectura es la relevante, y su implicancia es incómoda: un oligopolio de tres o cuatro jugadores de tamaño similar es la estructura que produce competencia de precios, no disciplina de precios. Un duopolio coordina; tres compiten. Es coherente con lo observado: el nicho se concentra y el take rate cae al mismo tiempo.
Cadena de valor: dónde se captura el valor
| Capa | Captura por $100 de TPV | Poder de negociación |
|---|---|---|
| Rails (tarjetas, PIX/UPI, mobile money, bancos locales) | $1,60–2,00 | Alto y creciente. Los rails instantáneos estatales fijan precio cerca de cero |
| Orquestación (DLocal, Rapyd, EBANX) | $0,72–1,10 | Medio y en caída |
| Merchant (Uber, Amazon, Spotify) | El resto | Muy alto. Multi-homing y escalas de descuento |
HECHO El revenue take rate cayó 43% desde 2019 (4,29 → 2,46) mientras el gross profit take rate cayó 70% (2,79 → 0,84). La diferencia es costo de servicio: en 2019 DLocal retenía 65 centavos de cada dólar de revenue; hoy retiene 34. El valor migra aguas arriba hacia los rails, no solo aguas abajo hacia los merchants. El caso de México en 2Q26 lo ilustra: DLocal no pudo renegociar sus costos de procesamiento a la baja mientras sus clientes sí lograron mejores precios. Cuando el proveedor no cede y el cliente exige, el margen sale del medio.
Sub-segmentos: el hallazgo estructural
| Sub-segmento | CAGR | Take rate GP |
|---|---|---|
| Pay-in cross-border | +14–18% | 1,2–2,0% |
| Pay-out cross-border | +25–32% | 0,9–1,5% |
| Local-to-local | +30–40% | 0,35–0,60% |
| FX y treasury | +10–15% | Muy alto (spread) |
INFERENCIA Existe una correlación negativa casi perfecta entre crecimiento y margen unitario por sub-segmento. Eso significa que buena parte de la compresión agregada de cualquier jugador del sector es aritmética de mezcla, no pérdida de precio. Es el argumento estructural que respalda la explicación de la gerencia, y es también el motivo por el cual el dato desagregado importa tanto.
Tailwinds y headwinds
| Fuerza | Tipo | Prob. | Timing | Impacto |
|---|---|---|---|---|
| Empuje de merchants globales hacia EM | Tailwind | Alta | Ya | +8–12 pp de CAGR de TPV |
| Rails instantáneos (PIX +52% en 2024; UPI 241.600M de transacciones FY25-26) | Ambas | Alta | Ya | +5–8 pp de TPV, −10 a −20 bps de take rate |
| Crecimiento del pay-out (gig, creator) | Tailwind | Alta | 1-3 años | +3–5 pp |
| Consolidación (salen los subescalados) | Tailwind | Media-alta | 1-3 años | Menos competencia irracional |
| Compresión estructural del take rate | Headwind dominante | Alta | Ya | −10 a −25 bps/año |
| Escalas de descuento de merchants Tier 0 | Headwind | Alta | Ya | Explicó la caída 0,84% → 0,72% |
| Pillar Two | Headwind | Media-alta | Ya | Tasa efectiva 13,1% → 20,4% |
| Devaluación o control cambiario en Argentina | Headwind | Media-alta | 0-24 meses | Argentina = 17,7% del revenue |
| Adyen/Stripe entran al last-mile EM | Headwind | Baja-media | 3-7 años | −20 a −40% del valor |
Stablecoins: la fuerza de doble filo
La GENIUS Act (Congreso de EEUU, julio 2025) creó el primer régimen federal para stablecoins de pago en dólares. El TAM de pagos cross-border con stablecoins se estima en $16,5 billones, con los corredores de mayor potencial precisamente hacia y entre mercados emergentes; la expectativa de la industria es 5-10% de los pagos cross-border para 2030.
A favor de DLocal: el cuello de botella real no es mover valor, es tener licencia para tocar la moneda local. Una stablecoin no convierte USDC en pesos en la cuenta de un conductor argentino. En contra: una porción material del gross profit viene del spread de FX, no de la comisión. La empresa lo dijo explícitamente al explicar la caída de África y Asia en 2Q26: "menor contribución de mercados de alto spread de FX (Mozambique y Vietnam)".
HECHO DLocal adoptó en 2026 política contable formal para USDC y USDT como activos de liquidación transitorios, declarando que no los tiene con fines de inversión. Saldo al 30-jun-2026: cero. Construyeron la infraestructura contable antes del volumen.
Regulatorio
Licenciada como EMI y Payment Institution en la UE, registrada como MSB ante FinCEN, y Authorized Payment Institution en Reino Unido desde diciembre de 2024. Multi-jurisdiccional por diseño: es el foso y el riesgo a la vez.
- Argentina: indagatorias administrativas y judiciales sobre dLocal Argentina S.A. abiertas desde 2023, sin sanciones perseguidas en esta etapa, sin previsión contable y sin novedades en 2026. Mientras tanto la exposición subió de 12,7% a 17,7% del revenue.
- Egipto y Marruecos: efectivo restringido por exigencias regulatorias multiplicado por cinco en seis meses, de $3,6M a $18,1M.
- OCDE: Pillar Two materializándose. IFRS 18 obligatorio desde enero de 2027, con reexpresión de comparativos de 2026, y cambia la presentación del subtotal de resultado operativo, que es justo la métrica de guidance.
- EEUU: sesgo desregulatorio y pro-stablecoin de la administración Trump. Neto favorable.
Geografía: la diversificación se está revirtiendo
| Región | H1'26 ($M) | H1'25 ($M) | YoY | % H1'26 | % H1'25 |
|---|---|---|---|---|---|
| LatAm | 589,1 | 365,6 | +61% | 80,1% | 77,3% |
| — Brasil | 148,0 | 81,4 | +82% | 20,1% | 17,2% |
| — Argentina | 130,1 | 59,9 | +117% | 17,7% | 12,7% |
| — México | 130,4 | 82,4 | +58% | 17,7% | 17,4% |
| — Otros LatAm | 180,6 | 141,9 | +27% | 24,6% | 30,0% |
| No-LatAm (África + Asia) | 146,4 | 107,6 | +36% | 19,9% | 22,7% |
| Total | 735,5 | 473,2 | +55% | 100% | 100% |
HECHO No-LatAm cayó de 22,7% a 19,9% del revenue. La narrativa de expansión a África y Asia no aparece en los números. Y Argentina es simultáneamente el motor y el riesgo: es el segundo mercado, creciendo 117%, en el país con la indagatoria abierta.
Moat, KPIs y management
El moat — 7 Powers de Hamilton Helmer: 9/21, narrow pero real
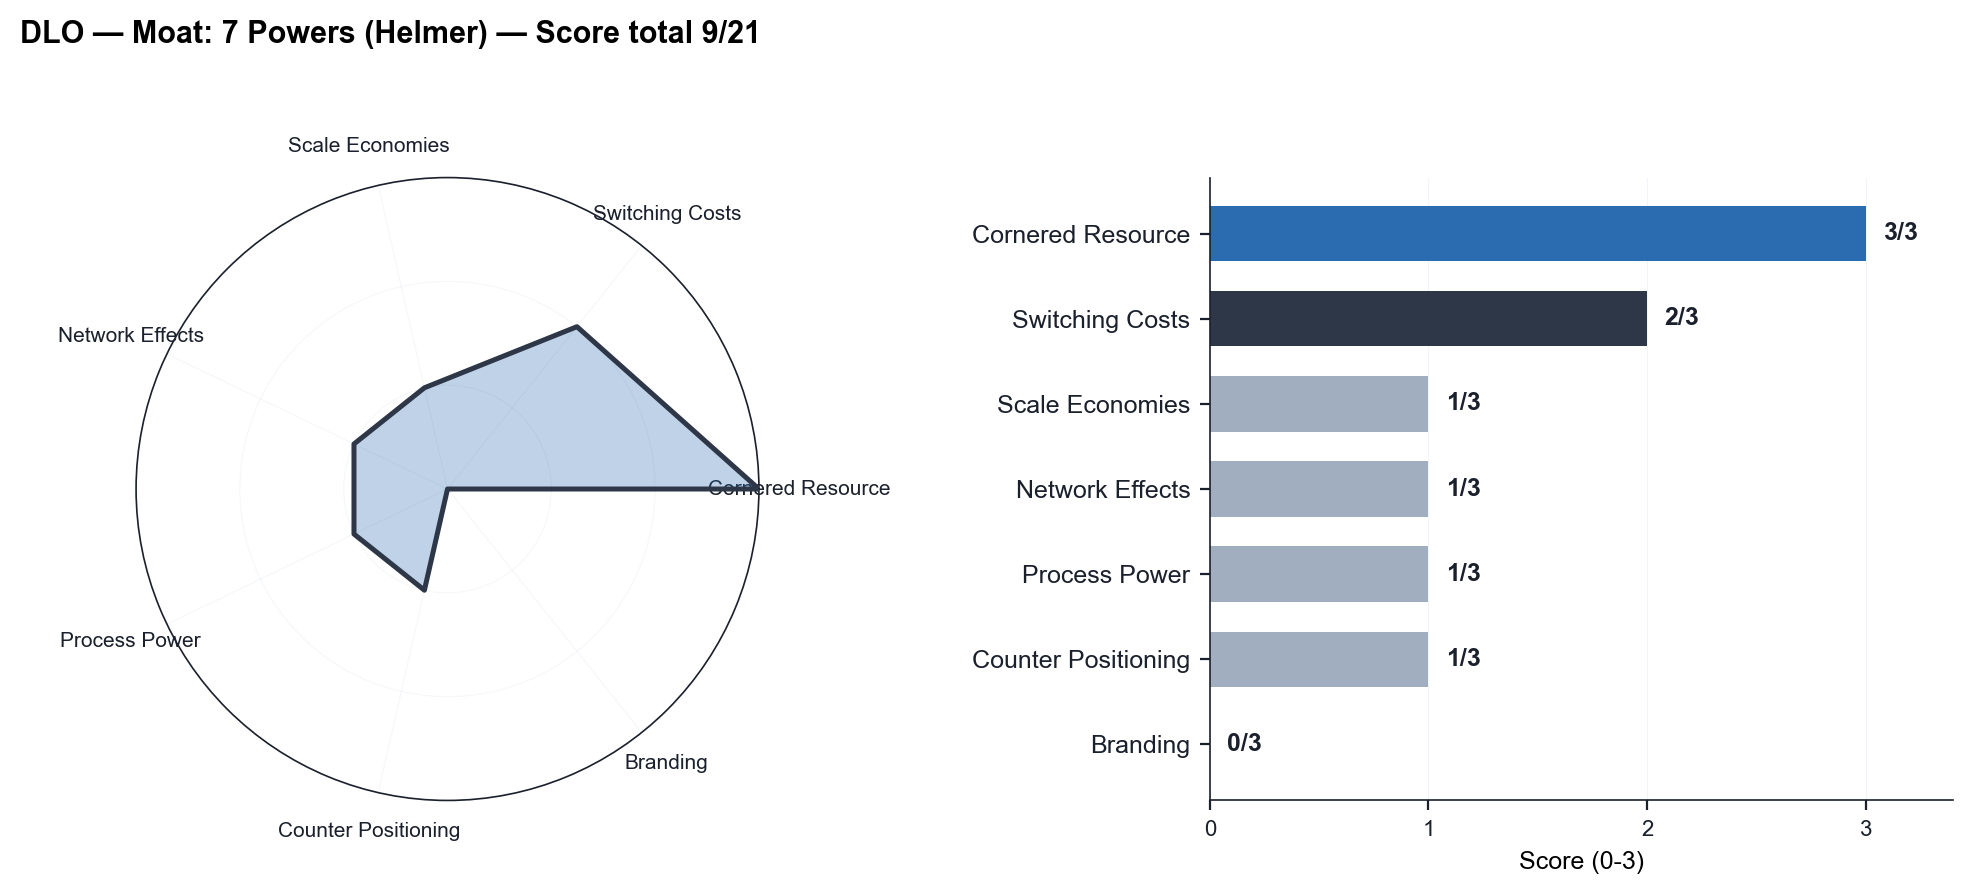
| Power | Score | Justificación |
|---|---|---|
| Cornered Resource | 3/3 | Más de 30 licencias en 60+ países, EMI y PI en la UE, MSB ante FinCEN, API en Reino Unido desde dic-2024, más quince años de compliance local y relaciones con reguladores y bancos. Precio de mercado observable: Rapyd pagó $610M por PayU GPO para obtener un subconjunto de ese recurso en lugar de construirlo. Durabilidad estimada 8-15 años; se erosiona por compra, no por construcción |
| Switching Costs | 2/3 | API, compliance embebido, plomería de liquidación. Medido: NRR 153%, TPV retention 188%, 98% del revenue de clientes existentes. No es 3 porque retiene volumen y no defiende precio: los Tier 0 hacen multi-homing por diseño y lo usan como palanca |
| Scale Economies | 1/3 | Escala regional en LatAm, sub-escala global. En H1'26 el opex creció +46% contra un gross profit de +34% |
| Network Effects | 1/3 | Two-sided débil; un merchant nuevo no mejora el servicio de los existentes |
| Process Power | 1/3 | Know-how last-mile real, pero es exactamente el tipo de conocimiento que la IA codifica |
| Counter-positioning | 1/3 | Los incumbentes evitan el last-mile, pero Rapyd demostró que se entra comprando |
| Branding | 0/3 | B2B infraestructura, cero premium |
El veredicto: OPINIÓN DLocal tiene un moat real, angosto, y de un tipo específico: protege la relación con el cliente y no protege el margen unitario. La demostración más limpia está en el propio 2Q26: el merchant de ride-hailing se quedó, duplicó su volumen secuencialmente, y pagó menos por unidad. Un switching cost que no impide que el cliente te baje el precio es un switching cost de segunda categoría.
Es la clase de foso que produce un compounder de dólares mientras el volumen crezca, y una trampa de valor el día que el volumen se aplane.
El moat testeado contra el spread económico
[Nota de conciliación] El moat puntúa narrow (9/21) pero el spread económico es de +18,3 puntos sobre el costo del capital. No es contradicción: el spread no viene del moat, viene del capital invertido negativo. DLocal gana mucho sobre poco capital porque opera con float de merchants, no porque tenga pricing power. Un retorno estructural por capital-ligereza es más durable que uno por pricing power, pero no defiende el margen unitario.
KPIs operacionales
KPI #1 — Take rate de gross profit: el número de la tesis
| Año | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | LTM 2Q26 |
|---|---|---|---|---|---|---|---|---|
| Take rate GP | 2,785% | 2,909% | 2,156% | 1,913% | 1,566% | 1,152% | 0,987% | 0,842% |
| Trimestre | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| Take rate | 1,047% | 1,073% | 0,993% | 0,884% | 0,844% | 0,719% |
| Δ QoQ (bps) | −4 | +3 | −8 | −11 | −4 | −12,5 |
HECHO Seis años de caída, −75%. El 2Q26 fue la mayor caída secuencial de toda la serie y rompió el umbral de 0,80% que el research anterior había fijado como disparador bajista. Hubo dos rebotes en la serie (3Q24 +4 bps, 2Q25 +3 bps), consistente con que la mezcla, y no solo el precio, sea el motor.
La explicación de la gerencia, y su falsabilidad. Pedro Arnt afirmó que, excluyendo el merchant de ride-hailing en rampa y el efecto cambiario, el take rate habría quedado "relativamente plano trimestre contra trimestre, con un TPV que igual habría crecido más de 65% interanual", y que la compresión tiene "potencialmente una forma cada vez más asintótica". OPINIÓN Plausible y no auditable. Plausible porque la aritmética de mezcla del contexto de industria la respalda. No auditable porque DLocal no publica el desglose. Falsable en dos o tres trimestres.
Cambio de lenguaje. En 2026 la gerencia reencuadró el take rate de objetivo a métrica de resultado: "el TPV incremental a ganancia bruta incremental es el modelo financiero acá, y no gestionar hacia ningún take rate específico." OPINIÓN Cuando un management redefine la métrica que empeora, hay que anotarlo. Dicho eso, el reencuadre es analíticamente correcto: si la mezcla se desplaza a productos estructuralmente más baratos pero rentables en el margen, gestionar hacia un take rate objetivo destruiría valor. Es a la vez defensivo y correcto.
KPI #2 — Retención
| KPI | 2024 | FY2025 | 2Q26 |
|---|---|---|---|
| NRR | 113% (piso post-shock) | 145% | 153% (5º trimestre consecutivo >140%) |
| TPV Retention | n/d | 158% | 188% |
| Revenue de merchants existentes | n/d | n/d | $391,7M (+58%), 98% del total |
Inflexión histórica (1Q24): el NRR se desplomó de ~165% a 113% cuando un cliente grande renegoció términos. La acción cayó 27% en un día. Ya pasó una vez, con esta misma estructura de concentración, y la estructura hoy es peor.
KPI #3 — TPV y su causa
TPV de $17.694M en 2Q26, +92% interanual (+80% en moneda constante: 12 puntos fueron viento de cola cambiario), séptimo trimestre consecutivo por encima de 50%. Causa concreta: un merchant global muy grande de ride-hailing duplicó su volumen secuencialmente. La gerencia aclaró que su despliegue en LatAm ya está completo y advirtió expresamente contra extrapolar las tasas de salida hacia 2027.
KPI #4 — Mezcla
Local-to-local 61% del TPV (+6 p.p. secuencial); pay-in/pay-out ~64%/36%; LatAm 80,1% del revenue.
KPI #5 — OP/GP
| Q | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|
| OP/GP | 56,4% | 53,9% | 54,2% | 44,5% | 50,5% |
Recuperó 6 puntos secuenciales pero sigue 6 puntos por debajo del año anterior. Es la promesa verificable más importante del próximo trimestre.
Múltiplos históricos
| Año | P/E | EV/EBITDA | Market cap |
|---|---|---|---|
| 2021 | 135,2x | 119,2x | $10.530M |
| 2022 | 42,4x | 30,1x | $4.608M |
| 2023 | 34,4x | 23,7x | $5.122M |
| 2024 | 26,7x | 17,8x | $3.211M |
| 2025 | 21,2x | 15,6x | $4.167M |
| Hoy | 22,1x | 14,7x | $4.411M |
Management: grado B
La característica que define todo: HECHO al 31 de diciembre de 2025, los tenedores de Clase B poseían 43,76% del capital y 79,55% de los votos. Al 30 de junio de 2026: 40,3% del capital y 77,1% de los votos. Ninguno de los cinco tenedores de Clase B ocupa un cargo ejecutivo.
| Persona | Rol | % del capital | Valor a $15,03 |
|---|---|---|---|
| Sergio Fogel (cofundador) | No ejecutivo, "Asesor Estratégico" | 17,2% | ~$763M |
| Andrés Bzurovski (cofundador) | Presidente no ejecutivo | 17,0% | ~$754M |
| General Atlantic | Inversor, 1 asiento | 15,8% | — |
| Sebastián Kanovich (cofundador) | Ex co-CEO, hoy director | 4,3% | ~$191M |
| Pedro Arnt | CEO | <1% | <$26M |
| COO, CFO, CTO, CRO, General Counsel | — | <1% cada uno | — |
OPINIÓN No es una empresa dirigida por su fundador, ni una empresa profesional con capital disperso: es una empresa gestionada por profesionales sin capital, controlada por fundadores sin función operativa. El capital y el volante están en manos distintas.
Historial y guidance. Pedro Arnt es CEO desde 2023 tras más de doce años como CFO de MercadoLibre. El equipo ejecutivo es casi enteramente de contratación externa y reciente (Mastercard, Visa, American Express, Worldpay). Cinco directores salieron del directorio en 2025. INFERENCIA Es rotación por reconstrucción, no por deserción, pero este equipo lleva menos de tres años junto y nunca atravesó una crisis en esta configuración.
| Ejercicio | Guidance inicial | Revisión | Real |
|---|---|---|---|
| 2024 | TPV +40-50% | — | +45%, cumplido en tasa |
| 2026 | TPV +50-60% · GP +22,5-27,5% · OP +27,5-32,5% | Ago-2026: TPV a +60-70%, GP a +25-30%, OP MANTENIDO | H1: TPV +83%, GP +33,8%, OP +15,1% |
HECHO Subieron el guidance de volumen y ganancia bruta y mantuvieron el de resultado operativo. Los ~$10M de gross profit adicional se absorben enteros en gastos operativos. Es la lectura más honesta de por qué la acción no reaccionó más fuerte a un trimestre con TPV +92%. OPINIÓN Y es una señal positiva de disciplina: podrían haber inflado el guidance de resultado operativo para acompañar el titular y no lo hicieron.
Incentivos: cantidad y forma bien, contenido invisible.
HECHO Bajo la ley de las Islas Caimán, DLocal no divulga compensación individual ni ninguna métrica de desempeño. Solo hay un agregado: $9,0M (2023) → $19,8M (2024, +120% mientras el ingreso neto CAÍA 19%) → $22,5M (2025).
Lo verificable, y es bueno: - SBC de 1,7% del revenue (5,1% de la ganancia bruta), muy por debajo del umbral de 5%. - Recompras 6,8x el SBC en el semestre; 2,8x acumuladas. - La parte variable de la alta gerencia pasó de 18,6% a 70,1% en acciones en doce meses con el total plano. - Sin paracaídas dorados: los contratos no prevén beneficios por terminación.
Lo verificable, y es malo: - De 7.999.151 instrumentos de capital vivos, solo 180.000 (2,25%) son Performance Share Units. El 97,75% consolida por el paso del tiempo, otorgado a valor nominal de $0,002.
OPINIÓN Un plan que paga por quedarse, no por crear valor. Retiene al equipo, que en una empresa que acaba de reconstruir su plana ejecutiva no es trivial, pero no compra el comportamiento que le interesa a un accionista de largo plazo.
Gobierno: mejoró de forma sustancial, con una reserva.
El directorio se reconstruyó en 2025: pasó de estar dominado por fundadores e inversores a 55,6% independiente (5 de 9), con un comité de auditoría 100% independiente y un experto financiero real (William Pruett, 16 años en Fidelity gestionando el Latin America Fund), más tres comités formales creados desde cero donde antes no había ninguno. El CEO no preside el directorio.
La reserva: el Comité de Nominación y Gobierno tiene 25% de independencia (1 de 4: los otros tres son dos cofundadores y el representante de General Atlantic). Quienes controlan el 77% de los votos también controlan quién entra al directorio. La independencia existe a discreción de ellos.
Puntos ciegos permanentes: DLocal es emisor privado extranjero y está exento de presentar Form 4. No existe registro público de compras ni ventas de insiders, y no hay una sola compra registrada durante la caída del 79% desde 2021. La única señal indirecta disponible apunta en sentido negativo: la Clase B cayó de 129,1M a 116,2M acciones en doce meses (−9,9%) y se convierte en Clase A al transferirse.
Partes relacionadas, el punto a vigilar: los costos con "entidades de cobranza" vinculadas pasaron de $5,9M a $20,6M en un semestre (+252%), el 8,4% de la ganancia bruta, con las contrapartes sin identificar. Está revelado y auditado, y el crecimiento es proporcionalmente coherente con un TPV que subió 83%. Pero ya no encaja en la categoría de "menor y revelado".
Comunicación: comunicados A−, calls B+, reconocimiento de errores A−, divulgación de compensación y gobierno D. Sobre el negocio comunican bien y con honestidad incómoda (reportan el take rate cayendo a 0,72% en la misma página del titular de +92%; llamaron al problema de México "trabajo por hacer", nombrándolo como propio). Sobre sí mismos no comunican casi nada. La opacidad se concentra exactamente donde la ley se lo permite.
Y un movimiento poco común: retiraron el Adjusted EBITDA como métrica de segmento desde enero de 2026 y lo reemplazaron por Resultado Operativo IFRS. Es un movimiento hacia el GAAP, contrario a la práctica de la industria.
Capital allocation: la mejor sección del research
La cascada, en la ventana que tiene el dato honesto:
| Año | FCF ajustado | Recompras | Dividendos | Total devuelto | Payout |
|---|---|---|---|---|---|
| 2024 | ~$91M | $101,1M | 0 | $101,1M | 111% |
| 2025 | ~$191M | 0 | $150,0M | $150,0M | 79% |
| H1 2026 | $83,2M | $86,1M | $57,2M | $143,3M | 172% |
| Acumulado | $365,2M | $187,2M | $207,2M | $394,4M | 108% |
HECHO Desde 2024 devolvió el 108% del FCF ajustado generado. Y en agosto de 2026 tomó $150M de deuda. INFERENCIA La secuencia es defendible: tenía caja acumulada, la acción cotizaba en el decil inferior de su múltiplo, y el costo de la deuda (~6,3%) es menos de la mitad de su costo del capital propio. Devolver capital caro y reemplazarlo con capital barato mientras la acción está barata es lo que haría un buen asignador. Pero es inferencia: la empresa no lo dijo.
Retorno sobre el capital incremental:
| Ventana | Δ NOPAT | Capex acumulado | ROIIC |
|---|---|---|---|
| 2020 → 2025 | +$161,6M | $138,0M | 117% |
| 2022 → 2025 | +$73,7M | $77,6M | 95% |
| 2023 → LTM 2Q26 | +$37,2M | $79,0M | 47% |
HECHO Entre 47% y 117% contra un costo del capital de 12-15%, pero cayendo rápido. INFERENCIA Aproximadamente un tercio del deterioro reciente es la suba de la tasa impositiva efectiva (13,9% → 20,4%, Pillar Two), no deterioro del negocio: a la tasa de 2025, el ROIIC de la ventana reciente sería 66% en lugar de 47%.
Tasa de reinversión: 9,9% de la ganancia bruta acumulada ($163,2M de capex sobre $1.648,8M). OPINIÓN El problema de DLocal no es el retorno sobre el capital incremental: es que no puede desplegar capital. Gana entre 47% y 117% sobre cada dólar incremental pero solo puede colocar entre $20M y $37M por año. Cuando eso pasa, el payout no es una señal de madurez: es la única alternativa.
Recompras juzgadas por el precio pagado:
| Período | USD | Acciones | Precio promedio | EV/GP de ese año | Veredicto |
|---|---|---|---|---|---|
| 2023-2024 | $199,0M | 18.754.887 | ~$10,61 [reconstruido] | ~8-9x, decil inferior | Excelente |
| 2025 | $0 | 0 | — | ~15x, zona media | Pausaron |
| H1 2026 | $86,1M | 6.887.815 | $12,49 [divulgado] | ~8,7x, decil inferior | Excelente |
| Total | ~$287,1M | ~25,6M | ~$11,16 | — | +34,7% en ganancia |
OPINIÓN Cumple el anclaje de forma textual: recompras concentradas en años de precio deprimido. Y la prueba de que hay criterio y no automatismo: pausaron en 2025, el único año con el múltiplo en zona media, y reanudaron en 2026 al volver al piso. Compraron a entre 46% y 57% del valor intrínseco estimado en ese momento. Quedan $213,9M del programa autorizado hasta marzo de 2027.
[Nota de conciliación] Hay una tensión aparente entre un plan de incentivos que es 97,75% por antigüedad y una asignación de capital contra-cíclica de manual. Resolución: la alineación no viene del plan de compensación ejecutiva, viene de los accionistas de control. Quien decide recomprar a $12,49 no es el CEO que tiene menos del 1%: es un directorio presidido por alguien con $754M en la acción. Consecuencia: la buena asignación de capital es atribuible a la estructura de control, y por lo tanto es más frágil ante una salida de los fundadores que ante una salida del CEO.
M&A: prácticamente inexistente en diez años. Dos operaciones, ninguna material, cero deterioros. La única relevante: los activos de AZA Finance / NeWurth, cerrada en febrero de 2026 por $23,7M y sin desembolsar caja, cancelando las líneas de crédito que DLocal le había prestado a AZA al 7% y 15% anual. Aporte al revenue y a la ganancia bruta hasta junio: "no material". OPINIÓN Fue una recuperación de crédito, no una apuesta estratégica: un competidor africano no pudo repagar y terminó absorbido. Prudente en la forma, irrelevante en el fondo hasta ahora. La virtud real es lo que no hicieron: no compraron crecimiento caro ni siquiera cotizando a 45 veces en 2021, cuando podían pagar con acciones sobrevaluadas.
Dividendos: política declarada de ~30% del FCF ajustado, cumplida con exactitud aritmética: $57,2M sobre $191M es 29,9%. INFERENCIA El dividendo de $150M de 2025 contenía un componente extraordinario grande (165% del FCF ajustado previo). La normalización a $57,2M no es un recorte: es el régimen normal empezando. Quien anualice los $150M obtiene un rendimiento de 3,4%; el real es 1,29%.
Outlook: los tres números
| Crecimiento | Resultado | Horizonte | |
|---|---|---|---|
| Guidance de la empresa | TPV +60-70% · GP +25-30% | OP +27,5-32,5% | FY2026 |
| Consenso | Revenue $1,54B | BPA $0,84 (rango $0,74-0,94) · PT $17,65-18,00 | FY2026 |
| Estimación propia | GP ~$514M | OP ~$286M · BPA ~$0,82 | FY2026 |
| Consenso | — | BPA $1,06 (rango $0,98-1,22) | FY2027 |
| Estimación propia | GP +15-20% | BPA $0,88-0,95 | FY2027 |
Para 2026 no hay variant perception y hay que decirlo: la estimación propia está dentro de un centavo y medio del consenso y se deriva del punto medio del propio guidance. En el año en curso no hay edge.
Para 2027 sí, y es del lado incómodo. El consenso de $1,06 implica +26% sobre 2026, y requiere:
Escenario A: OP/GP se mantiene en 52%  →  ganancia bruta necesaria +38%    IMPLAUSIBLE
             (más alto que el guidance de 2026, que tiene la rampa irrepetible)
Escenario B: OP/GP se recupera a 60%   →  ganancia bruta necesaria +19%    plausible en GP,
             pero un OP/GP de 60% no se sostiene desde 2023 y hoy está en 50,5%
Optionality: gratis en el precio, sin historial de conversión.
| Opción | Costo hoy | ¿La paga el precio? |
|---|---|---|
| Stablecoins como rail propio | ~$0 (política contable adoptada, saldo cero) | No |
| Empresas de IA y exchanges de activos digitales como vertical | ~$0 (usa rails existentes) | No |
| APAC ("prioridad estratégica" declarada) | No divulgado | No |
| África vía AZA | $23,7M, sin caja | No |
| Capacidad financiera sin usar | $0 | $213,9M de recompra + >$450M de deuda sin estrenar |
HECHO No hay ningún caso demostrado de haber convertido una opción en una línea de negocio material. AZA aportó "no material"; la expansión a África y Asia se está revirtiendo en los números. Todo el crecimiento histórico vino del negocio central: más volumen de los mismos clientes en los mismos corredores. OPINIÓN La empresa es excelente ejecutando lo que ya hace y no ha demostrado ser buena creando negocios nuevos.
Riesgos
La obituaria: pérdida del 50%, escrita desde 2029
Nada se rompió de golpe. Ese fue el problema.
El tercer trimestre de 2026 salió bien y el apalancamiento operativo prometido apareció. Pero en el primer trimestre de 2027 empezaron las comparaciones contra la rampa del merchant de ride-hailing, y el TPV, que venía de +92%, imprimió +31%. El take rate, que todos esperaban que se estabilizara una vez anualizada la rampa, siguió bajando: 0,68%, después 0,64%. La gerencia repitió que era mezcla, que el local-to-local ya era el 70% del volumen. Técnicamente tenía razón. Económicamente daba igual.
Porque en 2027 se hizo evidente lo que la brecha entre TPV y ganancia bruta venía anunciando desde 2026: cuando el volumen deja de correr al 80%, la aritmética de mezcla deja de ser una explicación y pasa a ser una condena. Con el TPV creciendo 25% y el take rate cayendo 12% anual, la ganancia bruta creció 10%. Y el opex, construido para un negocio que crecía 50%, no bajó a la misma velocidad.
Después llegó lo que siempre llega. En el segundo trimestre de 2028 uno de los dos merchants que superaban el 10% renegoció los términos, exactamente como en 2024. El NRR cayó de 153% a 118%. Los analistas que tenían $1,06 para 2027 recortaron a $0,70. El múltiplo, que a 22 veces parecía barato contra una historia de crecimiento, resultó caro contra una empresa que crecía 8%: el mercado lo llevó a 12 veces.
Veintidós por 1,06 se convirtió en doce por 0,70. Eso es todo. No hubo fraude, no hubo crisis, no hubo un competidor que la matara.
OPINIÓN La versión del 50% no requiere ninguna sorpresa: requiere que el take rate siga haciendo exactamente lo que hizo durante seis años, y que el volumen deje de crecer al 80%, que es lo que la propia gerencia advirtió que va a pasar.
Top 10 riesgos
| # | Riesgo | Prob. 3a | Severidad | Impacto esp. | Tipo | Perm./Temp. | Indicador temprano | Mitigante |
|---|---|---|---|---|---|---|---|---|
| 1 | La compresión es precio, no mezcla. Take rate rompe 0,60% sin que el volumen compense | 25-35% | −45/−60% | 15,6% | Ambos | PERMANENTE | Take rate <0,65% dos trimestres Y GP <20% | Ninguno bajo control de la empresa |
| 2 | Desaceleración de 2027: la rampa anualiza con el take rate deprimido | 45-60% | −15/−25% | 10,4% | Idio. | Temporal | TPV <+35% en 1Q27 o 2Q27 | Expansión del mismo merchant fuera de LatAm |
| 3 | El apalancamiento operativo nunca llega. OP/GP se estabiliza en ~50% | 35-45% | −15/−20% | 7,0% | Idio. | Permanente-ish | OP/GP <52% en 3Q26 y 4Q26 | Automatización con IA, headcount estable |
| 4 | Pérdida o renegociación de un merchant >10% | 20-30% | −20/−35% | 6,9% | Idio. | Temporal, cola perm. | NRR <130%. Precedente: 1Q24, −27% en un día | Switching costs reales, pero renegocian sin irse |
| 5 | Guerra de precios en el oligopolio de 3-4 | 40-50% | −10/−20% | 6,8% | Sistémico | PERMANENTE | Take rate cayendo en corredores maduros, no solo nuevos | Recurso acorralado; consolidación |
| 6 | Stablecoins erosionan el spread de FX | 25-35% (5a) | −10/−20% | 4,5% | Sistémico | PERMANENTE | GP de África y Asia cayendo con volumen creciendo. Ya empezó | Política adoptada, puede usarlas como rail |
| 7 | Argentina: devaluación, cepo o resolución adversa | 25-35% | −10/−20% | 4,5% | Idio. | Temporal, cola perm. | Revenue de Argentina −25% secuencial | Deuda calzada en pesos; historial bajo cepo |
| 8 | Pillar Two y deriva impositiva más allá del 22% | 40-50% | −5/−8% | 3,3% | Sistémico | PERMANENTE | Tasa efectiva >22% dos trimestres | Ninguno. Exógeno |
| 9 | Desarme del float en una contracción | 10-15% | −15/−30% | 2,8% | Idio. | Temporal, forzado | Cobertura del float <1,00x (hoy 1,02x) | Caja neta $302M; línea de $150M firmada |
| 10 | Resolución adversa del caso Laurenzi | 15-25% | −5/−15% | 2,0% | Idio. | Temporal en caja | Que el juez rechace la moción de desestimación | Ya ganaron la vía estatal de forma definitiva |
Impacto esperado del top 3: ~33,0%. Riesgos permanentes: 5. Temporales: 5.
HECHO El riesgo #1 absorbe el 47% del impacto esperado del top 10. Si el take rate encuentra piso, seis de los diez se vuelven ruido. Si no, ninguno de los otros nueve importa demasiado.
Chequeo de tasa base. OPINIÓN Los precedentes maduros (Visa y Mastercard sobre volumen, los adquirentes brasileños tras PIX) muestran que el take rate de un intermediario de pagos casi nunca se estabiliza mientras el volumen crece: se estabiliza cuando el volumen madura. Eso implica que el take rate y el crecimiento se estabilizan juntos, lo cual es más pesimista que el caso base de la gerencia y más optimista que la comoditización total.
Disrupción: ya está en curso y no tiene la forma esperada
| Pregunta de Christensen | Respuesta |
|---|---|
| ¿Entrantes atacando por abajo con producto peor y más barato? | Sí, y ya ganaron. No son competidores: son los rails instantáneos estatales. PIX y UPI son "peores" y radicalmente más baratos. Expanden el volumen y destruyen el precio unitario a la vez |
| ¿DLocal sobre-sirve a sus clientes? | En parte sí. Un Tier 0 con volumen enorme en Brasil no necesita 60 licencias: necesita Brasil. Ese es el mecanismo de las escalas de descuento |
| ¿La cadena se modulariza de vertical a horizontal? | Sí. Rapyd compró rails por $610M en vez de construir orquestación. La capa de orquestación se está separando de la capa de licencia, y DLocal vive de tenerlas juntas |
| ¿Qué startup podría matarla? | Ninguna nombrable. La amenaza es un emisor de stablecoin regulado bajo la GENIUS Act más un socio local con licencia |
INFERENCIA La disrupción no toma la forma de un competidor que le quita clientes: es una reorganización de la cadena que le quita margen mientras le deja el volumen. El opex por dólar de TPV cayó 75% y el gross profit por dólar cayó 74%. Toda la ganancia de productividad se transfirió aguas abajo. Eso es lo que le pasa a un intermediario que se modulariza.
Dealbreakers: ninguno
Los seis candidatos del framework se revisaron uno por uno y ninguno aplica. Pero hay dos casi-dealbreakers que restringen el dimensionamiento:
- La pregunta central no es verificable con información pública. No califica como dealbreaker porque la tesis no depende por completo de ese supuesto (volumen, balance y asignación de capital son verificables, y el múltiplo ya descuenta buena parte del escenario malo) y porque es falsable con fecha. Consecuencia: exige seguimiento trimestral.
- Punto ciego permanente de gobernanza. Sin Form 4 y sin compensación individual, la alineación no se puede verificar por conducta.
Triggers de decisión pre-comprometidos
| # | Umbral observable | Acción |
|---|---|---|
| T1 | Take rate <0,65% dos trimestres consecutivos Y ganancia bruta <20% interanual | Salir |
| T2 | Take rate estable en 0,68-0,75% dos o tres trimestres con GP >25% | Aumentar |
| T3 | OP/GP <52% en 3Q26 y 4Q26 | Revisar la tesis completa |
| T4 | NRR <130% en cualquier trimestre | Reducir a la mitad |
| T5 | Cobertura de fondos de merchants <1,00x | Reducir |
| T6 | Revenue de Argentina −25% secuencial, o novedad en las indagatorias | Revisar la tesis |
| T7 | Tasa impositiva efectiva >22% dos trimestres | Recortar el VI ~6% |
| T8 | Partes relacionadas >12% de la ganancia bruta, o sin identificar en el 20-F 2026 | Escalar a candidato a dealbreaker |
| T10 | Línea de $150M girada y aplicada a algo distinto de recompras o liquidez | Investigar |
Anti-tesis · con la misma convicción
El caso bajista no necesita que nada salga mal. Necesita que todo siga igual.
El take rate cayó 75% en seis años sin una sola pausa de más de un trimestre. La empresa dice que es mezcla. Aun concediéndole que tiene razón, el argumento de mezcla tiene una fecha de vencimiento aritmética: funciona mientras el volumen crezca lo suficiente para compensar. El volumen creció 92% este trimestre gracias a un cliente cuya rampa la propia gerencia declaró terminada. En 2027, con comparaciones brutales y sin ese motor, la mezcla deja de ser una explicación reconfortante.
Y la estructura del sector no ayuda. Tres o cuatro jugadores licenciados de tamaño similar compitiendo por los mismos veinte merchants Tier 0 es la definición de un mercado donde el precio va a un lado solo. Rapyd acaba de comprar rails por $610M para pelear ese mercado. EBANX mudó su cuartel general a Singapur para atacarlo. Nadie en ese grupo tiene incentivo a subir precios.
Mientras tanto, el 61% del precio de hoy es crecimiento futuro. El valor sin crecimiento es de $5,82. Si el escenario bajista se materializa, la caída no es del 20%: es del 60%. Y el equipo que tendría que defenderlo tiene menos del 1% del capital, incentivos que vestean por antigüedad, y no divulga ni su compensación ni la conducta de sus insiders.
Lo que rompería la anti-tesis: dos o tres trimestres de take rate estable en 0,68-0,75% con la ganancia bruta creciendo por encima de 25%. Eso convertiría la hipótesis de mezcla en hecho observado. Hasta entonces, la anti-tesis tiene los seis años de historia de su lado y la tesis larga tiene un trimestre.
Variant perception: en qué pienso distinto al consenso
El mercado lee bps; el negocio genera dólares. Pero esa frase, sola, ya no alcanza.
La variante empieza con un hecho: el DCF inverso muestra que a $15,03 el precio implica un CAGR de ganancia bruta de 14,1%, por debajo del crecimiento de la propia industria (17-21%) y muy por debajo del guidance (25-30%) y del crecimiento orgánico en moneda constante del último trimestre (+23%). El mercado está descontando que una empresa que gana participación a cuatro veces el ritmo del mercado va a crecer más lento que ese mercado. No hace falta creer en el bull case, ni en la optionality, ni en el guidance: hace falta creer que crecerá al menos como su industria.
Pero el contraargumento honesto es que ese 14,1% es el promedio de una distribución bimodal. Si la compresión es de precio, el crecimiento converge a 4-8% y el precio de hoy es caro. Si es de mezcla, converge a 18-22% y es barato. El mercado le está poniendo aproximadamente 45% de probabilidad al escenario bueno. Esta lectura le pone 50%. La diferencia con el precio es de grado, no de dirección, y eso por definición limita el edge.
Donde sí hay una variante clara y poco discutida: la asignación de capital. El mercado trata la asignación de capital de DLocal como neutra, y es materialmente mejor que eso. Recompraron 25,6 millones de acciones a un promedio de $11,16 cuando el múltiplo estaba en el decil inferior, pausaron cuando se normalizó, y reanudaron cuando volvió al piso. Cubrieron la compensación en acciones 2,8 veces. No hicieron una sola adquisición cara en diez años, ni siquiera cotizando a 45 veces cuando podían pagar con acciones sobrevaluadas. Y establecieron una política de dividendos que cumplen con exactitud aritmética. En un sector donde el modo por defecto es comprar crecimiento caro y diluir, ese historial es un activo real que ningún múltiplo captura.
Y una variante del lado incómodo, que hay que declarar: el consenso de 2027 ($1,06 de beneficio por acción) exige o un crecimiento de ganancia bruta de +38%, superior al del año que tiene la rampa irrepetible, o un OP/GP de 60% no alcanzado desde 2023. La estimación propia es de $0,88-0,95, entre 10% y 17% por debajo. Si eso es correcto, el precio objetivo de consenso de $17,65-18,00 está construido sobre ganancias que no se van a materializar.
El punto de inflexión más probable y más cercano es el resultado del tercer trimestre de 2026, en noviembre. Resuelve la promesa de apalancamiento operativo y da la segunda lectura del take rate post-rampa. Dos de los cinco hechos que moverían el veredicto se observan ese día.
Historia financiera (10 años)
Ventana efectiva: 6 años completos (2019-2025) más el semestre. No 10. DLocal cotiza desde junio de 2021; 2019-2020 son datos pre-IPO del propio spreadsheet oficial de la empresa. Y la ventana no contiene ninguna recesión: la pandemia fue viento de cola para pagos digitales y 2024 fue un shock idiosincrático de un cliente. No hay evidencia empírica de cómo se comporta este negocio en una caída macro de mercados emergentes.
Tabla maestra
| Año | TPV ($B) | Revenue ($M) | GP ($M) | Margen op. | ROE | Ke | Spread | Beneficio econ. | BPA dil. | Acciones dil. (M) |
|---|---|---|---|---|---|---|---|---|---|---|
| 2019 | 1,29 | 55,3 | 35,9 | 31,8% | n/d | — | — | — | n/d | n/d |
| 2020 | 2,06 | 104,1 | 60,1 | 29,7% | 81,2% | 13,5% | +67,7 pp | +$23,5M | n/d | n/d |
| 2021 | 6,05 | 244,1 | 130,4 | 34,3% | 47,9% | 13,5% | +34,4 pp | +$55,9M | $0,26 | ~297 |
| 2022 | 10,57 | 418,9 | 202,2 | 30,5% | 32,0% | 13,5% | +18,5 pp | +$62,8M | $0,37 | ~297 |
| 2023 | 17,68 | 650,4 | 276,9 | 27,6% | 34,9% | 13,5% | +21,4 pp | +$91,4M | $0,50 | ~299 |
| 2024 | 25,57 | 746,0 | 294,7 | 18,8% | 25,5% | 13,5% | +12,0 pp | +$56,8M | $0,41 | ~297 |
| 2025 | 40,82 | 1.093,6 | 402,8 | 20,1% | 37,2% | 13,5% | +23,7 pp | +$125,5M | $0,66 | ~300 |
| LTM 2Q26 | 55,23 | 1.355,9 | 464,9 | 17,3% | 36,8% | 13,5% | +23,3 pp | +$129,2M | $0,69 | 297,0 |
Crecimiento: volumen sí, dólares menos
| Ventana | CAGR TPV | CAGR Revenue | CAGR Gross Profit | Brecha TPV − GP |
|---|---|---|---|---|
| 2019-2025 (6 años) | +78,2% | +64,2% | +49,6% | −28,6 pp |
| 2022-2025 (3 años) | +57,0% | +37,7% | +25,8% | −31,2 pp |
| H1 2026 interanual | +83,0% | +55,4% | +33,8% | −49,2 pp |
HECHO El volumen no se desacelera; la ganancia bruta sí, y la brecha se está ensanchando. CAGR móviles de gross profit a 3 años: 77,9% (2019→2022), 66,4% (2020→2023), 31,2% (2021→2024), 25,8% (2022→2025).
INFERENCIA Esa brecha creciente es la compresión, y medida así se está acelerando, no desacelerando. Es el contrapunto duro a la afirmación de forma asintótica.
Descomposición limpia, que cierra exacto:
H1 2026 vs H1 2025:
  TPV             $17,3B → $31,7B    +83,0%   (volumen)
  Take rate GP     1,061% → 0,774%   −27,1%   (precio y mezcla)
  ──────────────────────────────────────────
  Gross profit   $183,8M → $245,8M   +33,8%   ✓
Crecimiento prácticamente 100% orgánico HECHO: la única adquisición de su historia como empresa pública aportó revenue y gross profit "no materiales". Ajustando por FX, el crecimiento orgánico de gross profit en moneda constante del 2Q26 fue +23%, contra un mercado direccionable que crece 17-21%.
INFERENCIA DLocal gana participación de forma abrumadora en volumen y apenas en dólares. Está comprando participación con precio. Puede ser estrategia deliberada (ocupar el corredor y monetizar después) o falta de alternativa. La serie no distingue.
Creación de valor: por qué no hay ROIC
[Nota de conciliación — ROIC] Las fuentes agregadas reportan ROIC de 38-43% para DLocal stockanalysis.com. El cálculo directo sobre el balance da capital invertido negativo, lo que hace el ROIC matemáticamente indefinido. Probable causa: las fuentes agregadas calculan capital invertido como patrimonio más deuda, ignorando que el capital de trabajo operativo es estructuralmente negativo por el modelo de float. Se usan ROE e ingreso residual como sustitutos declarados.
| Capital invertido operativo | Dic 2025 | Jun 2026 |
|---|---|---|
| Créditos + intangibles + llave + bienes de uso | +$676,0M | +$1.282,2M |
| menos deudas comerciales y pasivos fiscales | −$875,9M | −$1.574,3M |
| Capital invertido operativo | −$199,9M | −$292,1M |
Costo del capital propio: tasa libre de riesgo 4,2% + beta × prima de mercado + prima de riesgo país 2,5-3,5% (80% del revenue en LatAm) = rango 12-15%, base 13,5%. Sin deuda material hasta agosto de 2026, el WACC colapsa al costo del capital propio.
[Nota de conciliación — beta] stockanalysis.com reporta 0,87; el research anterior usaba 1,4-1,6. Una beta de 0,87 para una fintech con 17,7% del revenue en Argentina es difícil de creer y probablemente refleja el período de medición. Se usa el rango completo y se muestra el spread contra ambos extremos.
HECHO Siete de siete años por encima del costo del capital, con un spread promedio de los últimos cinco años de +18,3 puntos porcentuales medido contra el extremo alto (15%). Incluso en el peor año (2024) el spread superó los 10 puntos. El beneficio económico creció de $55,9M (2021) a $129,2M (LTM), aunque más lento que el capital empleado: sigue creando valor, y cada dólar nuevo crea un poco menos.
La descomposición del retorno al accionista
| Punto de partida | Retorno de precio | Crecimiento del fundamento | Cambio de múltiplo |
|---|---|---|---|
| IPO jun-2021 ($21) | −28,4% | Beneficio +164% | P/E 135x→22x: −84% |
| Cierre 2021 | −58,1% | +162% | −83,7% |
| Cierre 2022 | −4,3% | +87,8% | −47,9% |
| Cierre 2023 | −13,9% | +36,9% | −35,7% |
| Cierre 2024 | +37,4% | +69,4% | −17,1% |
HECHO El 100% del retorno negativo es compresión de múltiplo. Nada es deterioro del negocio. El beneficio por acción compuso al 23,3% anual mientras la acción caía. Quien compró en el IPO no se equivocó sobre el negocio: se equivocó sobre el precio, pagando 135 veces ganancias.
OPINIÓN La compresión está desacelerando de forma marcada y el punto de inflexión ya pasó. De −84% desde 2021, a −48% desde 2022, a −36% desde 2023, a −17% desde 2024. Y desde el cierre de 2024 el retorno acumulado ya es positivo (+37,4%). De 135x a 22x hubo 84% de caída; de 22x a 15x hay 32%. La asimetría del riesgo de múltiplo cambió de signo.
Rentabilidad y apalancamiento operativo
| Año | Margen bruto | Margen operativo | OP/GP |
|---|---|---|---|
| 2019 | 64,9% | 31,8% | 49,0% |
| 2021 | 53,4% | 34,3% | 64,3% |
| 2023 | 42,6% | 27,6% | 64,9% |
| 2025 | 36,8% | 20,1% | 54,6% |
| LTM 2Q26 | 34,3% | 17,3% | 50,6% |
Contra el peer set (nivel 2 del bloque de industria):
| ROE | DLO | PAYO | STNE | RELY | Mediana |
|---|---|---|---|---|---|
| Actual | 41,3% | 7,1% | 34,0% | 32,3% | 32,3% |
| 2025 | 37,2% | 10,2% | 20,8% | 8,9% | 10,2% |
| 2024 | 25,5% | 17,5% | 15,3% | −6,2% | 15,3% |
| 2023 | 34,9% | 15,4% | 11,3% | −23,4% | 11,3% |
HECHO DLocal tiene el mejor ROE del peer set en los cuatro años, y en 2025 con un margen de más de 3,6 veces la mediana.
Pero la calidad de ese ROE está bajando. Descomposición:
ROE  =  margen neto  ×  rotación de activos  ×  apalancamiento de activos
2025:      37,2%  =   18,0%   ×   0,81x   ×   2,55x
LTM:       36,8%  =   15,1%   ×   0,77x   ×   3,16x
HECHO El apalancamiento de activos subió de 2,55x a 3,16x en seis meses, y no es deuda: es float. El ROE se sostiene cada vez más en el crecimiento del float y cada vez menos en la rentabilidad operativa.
Apalancamiento operativo (Δ EBIT / Δ Revenue):
| Período | 2022 | 2023 | 2024 | 2025 | H1 2026 |
|---|---|---|---|---|---|
| Apalancamiento | 0,73 | 0,73 | −1,48 | 1,21 | 0,27 |
HECHO Solo uno de los períodos medidos superó 1. En 2024 fue negativo: el EBIT cayó 21,8% mientras el revenue subía 14,7%. OPINIÓN Un negocio de plataforma que no apalanca cuando el volumen crece 83% no está apalancando por escala: está corriendo para quedarse en el mismo lugar. Y 2024 demostró que amplifica hacia abajo.
Balance: la fortaleza real y la grieta nueva
Lo excepcional: - Caja neta ajustada de $301,8M. Caja corporativa $369,1M menos deuda de $67,3M. - Capital de trabajo operativo negativo de $292,1M, ciclo de conversión de efectivo de −3,1 días. A un TPV de $55B son unos $450M de financiamiento gratuito que escala con el crecimiento. - Llave de $6,55M (1,2% del patrimonio), intangibles del 4,6% del activo, cero deterioros en toda su historia, PwC estable sin cambios, sin reformulaciones, sin salvedad de empresa en marcha, patrimonio tangible de $439,1M. Nueve de los catorce ítems del checklist forense están limpios. - Conversión de caja (CFO/NI) por encima de 1,0 en 6 de 7 años. El único año por debajo (2024, −0,27) tuvo causa identificada de timing de liquidación y revirtió limpio. - Cero dilución en cinco años. Acciones diluidas de ~297M en 2021 a 297,0M en LTM; en el semestre las acciones en circulación cayeron 2,2%.
Lo que se deterioró, y no está en ningún informe:
| Cobertura de fondos de merchants | Jun 2026 | Jun 2025 |
|---|---|---|
| Caja de merchants + créditos netos + activos financieros | $1.589,8M | $835,9M |
| Deudas comerciales (obligaciones con merchants) | $1.554,9M | $691,1M |
| Cobertura | 1,022x | 1,210x |
| Colchón absoluto | +$34,9M | +$144,8M |
| Pérdida sobre créditos que lo consume | 3,2% | 29,7% |
HECHO La cobertura cayó de 1,21x a 1,02x en doce meses. Atenuante: la tasa de pérdida crediticia esperada es de 0,4% y las contrapartes son adquirentes y procesadores regulados, así que hay ocho veces de margen. Pero es la métrica de balance que más rápido se deterioró y la que menos se mira.
Calidad de earnings: el FCF ajustado es la serie que importa
El FCF GAAP de DLocal es inútil año contra año: osciló de +$275M (2023) a −$55M (2024) a +$379M (2025) por el movimiento del float. La serie limpia es el FCF ajustado que publica la empresa:
| 2024 | 2025 | H1 2026 | 2Q26 | |
|---|---|---|---|---|
| FCF ajustado | ~$91M | ~$191M | $83,2M | $68,5M |
| Conversión sobre NI | 0,76 | 0,97 | 0,86 | 1,25 |
HECHO El FCF ajustado del primer semestre de 2026 cayó 5,6% interanual ($83,2M contra $88,2M) mientras el ingreso neto subía 8%. El titular de +41% del trimestre esconde un semestre en retroceso.
[Corrección al research anterior] El research de agosto de 2026 reportaba FCF GAAP de $452M (2025) y −$10M (2024), sumando el capex en lugar de restarlo. Los valores correctos son $378,7M y −$55,4M, verificados contra la propia conciliación de la empresa.
El hecho nuevo: la primera deuda corporativa
HECHO El 12 de agosto de 2026, después de que el directorio aprobara los estados del trimestre, DLocal firmó un contrato de crédito con subsidiarias como garantes por una línea senior unsecured de $150,0M. Vence el 14 de agosto de 2029, se repaga en 11 cuotas trimestrales iguales de $13,6M más intereses desde seis meses después del giro, y devenga SOFR a plazo más 2,00%. Destino declarado: "fines corporativos generales".
El "cero deuda / fortress balance" del research anterior ya no aplica. Los covenants no fueron divulgados y el contrato no se presentó como anexo.
Cronograma de vencimientos: no hay muro. Once cuotas de $13,6M contra un FCF ajustado trimestral de $68,5M: cinco veces de cobertura por cuota.
Cobertura de intereses, con el número honesto:
De carátula:  EBIT H1 $116,9M / costos financieros $8,4M                = 14,0x
Forense (incluye el costo de los préstamos ARS, que está en costo de ventas):
              EBIT antes del costo de adelantos $124,9M / carga $16,4M  =  7,6x
              Si se gira la línea nueva (+$9,5M anuales)                =  ~5,0x
Prueba de estrés (revenue cae 30% durante dos años): el resultado operativo caería a ~$67M, la cobertura de intereses a 2,6x, contra una amortización anual de $54,4M. Sobrevive, sin comodidad. El riesgo real no es la deuda: es que el float se desarma al revés. Ante una caída del TPV del 30%, DLocal debe devolver ~$465M de fondos de merchants mientras sus créditos y caja de merchants liberan ~$453M: descalce de ~$12M contra un colchón de $34,9M.
Valuación · tres lentes
Lente 1 — Múltiplos relativos
| Múltiplo | LTM 2Q26 | Forward FY26E |
|---|---|---|
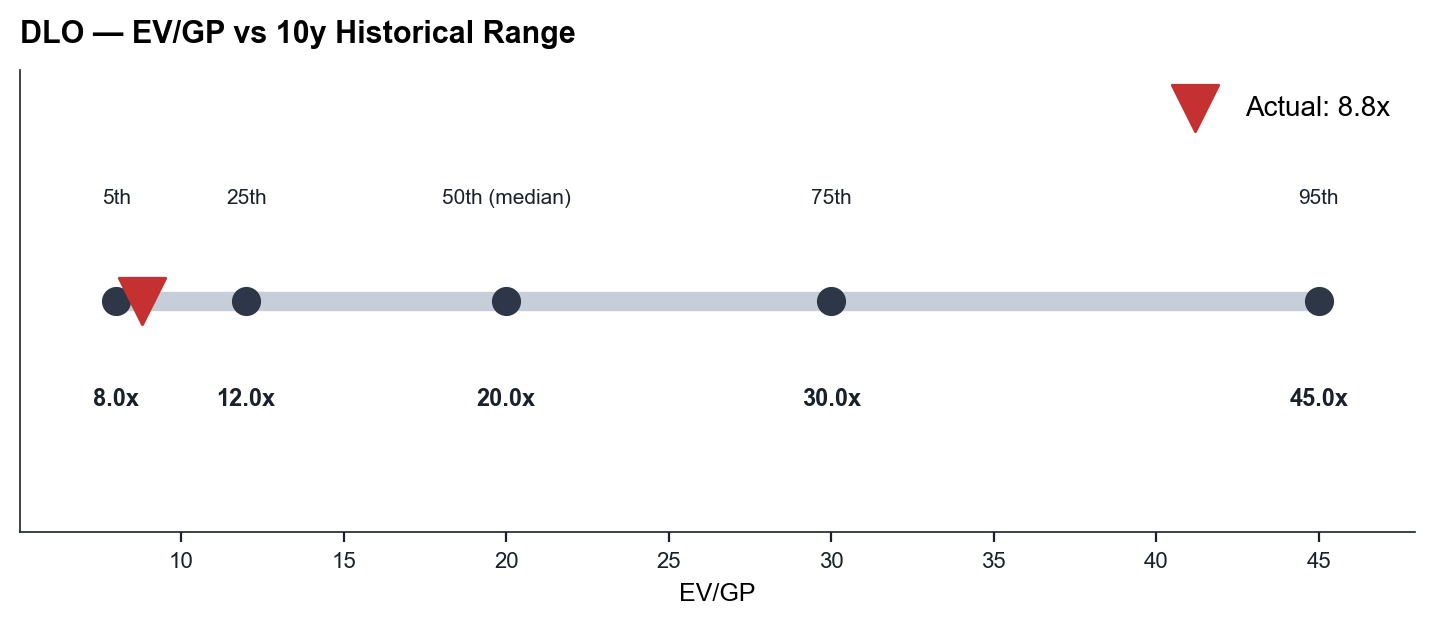
| EV / Gross Profit | 8,89x | 8,04x |
| EV / EBITDA | 15,52x | 13,04x |
| P/E | 21,24x | ~18,3x |
Contra el peer set (nivel 2 del bloque de industria: PAYO, WISE, RELY, STNE, PAGS, NU):
| DLO | PAYO | STNE | RELY | Mediana | |
|---|---|---|---|---|---|
| EV/EBITDA | 14,7x | 11,0x | 3,0x* | 25,0x | 11,0x |
| P/E | 22,1x | 50,5x | 3,7x* | 19,0x | 19,0x |
*Múltiplos de StoneCo probablemente distorsionados por partidas no recurrentes.
HECHO Contra su peer set, DLocal cotiza con una prima del 34% en EV/EBITDA. No está barata contra sus comparables. Merece prima (mejor ROE del grupo los cuatro años, cero dilución, crece más rápido), pero ya la tiene.
[Nota de conciliación — cambio de ancla] El research anterior ancló la valuación relativa en Adyen ("la mitad del múltiplo de Adyen" = 14x EV/GP → $24,75). Este research degrada Adyen a escenario alcista y ancla en el peer set de mercados emergentes. Razón: Adyen tiene take rate estable y DLocal no, de modo que anclar ahí asume la conclusión que la tesis todavía debe probar. El cambio reduce el valor intrínseco respecto del research anterior y es deliberado.
Rango del lente de múltiplos: $15,00 a $17,20. El precio de hoy está dentro de ese rango.
Lente 2 — DCF con tres escenarios
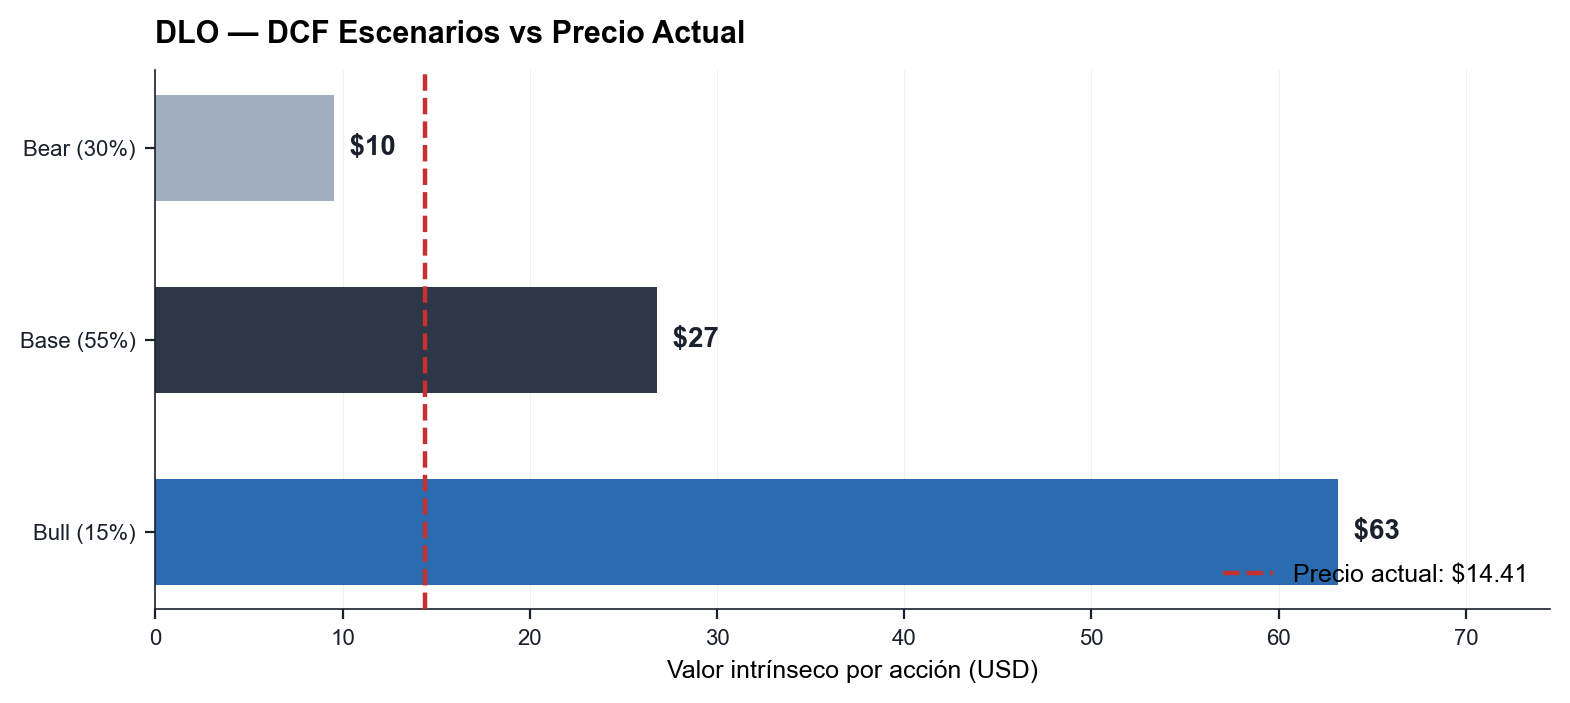
| Supuesto | Bear (30%) | Base (50%) | Bull (20%) |
|---|---|---|---|
| CAGR de gross profit, años 1-5 | 10% | 18% | 25% |
| CAGR años 6-10 | 4% | 9% | 13% |
| Margen de FCF sobre GP | 34% → 30% | 40% → 42% | 42% → 48% |
| WACC | 15,0% | 13,5% | 12,0% |
| Múltiplo terminal | 9x | 13x | 17x |
| Valor por acción | $7,27 | $18,40 | $39,88 |
| Terminal / EV | 35% | 55% | 67% |
DCF ponderado por probabilidad: $19,36. OPINIÓN Es un número engañoso y no se usa como objetivo. La distribución es un barbell: $7,27 o $18,40, no $19,36. El promedio de dos resultados muy separados describe un escenario que no va a ocurrir.
Sensibilidad WACC × CAGR de gross profit:
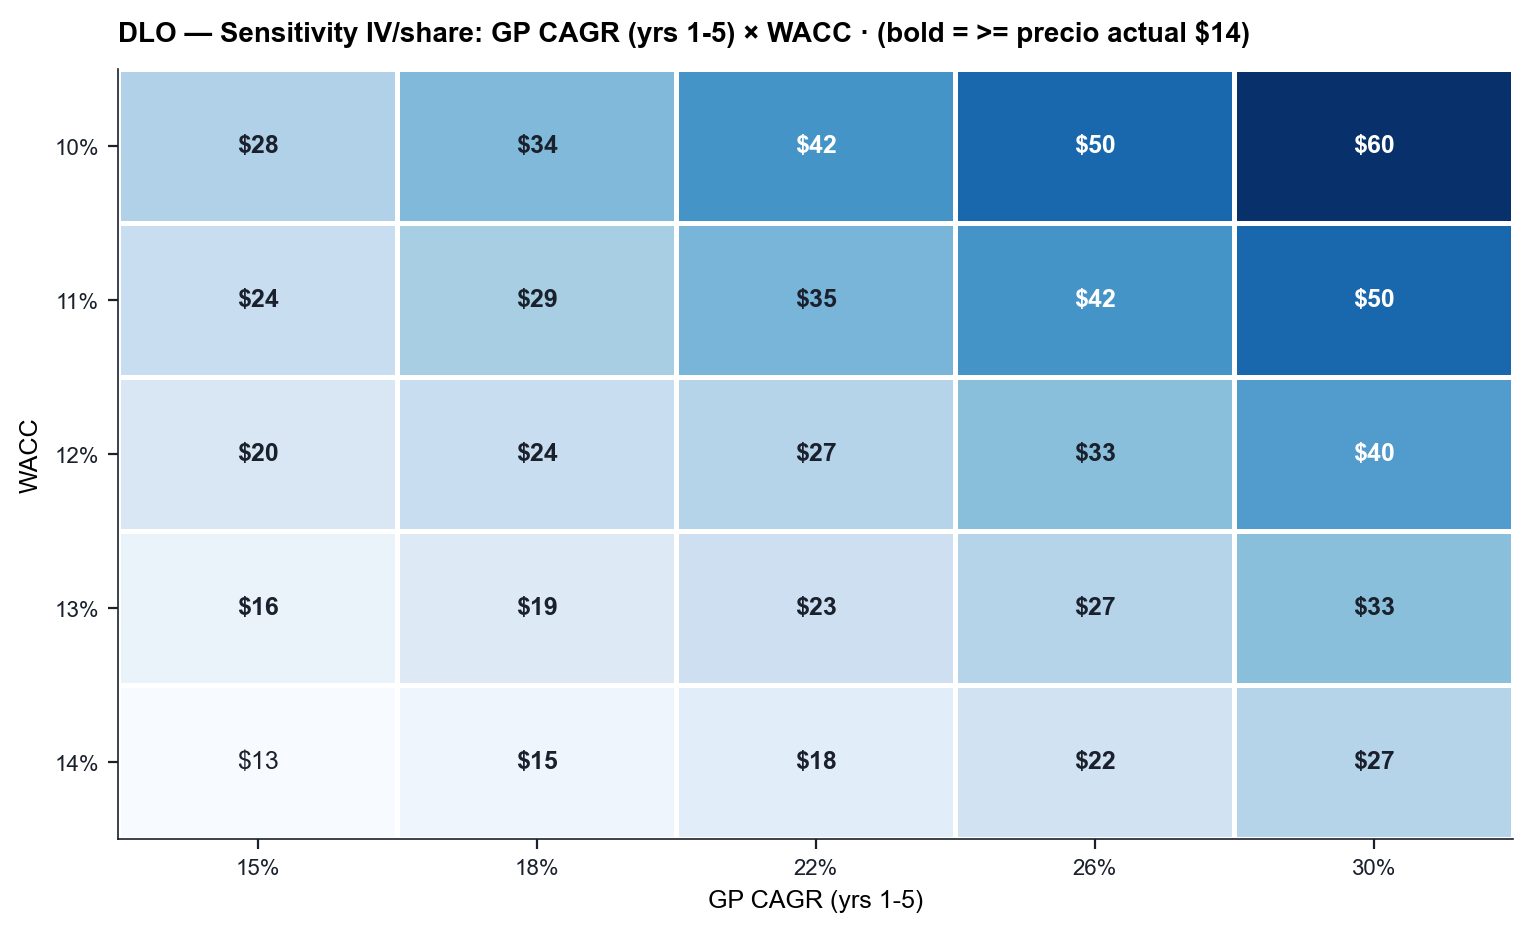
| WACC \ CAGR | 8% | 12% | 16% | 20% | 24% |
|---|---|---|---|---|---|
| 11,5% | $12,41 | $15,34 | $18,98 | $23,49 | $29,03 |
| 13,5% | $10,95 | $13,47 | $16,58 | $20,42 | $25,15 |
| 15,5% | $9,73 | $11,89 | $14,57 | $17,86 | $21,91 |
HECHO Moviendo el CAGR de 12% a 20% con todo lo demás igual, el valor va de $13,47 a $20,42: un rango del 52% sobre una sola variable no observable.
Lente 3 — EPV (Greenwald, sin crecimiento)
Resultado operativo LTM                      $235,2M
más porción de crecimiento del capex          $15,0M
────────────────────────────────────────────────────
EBIT normalizado                             $250,2M
por (1 − tasa efectiva 20,4%)
────────────────────────────────────────────────────
NOPAT normalizado                            $199,2M
| WACC | Por acción | % del precio |
|---|---|---|
| 12,0% | $6,46 | 43% |
| 13,5% | $5,82 | 39% |
| 15,0% | $5,31 | 35% |
HECHO El EPV es el 39% del precio. El 61% de lo que se paga hoy es crecimiento futuro. Si DLocal dejara de crecer mañana y operara su negocio actual para siempre, valdría menos de $6.
Contexto comparativo: 61% en crecimiento es alto pero no extremo. DLocal está mejor respaldada por su valor sin crecimiento que varios nombres de calidad superior, lo cual es consistente con que ya sufrió el de-rating.
DCF inverso: qué descuenta el precio de hoy
Con los supuestos del caso base, el precio de $15,03 implica:
CAGR de gross profit implícito, años 1-5:   14,1%   (12,2% con WACC 12%; 16,0% con WACC 15%)
CAGR implícito, años 6-10:                   7,1%
| Referencia | Valor |
|---|---|
| Guidance FY2026 (ganancia bruta) | +25% a +30% |
| Estimación propia a tres años | +15% a +22% |
| Crecimiento del mercado direccionable | +17% a +21% |
| Crecimiento orgánico en moneda constante, 2Q26 | +23% |
| Implícito en el precio | 14,1% |
HECHO El precio descuenta que DLocal crecerá su ganancia bruta más lento que su propia industria.
Triangulación
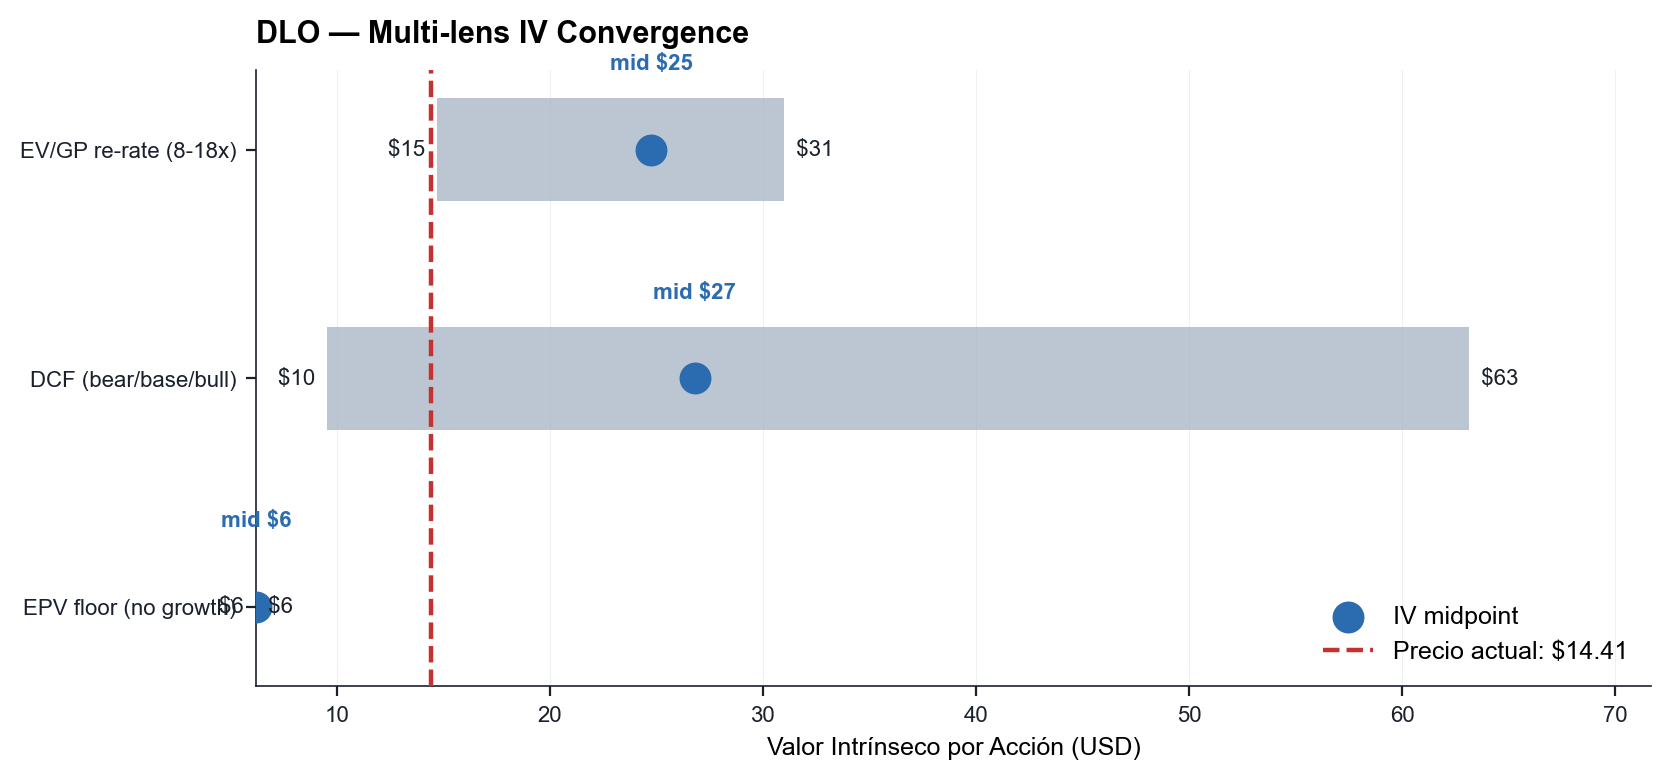
$5,82        $7,27         $15,00-17,20      $18,40         $39,88
  EPV       DCF Bear   ←  MÚLTIPLOS  →     DCF Base       DCF Bull
(sin crec.)              PRECIO $15,03
                         Consenso $17,65-18,00
- El lente de múltiplos y el precio prácticamente coinciden. No hay dislocación de múltiplo.
- El DCF base queda 22% por encima, porque le da crédito a diez años de composición que el múltiplo forward no captura.
- El EPV diverge de forma deliberada. No es una estimación de valor: es el piso si el crecimiento muere.
| Síntesis | Valor |
|---|---|
| Valor intrínseco conservador | $17,00 (rango $15 a $19) |
| Precio actual | $15,03 |
| MARGEN DE SEGURIDAD | +11,6% |
| Precio de compra agresivo (30-40% de descuento) | $10,20 – $11,90 |
OPINIÓN Convergencia notable: ese rango de compra agresiva es casi exactamente donde la propia empresa recompró ($10,61 en 2023-2024 y $12,49 en 2026). No es validación del análisis, pero es un punto de encuentro entre dos criterios independientes.
No se adopta el DCF base de $18,40 por la misma razón por la que no se ancla en Adyen: asume resuelta la pregunta central.
Preguntas frecuentes
¿DLocal (DLO) está cara o barata?
Según mi análisis del 30 de agosto de 2026, DLocal cotizaba a US$15,03 contra un valor intrínseco ponderado de US$17,00 por acción, un margen de seguridad de +11,6%: cotiza por debajo de su valor, pero con un descuento menor al que exijo para comprar. Al último cierre registrado: US$14,61 al 15 de septiembre de 2026, margen de seguridad +14%.
¿Cuál es el valor intrínseco de DLocal?
Mi estimación ponderada es de US$17,00 por acción, con US$18,40 en el escenario base. Surge de 3 lentes de valuación: Múltiplos, de US$15 a US$17; DCF (bear-bull), de US$7,27 a US$40; EPV normalizado, US$5,82.
¿A qué precio conviene comprar DLO?
En mi análisis del 30 de agosto de 2026, la zona de compra agresiva es US$10,20 y el veredicto es «pasar por ahora». No es una recomendación de inversión: es el precio al que, con mis supuestos, el margen de seguridad llega al nivel que exijo.
¿Cuáles son los principales riesgos de invertir en DLocal?
Los que más pesan en mi análisis: 1) Compresión es precio, no mezcla (probabilidad 25-35%, riesgo de pérdida permanente); 2) Desaceleración de 2027 (probabilidad 45-60%, riesgo de caída temporal); 3) El apalancamiento operativo nunca llega (probabilidad 35-45%, riesgo de pérdida permanente).
¿DLocal es una buena empresa?
En mi escala de calidad obtiene 66,6 sobre 100 (negocio 13,4/25, track record 11,2/15, solidez financiera 16,0/20, management 9,0/15, capital allocation 14,0/20, ajuste discrecional 3,0/5). En mi método, comprar exige al menos 75 puntos y un margen de seguridad de 30% o más; entre 60 y 74 puntos exijo un margen de 40%, y debajo de 60 la descarto.
Para leer esta tesis
Los conceptos que aparecen acá, explicados en dos niveles y con casos reales:
- ROIC vs WACCUna empresa crea valor solo cuando la plata que invierte rinde más de lo que cuesta.
- MoatUn buen retorno atrae competidores. El moat es lo que impide que lleguen a quedarse con él.
- SBC y diluciónSi la empresa paga con acciones, el costo existe igual. Lo pagás vos, con una porción más chica de la empresa.
- EPVValuá la empresa como si nunca más creciera. Lo que el precio paga por encima de eso es la apuesta.
- DCF inversoEn vez de adivinar el futuro, averiguá qué futuro ya está pagando el mercado. Después decidí si te lo creés.
- Margen de seguridadTodo análisis tiene errores. El margen de seguridad es el espacio para que esos errores no te cuesten caro.