Grab es la super-app del Sudeste Asiático: ocho países, tres negocios distintos bajo la misma marca.
Jugá con la valuación de GRAB vos mismo
Un modelo de Monte Carlo en vivo: movés los supuestos (crecimiento, márgenes, WACC) y ves cómo cambia el valor intrínseco y el margen de seguridad en tiempo real.
Resumen ejecutivo
Grab es la super-app del Sudeste Asiático: ocho países, tres negocios distintos bajo la misma marca. Mobility (ride-hailing) y Deliveries (comida, supermercado, paquetería) generan USD 22.100 millones de GMV on-demand al año y compiten en mercados de estructura muy distinta: mobility está concentrada país por país (Grab domina en Malasia y Singapur, es segundo en Indonesia), deliveries está en guerra de subsidios activa con ShopeeFood. El tercer negocio, más joven y el que crece más rápido, es un banco: tres licencias digitales (GXS en Singapur, GXBank en Malasia, Superbank en Indonesia) con una cartera de crédito que se triplicó interanual a USD 2.318 millones. FY2025 fue el primer año de resultado operativo positivo de la historia de la empresa (USD 65 millones sobre USD 3.370 millones de ingresos).
Dos hallazgos ordenan todo lo demás. Primero: Deliveries, el 53% de los ingresos y el 64% del GMV on-demand, no genera EBITDA económico. Los USD 287 millones de EBITDA de segmento se los comen íntegros su parte proporcional de costos corporativos (USD 197 millones) y de compensación en acciones (USD 129 millones), quedando en USD -38 millones. Toda la rentabilidad de Grab está en Mobility, justo la pata sobre la que Indonesia acaba de poner un techo regulatorio de comisión. Segundo: el "record profit" de USD 355 millones del primer semestre de 2026 no describe el negocio. USD 307 millones son una ganancia contable no monetaria por consolidar el banco Superbank, medida de forma provisional. El resultado operativo real del semestre fueron USD 41 millones sobre USD 1.953 millones de ingresos.
La valuación se hizo por suma de partes, con un comparable distinto para cada negocio (mobility contra Uber y GoTo, deliveries contra Delivery Hero y DoorDash, el banco contra Nubank y Bank Jago, nunca a múltiplo de plataforma), porque una cartera de crédito que crece 197% interanual no se valúa al múltiplo de la app que la contiene. El resultado: valor intrínseco ponderado de USD 3,16 contra un precio de USD 3,42, margen de seguridad de -8,4%. La calidad del negocio (49,9 sobre 100, quality score preliminar) exige un margen de seguridad del 40%, no del estándar 30%, por un gobierno corporativo capturado sin mecanismo de corrección para el minoritario y por un libro de crédito que nunca vio un ciclo completo. El veredicto es pasar por ahora: no hay dealbreakers, pero tampoco hay margen. Precio de compra agresiva: USD 1,89.
El catalizador dominante de los próximos 12 meses es el Perpres 27/2026 de Indonesia, que bajó el techo de comisión de plataformas sobre motos del 20% al 8% desde el 1 de julio de 2026. Ningún número del research lo refleja todavía porque entró en vigor un día después del cierre del segundo trimestre. El tercer trimestre de 2026 es el primero que lo va a contener, y con alta probabilidad va a mostrar una desaceleración visible en la rentabilidad de Mobility que el mercado todavía no tiene descontada.
El negocio
Grab hace tres cosas para la misma persona dentro de una sola app. Primero, mueve gente: conecta pasajeros con conductores de moto o auto y cobra una comisión sobre el viaje, sin ser dueño de los vehículos ni emplear a los conductores. Segundo, mueve cosas: comida, compras de supermercado y paquetería, con el mismo mecanismo de comisión a las dos puntas (en Malasia además es dueño directo de las cadenas de supermercados Jaya Grocer y Everrise). Tercero, y es lo que cambió en el último año, presta plata: tres bancos con licencia digital toman depósitos del público y prestan a los propios usuarios, conductores y comerciantes de la app.
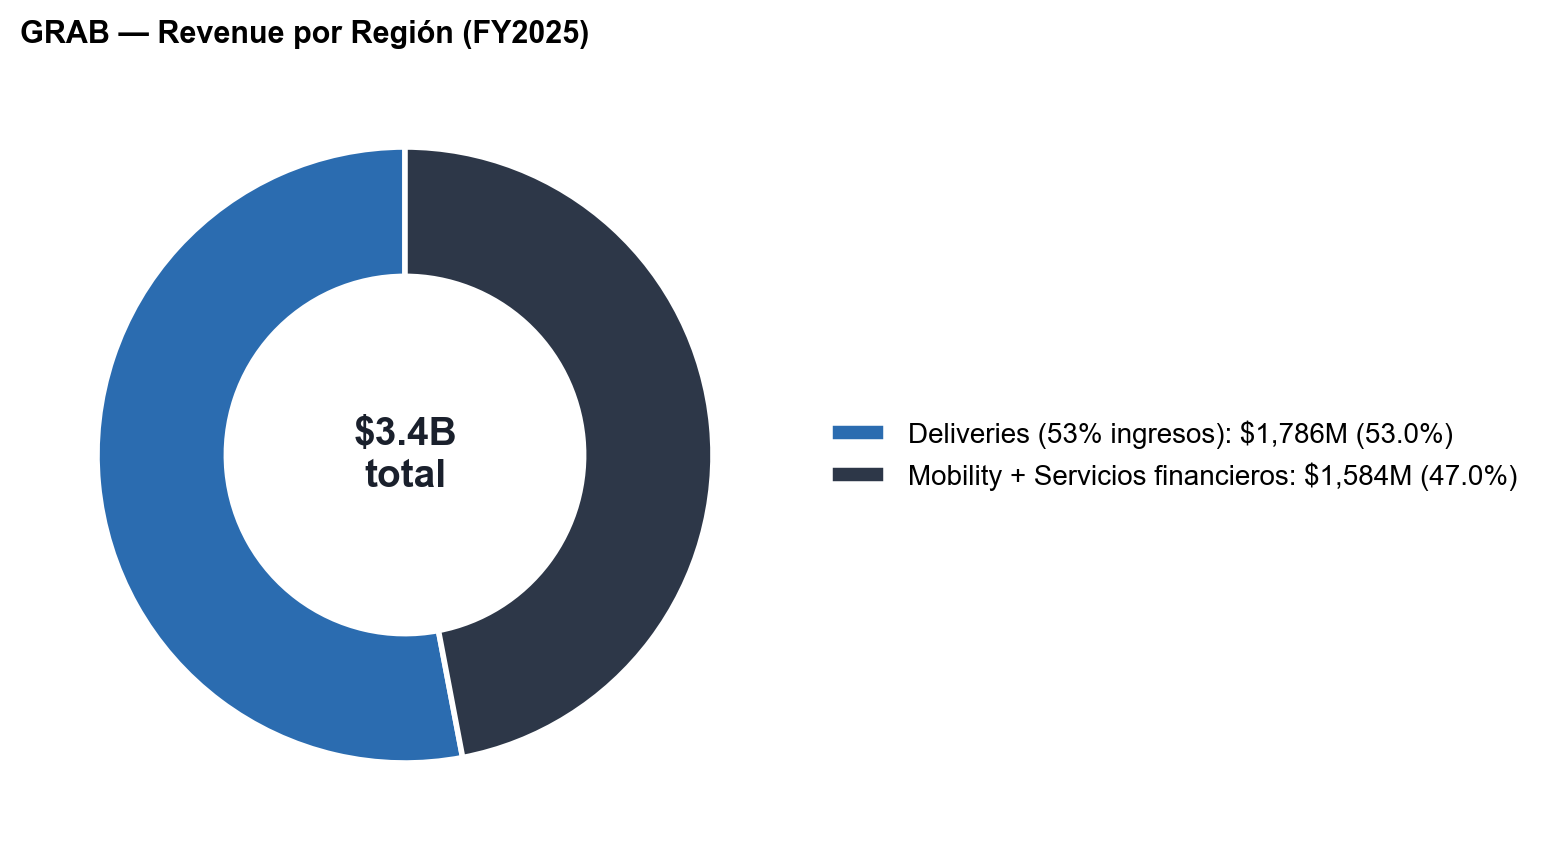
El porqué estructural es geográfico: ciudades densas, tráfico intratable, una flota enorme de motos y una clase media joven que llegó directo al celular sin pasar por la computadora. La razón por la que un usuario elige Grab y no un competidor es, en la mayoría de los casos, tiempo de espera, no lealtad de marca: en su ciudad Grab tiene más conductores, así que el vehículo llega antes.
El problema que ordena todo el negocio: Grab tiene que pagarle a las dos puntas del mercado para que se queden. En el segundo trimestre de 2026 devolvió USD 706 millones en incentivos (10,9% del GMV on-demand), y esa proporción viene subiendo cuatro trimestres consecutivos, acelerando: 0, 21, 31, 46 y 72 puntos básicos interanuales. La pregunta no es si la app funciona (funciona), es si funciona cuando se deja de pagarle a la gente para que la use.
Unidad económica: dos negocios, no uno
Grab reconoce el ingreso neto de incentivos, lo que permite reconstruir el take rate bruto (lo que cobra antes de subsidiar) y el neto (lo que le queda).
| Mobility | FY2024 | FY2025 | Q2 2026 |
|---|---|---|---|
| GMV | 6.640 | 7.901 | 2.214 |
| Take rate bruto | 23,55% | 23,38% | n/d |
| Take rate neto | 15,77% | 15,43% | 14,95% |
| Contribución sobre GMV | 8,57% | 8,73% | 8,63% |
| Deliveries | FY2024 | FY2025 | Q2 2026 |
|---|---|---|---|
| GMV | 11.724 | 14.236 | 4.249 |
| Take rate bruto | 23,92% | 24,05% | n/d |
| Take rate neto | 12,74% | 12,64% | 12,50% |
| Contribución sobre GMV | 1,67% | 2,02% | 2,26% |
El take rate bruto está plano en ambas patas desde FY2024, la mejor prueba disponible de que el argumento de "super-app con poder de precio" no se sostiene: el bundle existe, pero no se traduce en precio. En mobility el crecimiento del último trimestre se compró con volumen a precio más bajo (transacciones +28% interanual, GMV +18%, precio promedio por viaje -7,8%). En deliveries la contribución sí mejora, pero el motor es publicidad y apalancamiento operativo, no take rate: anunciantes activos +21% interanual, gasto promedio por anunciante +24%. Es el único mecanismo probado de mejora de economía por transacción sin subir precio, y la empresa no divulga su tamaño en dólares.
El capital de trabajo de la plataforma es negativo en unos USD 800 millones (float genuino: cobra al pasajero antes de pagar al conductor), pero cae como porcentaje del GMV (de 4,0% a 3,6%), es decir que la fuente de financiamiento gratis crece más lento que el negocio. El banco hace exactamente lo contrario: consume capital y capital regulatorio al crecer.
El banco: la mitad forward de la tesis, sin una sola métrica prudencial pública
| Servicios financieros | 2022 | 2023 | 2024 | 2025 | Q2 2026 |
|---|---|---|---|---|---|
| Cartera bruta de préstamos | 185 | 326 | 536 | 1.180 | 2.318 |
| Depósitos de clientes | 3 | 374 | 1.225 | 1.629 | 2.513 |
| EBITDA ajustado del segmento | -415 | -294 | -105 | -110 | -15 (trim.) |
Grab tiene tres licencias bancarias digitales con cupo regulatorio cerrado en Singapur y Malasia (barrera real, no inflable) y una posición más abierta en Indonesia vía Superbank, que empezó a consolidar en junio de 2026. Lo que no publica, en ninguna de las tres entidades, es morosidad, cobertura de previsiones por entidad, margen financiero neto, costo de fondeo, ni ratio de adecuación de capital. Lo único visible es el agregado de pérdidas por deterioro a nivel grupo (USD 58, 72, 95 y 140 millones de 2022 a 2025), que crece más rápido que la cartera y cuya cobertura sobre cartera bruta viene cayendo del 9% al 7% mientras la cartera se triplica. La explicación de la empresa para esa caída es un seguro de crédito sobre la cartera de Superbank cuya contraparte no está identificada, cuyo alcance no está cuantificado y cuya prima no está desglosada: es riesgo trasladado a un tercero anónimo, no riesgo eliminado. Este libro nunca vio un ciclo de crédito completo.
Moat: 9 de 21 en los 7 Powers de Hamilton Helmer
| Power | Score | Comentario |
|---|---|---|
| Scale Economies | 2/3 | Escala regional real en costos fijos (mapas, IA, ingeniería), pero la economía que decide la rentabilidad por transacción es local |
| Network Effects | 2/3 | Consolidados donde Grab domina (Malasia, Singapur), ausentes o en contra donde no (Indonesia mobility, Vietnam delivery empatado) |
| Cornered Resource | 2/3 | Tres licencias bancarias con cupo cerrado, pero compartidas con cuatro competidores por mercado |
| Switching Costs | 1/3 | El propio 20-F declara costos de cambio bajos |
| Branding | 1/3 | Reconocimiento altísimo, cero poder de precio demostrado |
| Process Power | 1/3 | Apalancamiento operativo genuino (G&A cayó 17% en dólares mientras el ingreso subió 43%), sin prueba de inimitabilidad |
| Counter-positioning | 0/3 | Grab es el incumbente al que atacan, no al revés |
| Total | 9/21 | Moat de escala regional y de licencia, no de red |
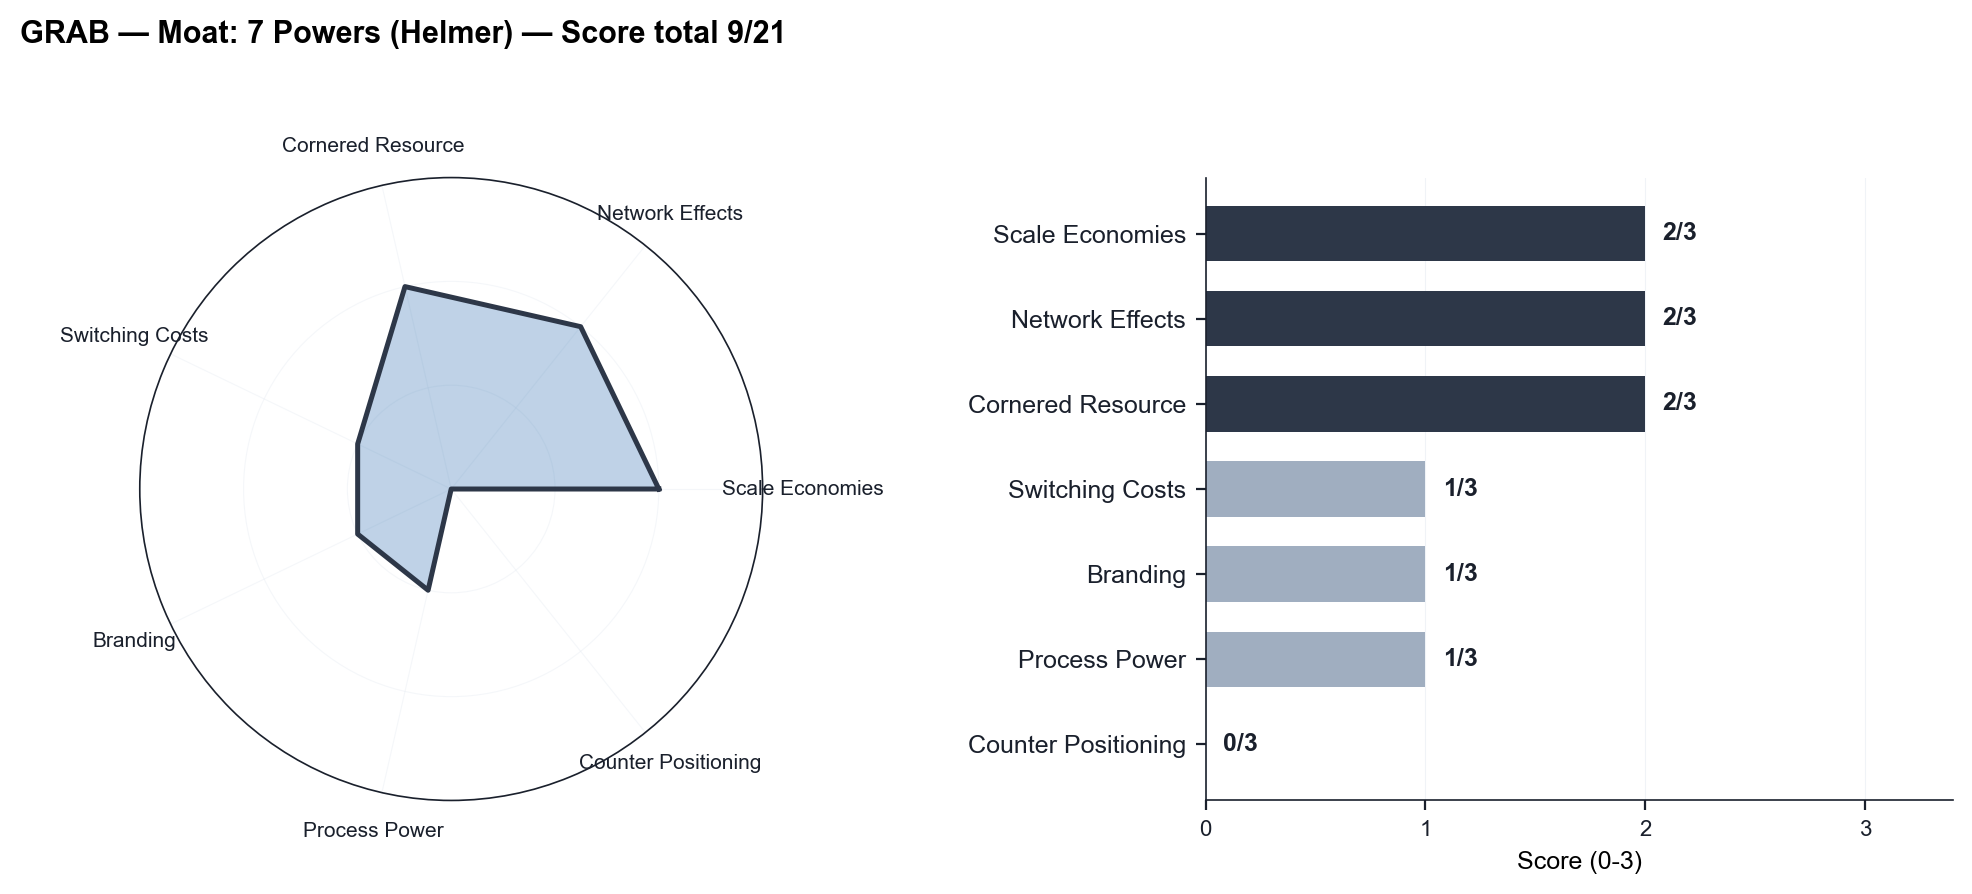
El efecto de red es local por ciudad, no regional: no se acumula entre países. Donde está consolidado (Malasia más de 90%, Singapur 70-75%) genera contribución real; donde no lo está (Indonesia 31% contra 60% de Gojek, Vietnam empatado 48-48 con ShopeeFood) genera guerra de incentivos. Un efecto de red que funciona no requiere subsidio creciente para sostener el volumen, y Grab lo está gastando en 10,9% del GMV subiendo cuatro trimestres seguidos.
KPIs clave
GMV on-demand: de USD 8.700 millones (2020) a USD 22.138 millones (2025), reaceleración clara tras el mínimo de +12% de 2023. MTUs del grupo: 53,9 millones en Q2 2026, +17% interanual. GrabUnlimited aporta el 35% del GMV de deliveries pero su tamaño absoluto (suscriptores, penetración, precio) no se divulga. Grab no reporta CAC, período de repago ni cohortes; parte del costo de adquisición real está escondido dentro de la línea de incentivos.
Patrón de comunicación a vigilar: Grab dejó de reportar GMV total en FY2024, justo después de que el GMV de servicios financieros cayera 10,7% en 2023, mientras siguió reportando el GMV on-demand que crecía.
Contexto de industria
Grab compite en tres industrias con estructuras económicas distintas dentro de la misma app, y conviene analizarlas por separado.
Mobility SEA (TAM ~USD 11.500 millones de GMV, crecimiento de doble dígito bajo en línea con PBI regional más digitalización): estructura de duopolio o cuasi-monopolio país por país (HHI estimado 4.600 a 8.200 en Indonesia y Malasia). Es el negocio más "tranquilo": la meta de margen de Grab (~9% EBITDA sobre GMV) ya está alcanzada y es un mercado que se parece más a Uber en Estados Unidos post-consolidación que a una guerra de subsidios abierta.
Food delivery SEA (TAM ~USD 22.700 a 23.000 millones, +18% interanual en 2025): Grab lidera con 55% de share regional [Momentum Works], pero esa foto esconde una guerra de dos frentes: en Indonesia (mercado más grande) Grab tiene 46% contra 31% de ShopeeFood y subiendo, y en Vietnam están empatados 48%-48%. La meta de margen que la propia empresa se fija para delivery es de apenas ~4% de EBITDA sobre GMV, menos de la mitad que en mobility. La vía de consolidación más obvia, una fusión Grab-GoTo, está bloqueada desde diciembre de 2025 por el regulador antimonopolio de Indonesia (KPPU).
Banca digital SEA (loan book regional ~USD 30.000 millones, creciendo en doble dígito alto): la vertical más fragmentada regulatoriamente, con licencias cerradas en Singapur y Malasia (cinco bancos digitales cada uno) y un mercado más abierto en Indonesia consolidándose alrededor de tres líderes (Bank Jago, Superbank, SeaBank). Con una cartera de USD 2.318 millones sobre un TAM de USD 30.000 millones, Grab tiene una penetración regional del 7% al 8%: es la vertical con más runway y también la de mayor riesgo no probado.
Growth drivers seculares: digitalización de la clase media, sustitución de transporte informal, inclusión financiera (más del 70% de los adultos del SEA está underbanked), migración de revenue de comisión a publicidad. Cíclicos: consumo discrecional sensible a tipo de cambio e inflación, el ciclo de crédito todavía no observado, precio del combustible.
Regulatorio, el hallazgo material que reordena la tesis (versión definitiva, del pre-mortem, corrige al bloque de industria que quedó desactualizado): Indonesia sancionó el Perpres 27/2026, que bajó el techo de comisión de las plataformas sobre el servicio de motos (ojol) del 20% al 8%. Grab lo implementó el 1 de julio de 2026, un día después del cierre del segundo trimestre. Ningún número disponible al momento de este research lo refleja; el tercer trimestre de 2026 es el primero afectado. La norma además reclasifica a los conductores como micro-emprendedores en lugar de empleados, con lo cual el regulador indonesio evita el riesgo de reclasificación laboral regulando el precio en su lugar. Impacto estimado sobre el ingreso de mobility del grupo: 3% a 8%, confianza baja porque Grab no divulga ingresos por país. Probabilidad de contagio a Vietnam, Filipinas o Tailandia en los próximos años: 30% a 45%. Lo grave no es el 8% puntual: es que el take rate de la vertical más rentable de Grab pasó de ser una variable competitiva a ser una variable política, y eso ocurre en el mercado más grande de la región, donde Grab además es el jugador número dos.
Peer set (decisión confirmada de suma de partes, un comparable por pata, no un peer set único consolidado): Mobility contra Uber y GoTo. Deliveries contra Delivery Hero y DoorDash. Servicios financieros contra Nubank, Bank Jago y SeaBank. El fundamento es que una cartera de crédito creciendo 197% interanual no se valúa al múltiplo de la plataforma que la contiene.
Riesgos
Dealbreakers identificados: cero. Cuasi-dealbreakers: cuatro. Ninguno veta por sí solo, pero los cuatro juntos justifican un margen de seguridad exigido del 40% en lugar del 30% estándar.
-
Gobierno corporativo capturado sin mecanismo de corrección. Cumple literalmente el ancla de captura del framework, pero no cumple el segundo componente requerido (historial verificable de perjudicar al minoritario), y la riqueza del controlante está en el mismo instrumento económico que la del minoritario (no hay clase con dividendo preferente ni vehículo de extracción observable). Funciona como multiplicador de severidad de todos los demás riesgos: si algo sale mal, no hay forma de corregirlo desde afuera. Pasa a dealbreaker si hay una emisión de acciones por debajo de USD 4,00.
-
El libro de crédito, riesgo dominante. USD 2.318 millones, +197% interanual, sin mora por entidad, sin ratio de capital, sin margen financiero, con cobertura de previsiones cayendo del 9% al 7% mientras la cartera se triplica. No veta por tamaño: incluso un escenario severo de 25% de pérdida (USD 580 millones) es absorbible contra USD 7.776 millones de caja y USD 5.628 millones de patrimonio tangible. Duele, no mata, hoy. Pasa a dealbreaker si la cartera supera USD 5.000 millones sin nueva divulgación prudencial.
-
Take rate limitado por regulación y por competencia a la vez (Perpres 27/2026 más la guerra de subsidios sin resolver por el bloqueo antimonopolio a la fusión Grab-GoTo). Pasa a dealbreaker si el techo de comisión se replica en dos mercados más del Sudeste Asiático.
-
Asignación de capital sin marco declarado, con capacidad de dilución estructuralmente blindada.
Los que se descartaron explícitamente como dealbreakers: fraude probable (evidencia consistente en contra: cero reformulaciones, cero cambios de auditor en cinco años), riesgo de refinanciación sin salida (caja neta de USD 4.400 millones, put del convertible cubierto 5,2 veces), cambio regulatorio existencial (el Perpres es material pero acotado a dos ruedas en un país), negocio fuera del círculo de competencia.
Top riesgos por impacto esperado (probabilidad por severidad):
| Riesgo | Prob. (3a) | Impacto esperado | Permanente / temporal |
|---|---|---|---|
| La guerra de subsidios es el equilibrio, no una fase transitoria | 55-70% | ~21,7% | Permanente |
| Contagio del techo de comisión indonesio a otros mercados | 30-45% | ~11,1% | Permanente |
| El libro de crédito atraviesa su primer ciclo con cobertura del 7% | 45-60% | ~10,4% | Mixto |
| Dilución para M&A con el control blindado | 70-85% | ~8,5% | Permanente |
| Reversión del ajuste provisional de Superbank | 25-35% | ~4,2% | Temporal |
Lo que ya está en el precio y lo que no: la caída del 48% desde el máximo de 52 semanas contiene, en proporción no determinada, tanto compresión de múltiplo recuperable (riesgos de tasa, de moneda, del ajuste contable de Superbank) como deterioro estructural que no se recupera (el take rate limitado por regulación, la dilución con control blindado). No debe leerse como margen de seguridad de forma automática.
Anti-tesis · con la misma convicción
La tesis short evidente se escribe sola: una plataforma sin poder de precio demostrado, con subsidios acelerando cuatro trimestres seguidos, que reporta un "record profit" del que el 86% es contable, con un banco no auditable adentro creciendo al 197% anual, gobernada por alguien con el 3,2% del capital y el 74,9% del voto que acaba de duplicar ese voto para poder diluir sin objeción. Cada una de esas afirmaciones es verificable y verdadera.
Y sin embargo el short tiene tres problemas reales que hay que sostener con la misma convicción: la empresa tiene caja neta de aproximadamente USD 4.400 millones y no puede ser forzada a nada por el lado de la liquidez; el resultado operativo es positivo y creciente por primera vez en la historia de la empresa, es decir que la inflexión es real aunque todavía chica; y la acción ya cayó 48% desde su máximo, con lo cual buena parte del caso bajista ya está reflejada en el precio. Shortear una empresa con caja neta que acaba de dar vuelta a rentabilidad operativa, después de una caída de esa magnitud, es un mal short aunque el análisis subyacente sea correcto. Eso no la convierte en un buen largo: la convierte en una empresa cuya decisión de inversión la determina enteramente el precio de entrada.
Variant perception: en qué pienso distinto al consenso
En qué se piensa distinto al consenso, en tres puntos:
-
El consenso lee una empresa cuyo NOPAT mejoró USD 1.375 millones en tres años y extrapola un retorno incremental alto hacia adelante. La aritmética real es que esa mejora se logró con capital invertido que bajó: no dice nada sobre el próximo dólar. El próximo dólar está yendo a una cartera de crédito con retorno incremental medido negativo (-0,8%). La empresa está pasando de un régimen donde la mejora era prácticamente gratis (apalancamiento operativo sobre una base de activos existente) a uno donde la mejora hay que comprarla con capital de retorno negativo, y ese cambio de régimen todavía no está en las estimaciones del mercado.
-
Deliveries, el 53% de los ingresos y el 64% del GMV on-demand, no genera EBITDA económico cuando se le asigna su parte proporcional de costos corporativos y de compensación en acciones: los USD 287 millones de EBITDA de segmento se convierten en USD -38 millones. Toda la rentabilidad de Grab está concentrada en Mobility, exactamente la pata sobre la que Indonesia acaba de poner un techo de precio. Esta concentración de rentabilidad no aparece en ninguna presentación pública de la empresa.
-
El Perpres 27/2026 no está incorporado en ningún número disponible al momento de este research, porque entró en vigor un día después del cierre del segundo trimestre de 2026. El tercer trimestre, que reporta hacia noviembre de 2026, es el primero que lo va a contener. Si el mercado no lo tiene descontado, ese print puede producir una sorpresa negativa mecánica en la rentabilidad de Mobility, no una sorpresa de ejecución. Probabilidad estimada de desaceleración interanual visible del EBITDA de Mobility en ese trimestre: 60% a 75%.
Y la variant en la otra dirección, para no ser unilateral: el techo de comisión indonesio golpea en dólares absolutos más fuerte a Gojek, que tiene el 60% del mercado contra el 31% de Grab. Un regulador que impone un techo de precio podría terminar forzando la consolidación que otro regulador (la autoridad antimonopolio) bloqueó. Si la fusión Grab-GoTo se destraba antes de 2029 (probabilidad estimada 15% a 25%), es el único evento capaz de justificar de un salto el escenario alcista de la valuación.
Historia financiera (10 años)
Grab cotiza desde diciembre de 2021; la serie auditada pública disponible es de seis años (FY2020-FY2025), no de diez.
| USD millones | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Revenue | 469 | 675 | 1.433 | 2.359 | 2.797 | 3.370 |
| Crecimiento | +43,9% | +112,3% | +64,6% | +18,6% | +20,5% | |
| Margen bruto | -105,3% | -58,5% | 5,4% | 36,5% | 42,0% | 43,2% |
| Resultado operativo | -1.298 | -1.555 | -1.373 | -519 | -168 | 65 |
| Margen operativo | -276,8% | -230,4% | -95,8% | -22,0% | -6,0% | 1,9% |
| Adjusted EBITDA | -780 | -842 | -793 | -22 | 313 | 500 |
| Resultado neto | -2.745 | -3.555 | -1.740 | -485 | -158 | 200 |
| ROIC (grupo) | n/d | -215,8% | -115,5% | -52,2% | -71,9% | -0,4% a 4,9% |
| WACC base | 11,5% | 11,5% | 11,5% | 11,5% | 11,5% | 11,5% |
Crecimiento cumplió el ancla de nivel 5 casi por completo (CAGR de 5 años del 48,3%, mayormente orgánico, márgenes en expansión ininterrumpida seis años sin excepción), pero se corrige a un escore auditado más abajo del que anclaba el bloque original, porque el análisis forense posterior (ver Solidez financiera) demostró que buena parte del crecimiento de revenue de 2022 y 2023 es artefacto contable, no economía real.
El enigma del revenue de 2023, resuelto: el salto de +64,6% frente a un GMV on-demand que creció apenas +11,9% generó dudas en el análisis de track record. La solidez financiera lo resolvió contra el propio 20-F FY2023: de los USD 926 millones de aumento, USD 183 millones son un cambio contable de agente a principal en un mercado de delivery (gross-up con margen prácticamente cero, con su contrapartida de USD 176 millones de mayor costo de ventas), y 2022 tuvo un mecanismo idéntico por USD 68 millones más USD 334 millones inorgánicos de la consolidación de Jaya Grocer. Ajustando por ambos efectos, el CAGR de ingresos subyacente 2021-2025 baja de 49,5% reportado a aproximadamente 44-45%, y el de 2022-2025 de 33,0% a cerca de 27-28%. Recomendación operativa para cualquier proyección: usar GMV on-demand, no revenue, como serie de crecimiento económico.
Creación de valor: el hallazgo más duro del research. El ROIC estuvo por debajo del WACC en el 100% de los años medibles (5 de 5, 2021 a 2025), con un spread que en ningún año se acerca a positivo. Beneficio económico acumulado negativo de aproximadamente USD 4.200 millones a nivel grupo. La trayectoria mejora de forma monotónica año a año (de -227 puntos porcentuales de spread en 2021 a -9 en 2025), pero la rúbrica se ancla en el nivel histórico, no en la derivada: 5 de 5 años por debajo del costo de capital no admite un score superior al mínimo. El único año con ROIC posiblemente positivo (2025) depende de una ambigüedad de asignación impositiva de USD 52 millones que decide el signo entre -0,4% y +4,9%.
Retorno al accionista: con alta probabilidad, prácticamente el 100% del retorno negativo desde la fusión de 2021 es compresión de múltiplo, no deterioro de fundamento: el negocio mejoró en cada año de la serie (revenue, márgenes, GMV, MTUs) mientras el precio caía. La acción cotiza cerca del piso de 52 semanas, 48% debajo del máximo, mientras la guidance sube.
Rentabilidad por pata contra peers (suma de partes): mobility compite en línea o mejor que Uber Mobility en margen de contribución convertido a base revenue (estimación propia, no confirmada). Deliveries queda en el medio exacto entre DoorDash (~2,6% EBITDA ajustado sobre GOV) y Delivery Hero (1,8%), con Grab en 2,02%. Servicios financieros es la pata donde Grab está más lejos de sus comparables: Nubank tiene ROE del 33%, SeaBank duplicó su ROE interanual a 11,51%, ambos ya rentables, mientras el segmento de Grab sigue en pérdida operativa sin publicar una sola métrica prudencial.
Calidad de earnings: la sección que decide la tesis
El "record profit" no es del negocio. 1H2026: resultado neto reportado USD 355 millones, resultado operativo real USD 41 millones. La diferencia: USD 307 millones de ganancia contable no monetaria por consolidar Superbank (remedición a valor razonable de una participación previa del 30,84% que ya se tenía, tratamiento obligatorio bajo IFRS 3, medida provisionalmente y con hasta un año para ser revisada; probabilidad de ajuste material 25% a 35%) más USD 40 millones de crédito impositivo diferido. Resultado limpio aproximado del semestre: USD 73 millones, del cual casi todo es interés sobre la tesorería. El mismo patrón aparece en FY2025: resultado operativo USD 65 millones, resultado neto USD 200 millones, con USD 240 millones de ingreso financiero sobre unos USD 7.800 millones de caja e inversiones explicando la diferencia. Grab gana plata con el balance, todavía no con la operación.
Conversión de caja: 0,40x (2025), -0,01x (1H26), pero el CFO reportado está contaminado por los flujos bancarios (originación de préstamos y captación de depósitos que IFRS clasifica como operativos). Reconstruyendo el CFO de plataforma (excluyendo esos flujos), la conversión mejora a 2,31x (2025) y 0,96x (1H26), y el FCF económico de la plataforma pasó de -USD 236 millones (2023) a USD 198 millones (2024) a USD 355 millones (2025) a USD 267 millones en 1H26: tendencia limpia y monótona. El Adjusted Free Cash Flow que la empresa publica (USD 290 millones en 2025) no resta la compensación en acciones (USD 241 millones): el flujo libre real después del costo de retener al equipo fue de aproximadamente USD 49 millones en 2025.
Cobertura de intereses: 0,92x sobre EBIT en 2025 y 0,71x en 1H26. La operación no cubre sus propios intereses; los cubre el rendimiento de la tesorería. Nota de conciliación: la solidez financiera leyó este dato inicialmente como fragilidad severa; el pre-mortem lo corrigió a sub-rentabilidad operativa, no riesgo de default, porque Grab tiene caja neta libre de aproximadamente USD 4.400 millones. Ambas lecturas son compatibles y no se contradicen: la cobertura de intereses mide correctamente que el negocio operativo todavía no gana lo suficiente (hallazgo real, malo), pero no implica riesgo de insolvencia grupal (lo que el pre-mortem aclaró). Se usa esta versión conciliada en todo el canonical.
Balance y estructura de capital
Al 30 de junio de 2026: caja e inversiones totales USD 7.776 millones contra deuda financiera de USD 2.033 millones (contable) / USD 2.138 millones (ajustada a valor nominal del convertible). Deuda neta negativa (caja neta) en los seis años de historia pública. Patrimonio tangible USD 5.628 millones, deuda sobre capital total 22%. Cero deterioros de goodwill, cero reformulaciones, cero cambios de auditor y cero salidas abruptas de CFO en cinco años: es evidencia positiva sustantiva.
El convertible de USD 1.500 millones (cupón cero, emitido junio de 2025, precio de conversión USD 6,55, un 92% arriba del spot) tiene un put ejercible el 15 de junio de 2028, a 21 meses de la fecha del research, con probabilidad de ejercicio estimada del 75% al 85%. Es formalmente un muro de vencimientos dentro de 24 meses, pero está cubierto 5,2 veces por la caja: el riesgo no es de solvencia, es de costo de oportunidad, porque esos USD 1.500 millones se van a inmovilizar justo cuando el banco más capital va a demandar.
Deuda neta ajustada para valuación (input directo del lente de múltiplos y del DCF): caja neta libre de la plataforma de aproximadamente USD 4.400 millones (rango USD 2.900 millones a USD 5.100 millones). No es la caja neta de carátula de USD 5.433 millones: una parte estimada entre USD 1.000 millones y USD 2.500 millones está inmovilizada dentro de los tres bancos consolidados respaldando USD 2.513 millones de depósitos de terceros, y no sube al holding de Cayman.
Dilución: 1,99% anual (CAGR de acciones en circulación, 3 años). Dilución potencial adicional del convertible: 5,6% de las acciones actuales, activable a un 92% por encima del precio de hoy.
Valuación · tres lentes
Arquitectura: suma de partes, un comparable por pata (decisión confirmada, no revisada en este research). El múltiplo consolidado de Grab no sirve: el P/E reportado de 24,33x está contaminado por la ganancia contable de Superbank y por el ingreso financiero de tesorería; el P/B mide sobre todo caja; el EV/EBITDA mezcla la plataforma con tres bancos cuyo margen financiero no se publica.
Lente 1: múltiplos por pata
| Pata | Comparables | Múltiplo aplicado (base) | Valor (USD M) |
|---|---|---|---|
| Mobility | Uber 21,3x EV/EBITDA · GoTo 1,65x P/B | 14,0x EV/EBITDA (sobre EBITDA económico ajustado por el Perpres) | 5.637 |
| Deliveries | Delivery Hero 0,93x EV/Sales · DoorDash 5,64x EV/Sales | 1,5x EV/Sales | 2.700 |
| Servicios financieros | Bank Jago 1,57x P/B · Nubank 5,72x P/B | ~1,4x sobre patrimonio estimado | 1.000 |
| Caja neta libre de la plataforma | 4.400 | ||
| Valor del patrimonio (SOTP) | 13.737 | ||
| Por acción | USD 3,27 (base) |
El hallazgo detrás de esta tabla: limpiando el EBITDA ajustado de segmento de costos corporativos no asignados (USD 368 millones en 2025) y de compensación en acciones (USD 241 millones), asignados por peso de revenue, Deliveries pasa de USD 287 millones de EBITDA de segmento reportado a USD -38 millones de EBITDA económico. Mobility, en cambio, conserva USD 470 millones. Toda la rentabilidad de Grab está en la pata que Indonesia acaba de regular.
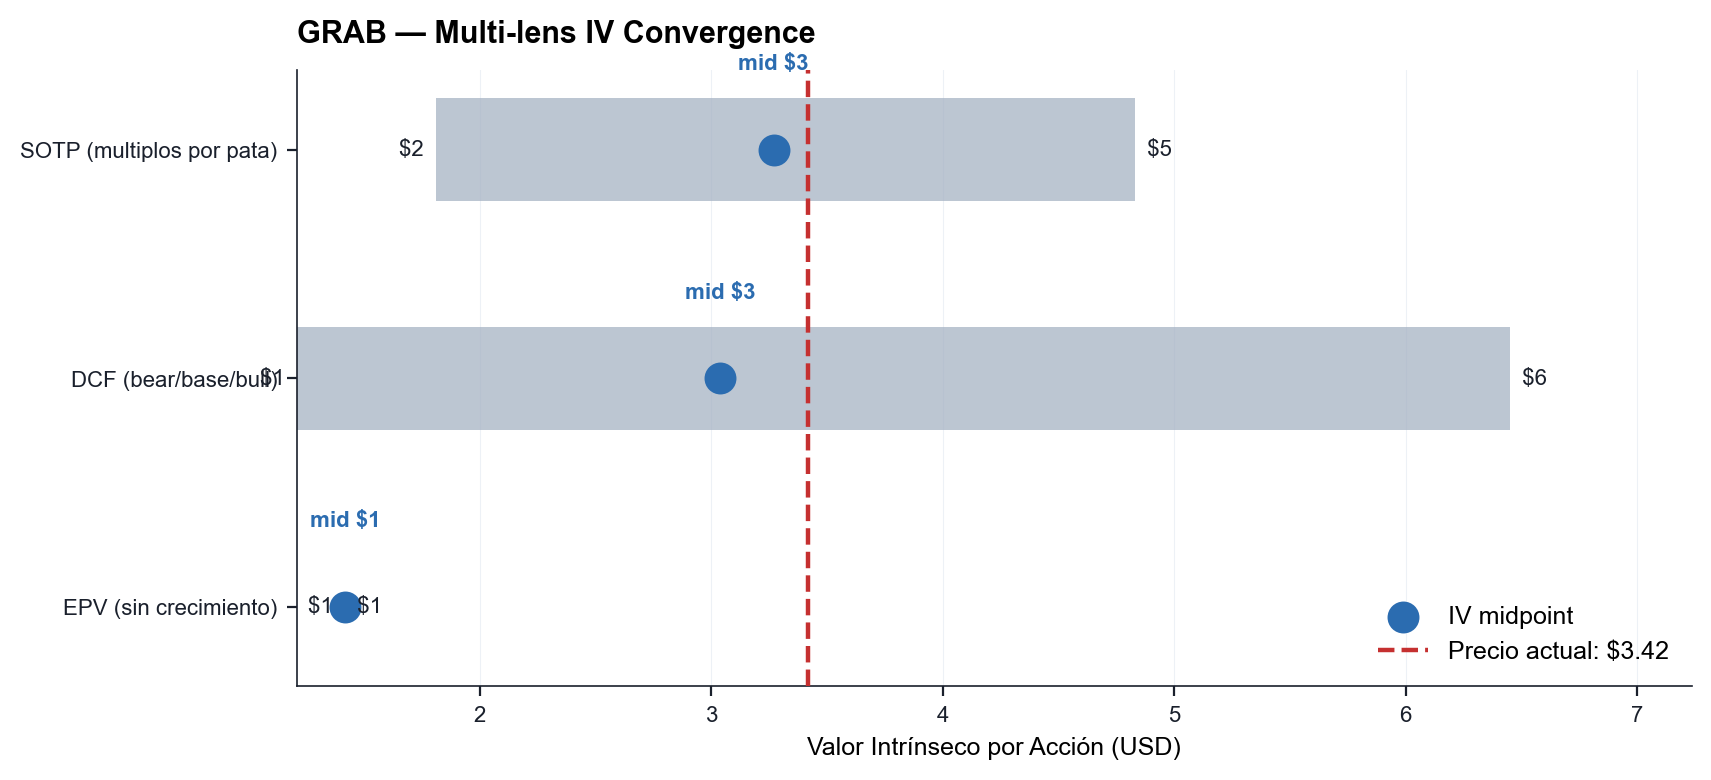
Rango completo por pata: bear USD 1,81, base USD 3,27, bull USD 4,83. Ponderado (30/50/20): USD 3,14.
Lente 2: DCF sobre FCF económico post-SBC
El flujo que se descuenta no es el CFO reportado (contaminado por depósitos y originación de préstamos bancarios) ni el Adjusted Free Cash Flow de la empresa (no resta la compensación en acciones), sino el FCF económico de la plataforma menos la SBC: USD 355 millones menos USD 241 millones de SBC, USD 114 millones en 2025; USD 267 millones menos USD 140 millones, USD 127 millones en 1H26.
| Escenario | Probabilidad | WACC | Crecimiento año 1 | Valor por acción |
|---|---|---|---|---|
| Bear | 30% | 13,5% | 12% | USD 1,21 |
| Base | 50% | 12,0% | 28% | USD 3,04 |
| Bull | 20% | 10,5% | 38% | USD 6,45 |
Ponderado: USD 3,17. La convergencia entre este número y el de la suma de partes (USD 3,14), construidos con lógicas casi independientes (múltiplos de peers contra flujos descontados), es el resultado más sólido del bloque.
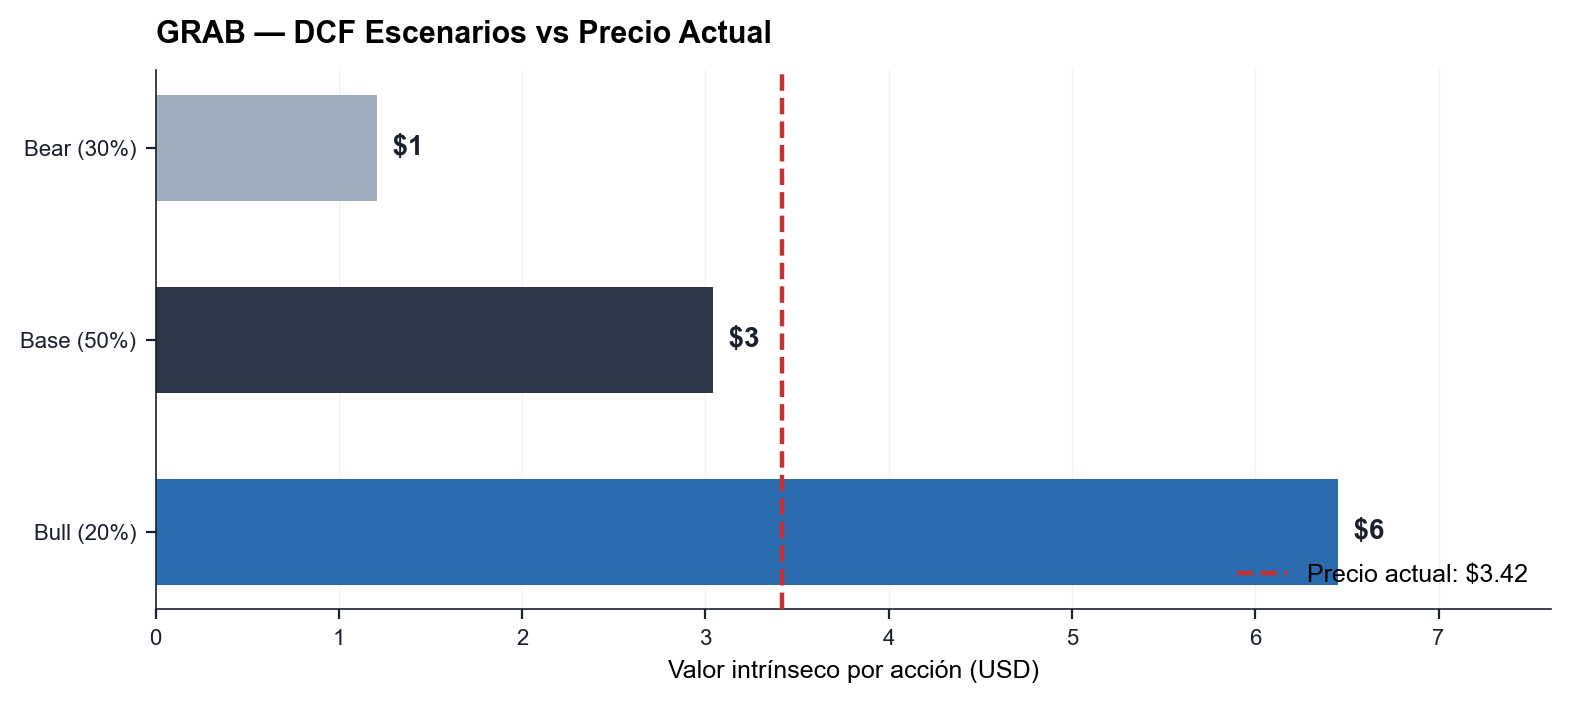
El dato de sensibilidad más útil: el valor es mucho más sensible al punto de partida del flujo (mover el FCF de USD 170 a 270 millones cambia el valor un 30%) que a la tasa de descuento o al crecimiento perpetuo (un rango enorme de crecimiento perpetuo mueve el valor apenas 10%). La discusión relevante no es sobre el WACC, es sobre si el FCF post-SBC de 2026 termina en USD 150 o USD 280 millones, y eso depende de cuánto pega el Perpres y de si los incentivos se estabilizan.
Lente 3: EPV, poder de ganancia actual
EBIT normalizado TTM de USD 88 millones, NOPAT de USD 68,6 millones, EPV de las operaciones de USD 572 millones. Sumando caja neta libre y brazo financiero: EPV por acción de USD 1,42.
La descomposición que decide la lectura de todo el negocio: de los USD 3,42 de precio, USD 1,05 es caja neta libre de la plataforma, USD 0,24 es el brazo financiero, y apenas USD 0,14 es el poder de ganancia actual de las operaciones. El resto, USD 2,00 (58,5% del precio), es crecimiento todavía no ocurrido. Medido de otra forma, más incómoda: aislando el negocio operativo del balance, el valor de empresa implícito en el precio es de USD 8.964 millones, contra un EPV de operaciones de solo USD 572 millones. El 93,6% del valor operativo de Grab es crecimiento futuro que todavía no sucedió.
DCF inverso: qué tiene que creer el mercado
Para justificar el precio actual de USD 3,42, el mercado está descontando un crecimiento del FCF económico del 32,3% en el año 1, decayendo linealmente al 7,1% en el año 10, lo que implica llevar el FCF económico post-SBC de USD 220 millones (2026E) a USD 1.301 millones en 2036. Traducido a la única variable operativa que la investigación forense autoriza a usar (GMV on-demand, no revenue): el precio exige que el margen de FCF económico sobre GMV pase del 0,83% actual al 1,89% en 2036, mientras el GMV se multiplica 2,6 veces. Esa expansión de margen solo puede salir de tres lugares: subir el take rate (con techo regulatorio encima y competencia debajo), bajar los incentivos (que vienen subiendo) o apalancamiento operativo sobre costos fijos (la única de las tres que la empresa efectivamente demostró entre 2023 y 2025). Probabilidad de que las tres palancas juntas entreguen ese margen para 2036: 25% a 35%.
Síntesis y margen de seguridad
| Concepto | Valor |
|---|---|
| Valor intrínseco ponderado (blend SOTP 60% / DCF 40%) | USD 3,16 |
| Precio | USD 3,42 |
| Margen de seguridad | -8,4% |
| Margen exigido (cuatro cuasi-dealbreakers) | 40% |
| Precio de compra agresiva | USD 1,89 |
| Piso de EPV (sin crecimiento) | USD 1,42 |
Veredicto: PASAR POR AHORA. No hay dealbreakers, así que Grab no es una inversión descartada. Pero el margen de seguridad negativo, contra un exigido del 40% dado el perfil de gobierno y de riesgo del libro de crédito, no deja espacio para comprar al precio de hoy por ninguna combinación plausible de quality score. Es una empresa cara, no una empresa mala; la decisión operativa es esperar y vigilar los triggers, no descartarla de forma permanente.
Qué tendría que pasar para que cambie la lectura: una caída de precio a USD 1,89 o menos activa la compra sin cambiar ningún supuesto. Del lado de la empresa: FCF económico post-SBC de FY2026 por encima de USD 280 millones, el Perpres contenido a Indonesia sin contagio, incentivos sobre GMV bajando de 10% dos trimestres seguidos, o la publicación de métricas prudenciales del banco que permitan subir su valuación.