E-commerce coreano. El 0,7x ventas parece barato hasta que mirás el margen de 1,4%.
Precio de referencia USD 14,55 (2026-09-09, minimo de 52 semanas) · análisis 2026-09-09
Jugá con la valuación de CPNG vos mismo
Un modelo de Monte Carlo en vivo: movés los supuestos (crecimiento, márgenes, WACC) y ves cómo cambia el valor intrínseco y el margen de seguridad en tiempo real.
Resumen ejecutivo
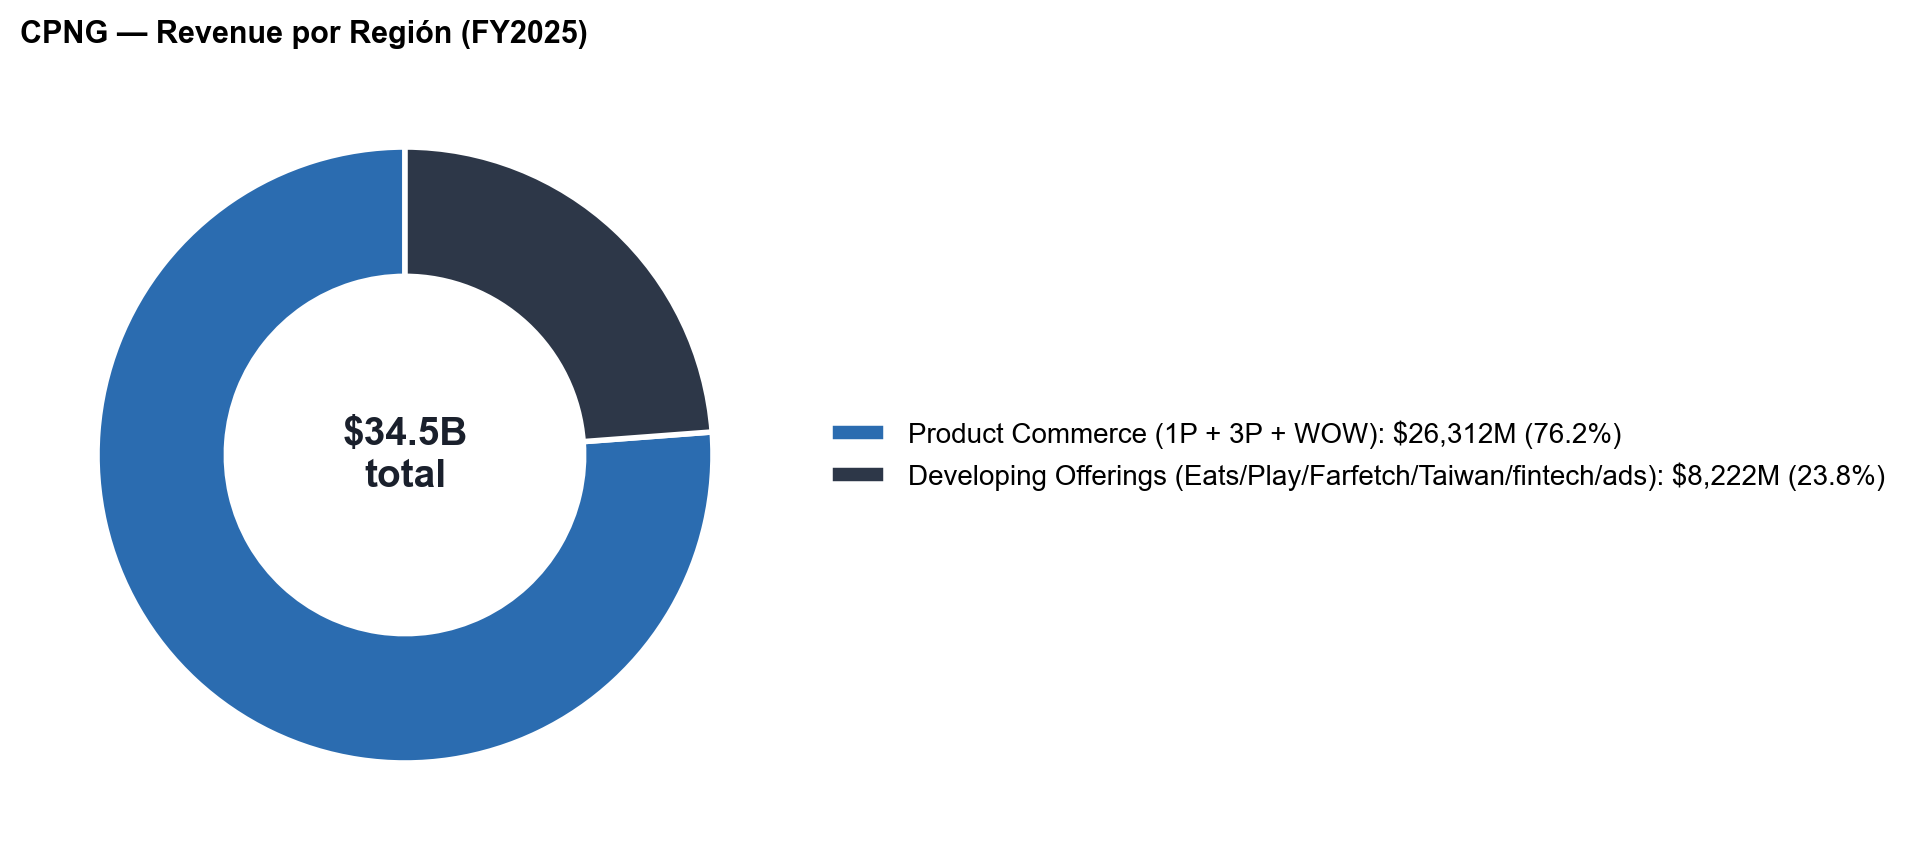
Coupang es el e-commerce dominante de Corea del Sur, integrado verticalmente con logistica propia (Rocket Delivery): compra inventario, lo almacena en su red de fulfillment centers y lo entrega con flota propia, en vez de tercerizar como la mayoria de sus rivales coreanos. Factura USD 34.534mm (FY2025), 76,2% de retail directo (Product Commerce) y 23,8% de lineas nuevas (Developing Offerings: Eats, Play, advertising, fintech, y el marketplace de lujo Farfetch desde 2024). Lidera un duopolio de facto junto a Naver (juntos 50-65% del mercado), con una barrera de entrada logistica genuina construida en mas de una decada de perdidas.
La tesis larga: el core (Product Commerce) apalanca de verdad, con el segment EBITDA margin subiendo de 6,5% a 8,4% en dos años, evidencia dura de un moat de escala/densidad que no se replica rapido ni barato. El balance es una fortaleza, no una vulnerabilidad: caja neta de USD 1.683mm incluso capitalizando arrendamientos, un ciclo de conversion de efectivo de -51 dias que financia el crecimiento en vez de consumirlo, y calidad de earnings mejor que el titular contable (devengos negativos, flujo operativo que supera al resultado neto en todos los años rentables). El management es mayormente un activo: fundador con 16 años de creacion de valor real y skin in the game de ~759 veces su compensacion anual, SBC bajisima para una tech (1,4% del revenue).
Pero el precio no da margen de seguridad. El IV ponderado de tres lentes (multiplos, DCF de tres escenarios, EPV) da ~USD 12,8 y el caso base ~USD 11,3, contra un spot de USD 14,55: margen de seguridad negativo, -13,4% y -29,1% respectivamente. El DCF inverso confirma que el precio de hoy ya descuenta un margen EBIT terminal de ~7%, cinco veces el actual, es decir, el mercado ya paga por que toda la transformacion de margen salga bien. El precio de compra agresivo que reabriria la conversacion esta en ~USD 8.
El riesgo dominante a vigilar en los proximos 12-18 meses es una doble tenaza regulatoria coreana simultanea: la Online Platform Fairness Act (topes a comisiones de marketplace, golpea la linea de mas margen) y el combo Yellow Envelope Act + jornada de dawn delivery (sube el costo estructural de la ultima milla, la base del moat de densidad). Si ambas muerden a la vez, el apalancamiento operativo que sostiene toda la tesis se detiene. En paralelo, la reinversion en Developing Offerings/Taiwan tiene un ROIIC de ventana limpia (FY2023-2025) de apenas ~0% contra un WACC de ~10%: el mercado esta pagando una apuesta "Amazon 2014" que todavia no se prueba con datos que la empresa activamente no desagrega.
El negocio
Modelo de negocio identificado: marketplace/plataforma multi-lado hibrida (retail 1P de inventario propio + marketplace 3P + retail media + suscripcion WOW) con logistica vertical integrada. Comparte ADN con Amazon retail (1P + FBA + Ads) mas que con un marketplace asset-light puro.
Coupang gana plata de cuatro formas: (1) vende productos propios y capta el margen entre costo y precio (net retail sales, 76% del revenue); (2) cobra comision, publicidad y fees de logistica a vendedores terceros (third-party merchant services, 21% del revenue, casi triplicado de USD 2.576mm a USD 7.113mm en dos años); (3) cobra membresia mensual WOW (envio gratis, delivery con descuento, streaming, grocery de madrugada); (4) apuestas nuevas que hoy pierden plata pero podrian ser el proximo motor (Eats, Play, fintech, Farfetch, Taiwan).
Por que le pagan a Coupang: llega mas rapido y mas barato que cualquier alternativa porque construyo la red fisica completa, algo que tomo mas de una decada de perdidas (operating loss desde ~2010 hasta el primer resultado operativo positivo en FY2023, USD 473mm) y miles de millones de capex acumulado. Nadie mas en Corea firmo ese cheque y espero tanto.
Unit economics (reconstruccion propia sobre data de segmento FY2025): la unidad relevante es el cliente activo de Product Commerce (~24,6mm a cierre FY2025), no la transaccion. Revenue neto por cliente ~USD 1.200/año, gross profit ~USD 385/año, segment EBITDA ~USD 101/año despues de OG&A de operar la red. El margen de contribucion por cliente es genuino y positivo, y crece 3-7% por trimestre en moneda constante (el estancamiento aparente en USD reportado es artefacto cambiario por depreciacion del won, no deterioro de demanda).
Lo que NO se puede reconstruir con informacion publica: CAC, LTV, periodo de repago (marketing embebido en OG&A sin desagregar); numero de miembros WOW, su ARPU y su retencion (la empresa no divulga esta metrica, pese a ser el mecanismo de lock-in central de la tesis); retencion por cohorte; GMV (Coupang no lo divulga, lo que limita comparaciones EV/GMV con peers); desagregacion de revenue y rentabilidad por sub-linea de Developing Offerings (Eats/Play/Farfetch/Taiwan/fintech/advertising).
Escala y fase del ciclo: post-inflexion a rentabilidad (FY2023), en fase de optionality: con el core rentable, la empresa acelera apuestas (Farfetch, Eats, Taiwan, alza de precio WOW +58% en 2024 absorbida sin friccion visible). El working capital es fuente de financiamiento, no consumo: cuentas por pagar (USD 6.298mm) exceden inventario y cobrables, ciclo de conversion de efectivo de -51 dias, patron tipo Amazon-1P.
Hallazgo operativo mas importante del research: el data breach de noviembre 2025 ("the Incident") colapso el crecimiento de clientes activos de Product Commerce de ~10% YoY (2023-2025) a 2-3% (Q1-Q2 2026), y golpeo el PC segment EBITDA -42% en Q2 2026 (de USD 663mm a USD 382mm). Es la prueba empirica de que la base de clientes es reactiva a la confianza, no cautiva por contrato: genero fuga medible hacia Kurly (MAU +34% YoY dic-2025) y SSG.com (nuevos usuarios +330% ene-2026).
Ventana de datos declarada: la serie publica util es FY2020-FY2025 (6 años), no 10, por ser Coupang una empresa post-IPO reciente (IPO marzo 2021, antes operaba como LLC privada). El balance de FY2020 no esta disponible en los filings descargados.
Contexto de industria
Definicion. E-commerce minorista online con logistica propia en Corea del Sur, con adyacencias en food delivery, streaming, publicidad, fintech y marketplace de lujo global (Farfetch), mas expansion incipiente a Taiwan. SIC 5961 (Retail-Catalog & Mail-Order Houses segun EDGAR), clasificacion generica que no refleja el negocio real de logistica vertical.
TAM / SAM / SOM. TAM retail total Corea ~USD 324B (2025, +5,5% CAGR 5y). SAM e-commerce Corea (definicion angosta, la usada como referencia) ~USD 200-207B, creciendo +5% a +17% YoY segun fuente. SOM: Product Commerce revenue USD 26,3B sobre ese SAM equivale a ~13% en base de revenue neto reportado, 22-28% en base de GMV estimado por terceros.
Nota de conciliacion (contradiccion de fuentes, no resuelta con certeza, tratada como limite del research): fuentes agregadoras (IMARC/Grand View Research) reportan un TAM de USD 605-624B con CAGR 17-22,5%, 3x la cifra de prensa especializada (~USD 200B, +5% YoY). Se adopta la banda angosta (USD 200-207B) por ser mas consistente con el tamaño de mercado retail total. Del mismo modo, el market share de Coupang varia de 22,7% (revenue 2024) a 28% (GMV, inicio 2026) a 37,7% (encuesta de uso, share of mind); se usa la banda de revenue/GMV (22-28%) para el HHI, que da una estimacion de 1.354 (banda fragmentada/moderada) a 2.200-2.300 bajo la metodologia alternativa (concentrada). Independientemente del numero puntual, la lectura cualitativa es solida: Coupang + Naver controlan 50-65% del mercado en todas las fuentes, un duopolio de facto con una cola larga fragmentada y no rentable (Gmarket, 11st, Lotte On en perdidas).
Runway. Con penetracion online ya en 40-50% del retail total, el crecimiento futuro descansa mas en share shift, monetizacion incremental (ads, fintech) y categorias nuevas (fresh delivery, lujo) que en nuevos usuarios online. El TAM incremental real esta en Taiwan y en Developing Offerings.
Growth drivers. Seculares: monetizacion de retail media sobre trafico ya instalado (33mm usuarios activos, playbook Amazon Ads); bundling WOW; expansion a Taiwan (cobertura del 70% del territorio via 4 fulfillment centers, crecimiento reportado de tres digitos, management no divulga rentabilidad ni market share). Ciclicos: PBI coreano (~1,0-1,8% proyectado 2025-2026), endeudamiento de hogares coreanos citado como riesgo en el 10-K, tipo de cambio KRW/USD (deprecio 4-5pp de crecimiento reportado en cada uno de los ultimos dos años).
Concentracion. HHI estimado 1.354-2.300 segun metodologia (ver nota de conciliacion arriba). Trayectoria: consolidando en el margen, con el breach de Coupang generando fuga medible hacia Kurly y SSG.com, prueba de que el liderazgo no es inamovible ante un shock idiosincratico.
Tailwinds / headwinds (forward 3-10 años):
| Fuerza | Tipo | Probabilidad | Impacto |
|---|---|---|---|
| Monetizacion advertising sobre trafico instalado | Tailwind | Alta, ya en curso | Alto margen incremental |
| Expansion Taiwan | Tailwind | Alta, ejecutandose | Triple digito de crecimiento, rentabilidad no divulgada |
| Bundling WOW | Tailwind | Media-alta | No cuantificado |
| Escalada KFTC (inspecciones, demanda cruzada) | Headwind | Alta, ya materializandose | Multa + daño reputacional |
| Online Platform Fairness Act | Headwind | Media (depende de aprobacion) | Comprime take rate 3P |
| Yellow Envelope Act + jornada dawn delivery | Headwind | Alta, ya en vigor | Presion de costo laboral |
| C-commerce (AliExpress/Temu) | Headwind | Media, creciendo en usuarios | <2% GMV hoy pero 16,5mm MAU vs 33mm Coupang |
| Data breach nov-2025 | Headwind | Materializado | Fuga de usuarios, persistencia incierta |
Regulatorio. Ver detalle de riesgos en la seccion 6; el eje regulatorio coreano es el mas denso del research. Resumen: KFTC escalo a un conflicto sin precedentes en 2026 (Coupang rechazo una inspeccion, demando al regulador, la KFTC amenazo con referido penal); la Online Platform Fairness Act (proyecto dic-2025) prevé topes a comisiones y prohibicion de self-preferencing con multas de hasta 10% del turnover mundial, su version mas dura fue pospuesta por presion comercial de EE.UU.; el Yellow Envelope Act (vigente mar-2026) genero mas de 1.100 pedidos de negociacion directa de sindicatos de subcontratistas y extendio la jornada de dawn delivery de 40 a 46 horas. Direccion clara hacia mas regulacion, parcialmente frenada por la tension comercial EE.UU.-Corea.
Peer set (definido en el bloque de industria, consumido sin redefinir por track record, management y valuacion): - Primario (peso alto en multiplos y rentabilidad): AMZN (analog estructural directo, logistica propia + segunda pata de alto margen a escala mayor), MELI (mismo playbook en mercado emergente, fintech como motor de margen), SE (Shopee + Garena/SeaMoney, patron identico de compresion de margen por reinversion). - Secundario/contextual: JD.com (analog mas puro de e-commerce 1P con logistica propia, pero riesgo geopolitico/VIE no comparable; usar solo para modelo de negocio, no regulatorio), Naver (rival domestico imprescindible para dinamica de mercado y regulacion, pero mix de revenue no comparable en margenes), PDD Holdings (contraste asset-light puro, solo ilustrativo).
Vector de disrupcion estructural. El propio 10-K identifica "AI shopping tools" (herramientas de IA de terceros que podrian intermediar el descubrimiento de producto) como riesgo competitivo. No materializado hoy de forma medible, pero es el riesgo de desintegracion mas subestimado: si un agente de IA se interpone entre cliente y app, Coupang pasa de dueño de la relacion a proveedor de cumplimiento commoditizado, y ahi el moat de marca (ya sin pricing power) no defiende nada.
Moat, KPIs y management
Moat: 7 Powers (Hamilton Helmer)
| Power | Score (0-3) | Evidencia |
|---|---|---|
| Scale Economies | 3/3 | Moat central. Densidad logistica: costo por entrega baja con densidad de ordenes. PC segment EBITDA margin 6,5%→8,4% en dos años, cost of sales 74,6%→70,8%. Mas de una decada de capex y perdidas para construirlo. |
| Network Effects | 2/3 | 3P + retail media: dos lados reales pero diluido por el peso 1P. Third-party merchant services casi se triplico a USD 7.113mm. |
| Switching Costs | 1,5/3 | WOW bundle (pricing power demostrado: +58% cuota en 2024 absorbida) pero conductual, no contractual; el breach probo que se rompe. |
| Branding | 1/3 | "Rocket Delivery" es promesa de velocidad reconocida, no da pricing power. |
| Cornered Resource | 0/3 | Sin patente, licencia o contrato exclusivo. Red construida, no cautiva. |
| Process Power | 2/3 | Integracion vertical + ruteo algoritmico. Evidencia de transferibilidad: Taiwan mejora costo con el mismo playbook. |
| Counter-positioning | 1,5/3 | Moat original vs mercados abiertos asset-light; hoy mayormente jugado, Naver ya respondio. |
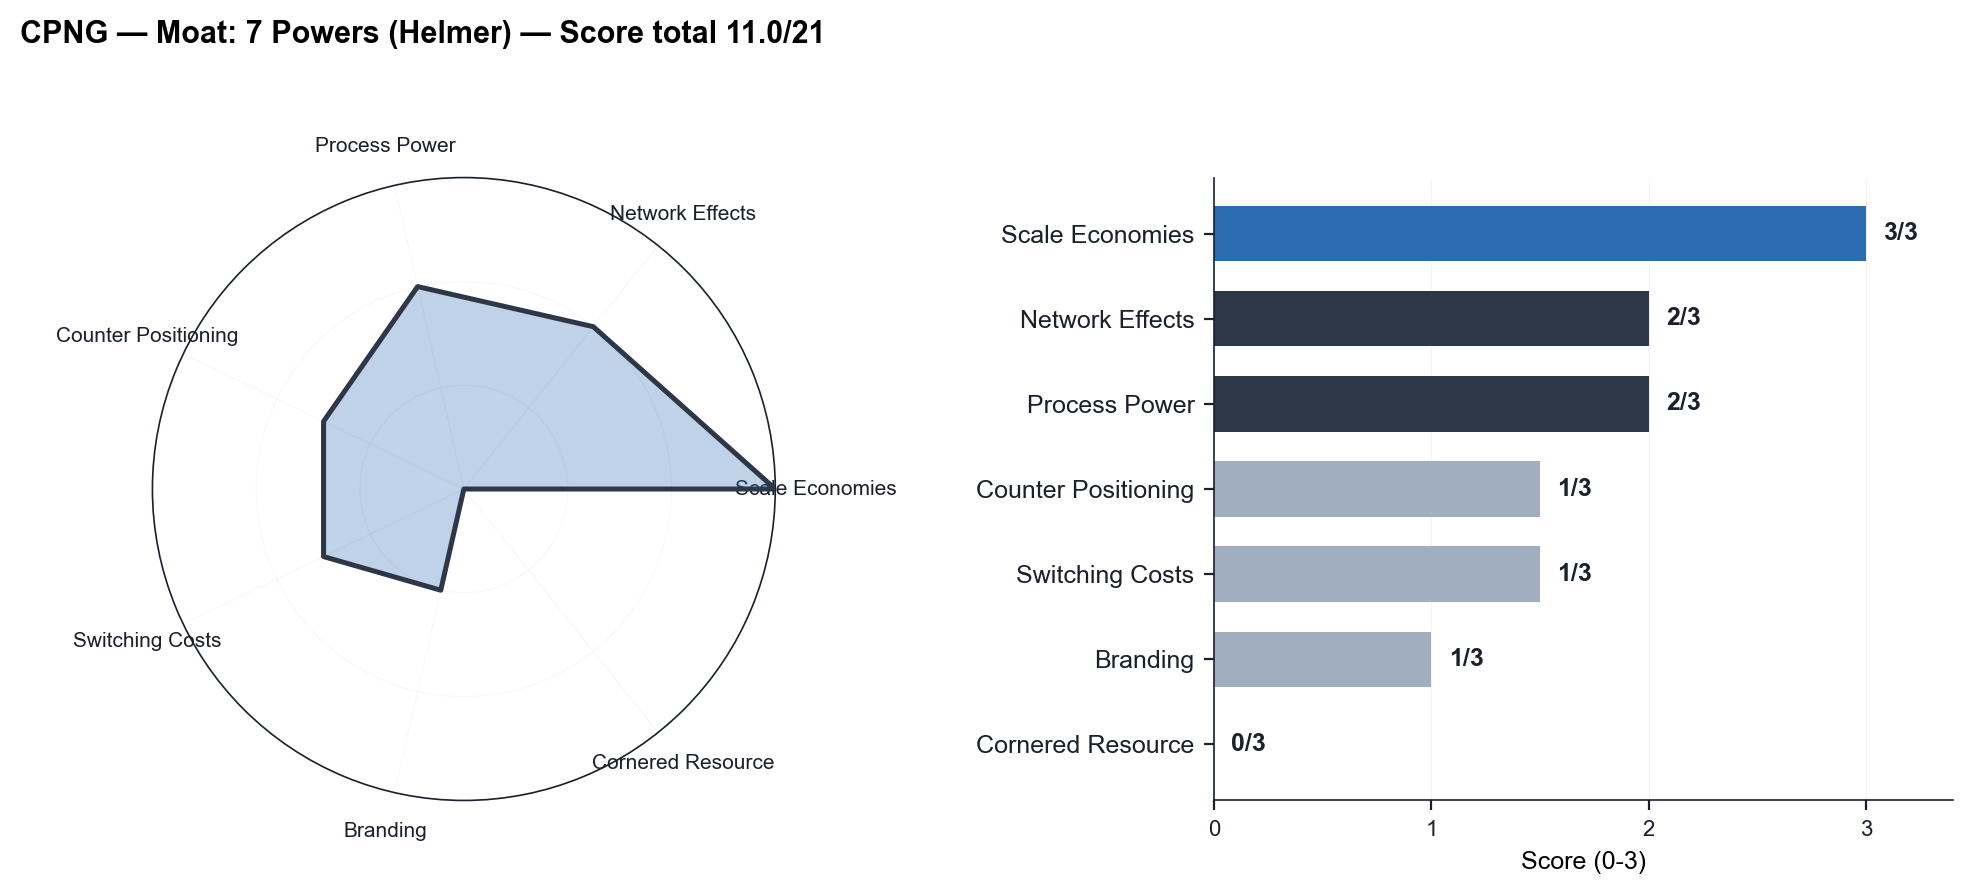
Lectura neta: moat en barbell. Capa de costo/escala durable y en fortalecimiento (decaimiento lento, 10-20 años, la barrera de entrada mas alta y verificable de la industria coreana). Capa de demanda fragil, se erosiona ante shocks (decaimiento rapido bajo estres, 3-5 años): switching cost conductual, marca sin pricing power, multi-homing trivial, probado empiricamente por el breach de nov-2025 (fuga a Kurly/SSG). No es un moat de foso ancho tipo Visa; es un moat de costo estructural con una puerta de entrada, la relacion con el cliente, que se puede forzar con un shock.
KPIs operacionales clave:
- Product Commerce Active Customers: de ~18,6mm (Q1 2023) a ~24,7mm (Q2 2026), creciendo ~10% YoY hasta que el breach colapso el crecimiento a 2-3% en Q1-Q2 2026. El KPI mas importante y el que mas se movio en el research.
- Net revenues per PC Active Customer: ~USD 300/trimestre en dolares reportados (aparentemente estancado), pero +3% a +7% por trimestre en moneda constante (crecimiento genuino escondido por FX).
- Third-party merchant services (proxy 3P + advertising): USD 2.576mm → 5.580mm → 7.113mm (FY2023-2025), casi triplicado en dos años, de 11% a ~21% del revenue total.
- Segment Adjusted EBITDA (el numero que corrige la narrativa de "margen consolidado estancado"): PC segment EBITDA margin 6,5%→7,5%→8,4% (FY2023-2025), apalancamiento operativo real y sostenido. Developing Offerings loss se triplico en el mismo periodo: -466 → -631 → -995mm. El core apalanca; el consolidado luce plano porque el 100% de esa ganancia se reinvierte en DO.
- WOW membership: numero de miembros, ARPU y retencion no divulgados por la empresa. Caja negra del mecanismo de lock-in central de la tesis.
Management (nota general: B-)
Coupang es dirigida por su fundador en el sentido mas fuerte del termino. Bom Kim fundo la empresa en 2010, la llevo de cero a USD 34.534mm de revenue y la inflexion a resultado operativo positivo tras mas de una decada de perdidas. Skin in the game excepcional: participacion economica ~8,7-9,1%, valuada en ~USD 2.435mm, unas 759 veces su compensacion anual (USD 3,21mm en 2025, dominada por costos de seguridad personal, sin equity: el CEO no cobra un solo dolar en acciones porque ya es dueño). Nucleo de C-suite estable 5+ años (Kim 2010, Anand CFO 2020, Rogers GC/CAO 2020-21).
Los tres peros que bajan la nota:
-
Estructura de control extrema. Kim controla ~73,5-74,3% del voto total via 100% de las acciones Class B (29 votos por accion) pese a tener solo ~8,7-9,1% del capital economico: wedge de 8,5x. Sin sunset temporal. El minoritario Class A esta estructuralmente desapoderado (disenso de 11-17% en directores clave en la asamblea de jun-2026, sin efecto alguno por el bloque de voto de Kim). Mitigante real: el board tiene mayoria de independientes (6 de 7-8) y los tres comites clave son integramente independientes; no hay directorio capturado.
-
La parte variable no esta atada a metricas de creacion de valor. La empresa declara explicitamente que no usa ninguna medida de desempeño financiero para su programa de compensacion ejecutiva. Las PSU de los NEO no-fundadores se gatillan con objetivos discrecionales no revelados, recomendados por el propio CEO. La SBC es bajisima para una tech (1,38% del revenue, muy por debajo del piso de 5% del framework), pero las recompras no compensan esa dilucion (ver seccion 5, recompra neta de SBC).
-
Cadencia creciente de multas regulatorias (KFTC, PIPC, mas el data breach de nov-2025), señal de gobierno/compliance mas que de balance.
El dato de conducta mas fuerte del bloque: el fondo del director Neil Mehta (Greenoaks) fue comprador neto material en el mercado (del orden de USD 90-137mm a precios deprimidos de ~USD 18-25) durante sep-2024 a ago-2026, mientras el fundador vendio USD 344,55mm (15mm de acciones, menos del 10% de su tenencia, de manera ordenada y por encima del precio actual, consistente con ventas programadas). El insider como grupo, medido en dolares, no fue vendedor unidireccional.
Transacciones con partes relacionadas: material y recurrente con el fondo de Neil Mehta (Greenoaks): compra del 19,9% restante de Surpique/Farfetch por USD 140,1mm en abr-2025 (arms-length, con asesores desinteresados, pero implica una marca de ~USD 704mm sobre un activo que perdio USD 352mm en los 15 meses previos) y co-inversion de USD 10mm en una fintech temprana. Pledging de acciones como colateral de deuda personal por el CFO (Anand), un ex-ejecutivo (Kang) y el director Mehta, pese a politica que lo desalienta.
Riesgo de key-man y sucesion: sin sucesor de CEO identificado; la sucesion es, en la practica, decision unilateral de Kim (47 años).
Riesgos
Sin dealbreakers identificados. Se revisaron explicitamente los cinco candidatos del framework: fraude o contabilidad no verificable (NO, calidad de earnings mejor que el titular); riesgo de refinanciacion sin salida (NO, caja neta + revolver sin usar); cambio regulatorio existencial (NO, la regulacion coreana en curso es de costo y relacion transaccional, no prohibe el modelo); gobierno capturado con historial de perjudicar al minoritario (NO, control extremo pero sin self-dealing extractivo probado, board mayoritariamente independiente); tesis que depende por completo de un supuesto no verificable (NO, el caso base no exige que Developing Offerings funcione, a EV/Sales 0,7x el precio no paga la optionality y el core apalanca solo).
Riesgo dominante: compresion permanente y simultanea de las dos palancas de margen. Toda la tesis descansa en que el core apalanca (PC segment EBITDA 6,5%→8,4%) y la segunda pata de alto margen (3P/advertising) escala. Dos fuerzas regulatorias coreanas activas apuntan directo a ambos motores a la vez: la Online Platform Fairness Act (topes a comisiones + prohibicion de self-preferencing, golpea la palanca de alto margen) y el combo Yellow Envelope Act + jornada de dawn delivery (reclasificacion laboral + techo de horas, golpea el costo de ultima milla, base del apalancamiento del core). Es idiosincratico-sistemico: le pega a toda plataforma coreana por igual.
Riesgo permanente secundario: que la reinversion en Developing Offerings/Taiwan (ROIIC de ventana limpia ~0% vs WACC ~10%) sea un pozo y no un "Amazon 2014". El burden of proof esta sobre un management que no desagrega el dato que lo resolveria y que controla el 74% del voto sin marco de asignacion auditable.
Top 10 riesgos (probabilidad y severidad a 3 años, impacto = prob x severidad sobre IV):
| # | Riesgo | Prob. | Impacto esp. | Permanente/temporal | Indicador temprano |
|---|---|---|---|---|---|
| 1 | OPFA comprime take rate 3P/advertising | 30-45% | ~10pp | Permanente | Ley con topes efectivos; desaceleracion de 3P bajo el crecimiento de GMV 2 trimestres |
| 2 | Reinversion DO/Taiwan resulta pozo, no Amazon-2014 | 35-50% | ~9pp | Permanente si nunca converge | Perdida de DO no hace pico en 2026, vuelve a crecer en FY2027 |
| 3 | Fragilidad demand-side, churn del breach estructural o nuevo incidente | 25-40% | ~7pp | Temporal o permanente si se rompe de raiz | PC Active Customers cc ≤5% mas alla de Q2 2027 |
| 4 | Mala asignacion de capital amplificada por el control (Kim 74% voto) | 25-40% | ~5,7pp | Permanente | M&A grande a multiplo rico; recompra financiada con deuda mientras Taiwan quema |
| 5 | Step-up estructural del costo laboral de ultima milla | 30-45% | ~5,6pp | Permanente | Reclasificacion de conductores CLS en escala |
| 6 | FX, won se deprecia de forma sostenida | 40-60% | ~5pp | Temporal (traduccion, no transaccion) | KRW/USD rompe nuevos minimos |
| 7 | C-commerce + AI shopping erosionan GMV/descubrimiento | 20-35% | ~4,1pp | Permanente, lento | GMV/MAU de C-commerce acelerando |
| 8 | Recesion coreana con hogares apalancados | 20-35% | ~4,1pp | Temporal | PBI Corea negativo, morosidad al alza |
| 9 | Reversion del float de proveedores ante shock de demanda | 15-25% | ~4pp | Temporal, puede gatillar evento permanente | AP creciendo bajo COGS 2 trimestres |
| 10 | Deterioro de Farfetch + escalada de material weakness ICFR | 25-40% | ~1,8pp | Temporal / señal de control | Impairment de goodwill |
Impacto esperado del top 3: ~27pp sobre el IV. Cinco de los diez riesgos son permanentes o permanentes-condicionales: los riesgos mas grandes de Coupang no son caidas de las que rebota, son deterioros de la capacidad de generar caja.
Anti-tesis explicita. El caso corto mas fuerte no ataca el balance ni la contabilidad (ambos son solidos): ataca la reinversion y la regulacion. El beneficio economico cae dos años seguidos mientras el capital invertido casi se triplica, y el ROIIC de la ventana limpia es ~0%; eso es reinversion en retornos decrecientes por definicion, no un artefacto de medicion. El breach probo empiricamente que la base de clientes es reactiva a la confianza (creicimiento de 10% a 3%), y la empresa no puede probar hoy que la fuga sea transitoria. Las dos tenazas regulatorias (OPFA + costo laboral) son reales, activas y simultaneas, y golpean exactamente los dos motores que sostienen la tesis de margen. Si un short seller armara el caso con los mismos filings, el argumento mas dificil de refutar es que la tesis de apalancamiento operativo es, hoy, una decision de reinvertir, no una prueba de que la reinversion rinde; el mercado ya esta pagando (via el DCF inverso, margen terminal implicito de 7%) por que esa apuesta salga bien, sin margen de error para que las dos tenazas muerdan. Lo que salva a Coupang de ser un short de alta convicción es que el balance es una fortaleza real (caja neta, calidad de earnings superior al titular) y que hay un historial de conversion de opciones genuino (Rocket Delivery, WOW, advertising, Eats): no es una historia de fraude ni de insolvencia, es una historia de precio.
Escenario de perdida del 50% (obituaria condensada): aprobacion de la OPFA con dientes + reclasificacion laboral en escala frenan las dos palancas de margen a la vez; el PC segment EBITDA margin revierte de 8,4% a ~6%; Developing Offerings nunca clarea el WACC; el mercado, que nunca pago la optionality, deja de pagar la unica expansion de margen que sostenia el multiplo. Perdida del 90%: lo anterior mas un segundo shock de confianza que revierte el float de proveedores (el mecanismo que hoy inyecta caja opera en reversa, consumiendola justo cuando vencen multas regulatorias adicionales), forzando a elegir entre dilucion o repliegue.
Variant perception: en qué pienso distinto al consenso
Mi variant esta en el precio, no en la calidad del negocio. El mercado y el marco interno de los bloques operativos leen correctamente un retailer con core que apalanca de verdad, balance fortaleza, y recompras contra-ciclicas genuinamente buenas en 2026 (USD 850mm a ~USD 19,45 promedio durante el selloff post-breach, primera vez que la recompra neta de SBC es positiva, +USD 567mm). Nada de eso esta en disputa.
Donde diverjo es en la lectura de "EV/Sales 0,7x = barato, optionality gratis". Esa lectura ignora que 0,7x sobre un margen de 1,4% es aritmeticamente equivalente a ~12-16x EBIT normalizado: ni barato ni caro. El EPV normalizado (~USD 6,9, mitad del precio) y el DCF inverso (margen terminal implicito ~7%, cinco veces el actual) confirman por dos caminos independientes que el precio de hoy ya paga por que la transformacion de margen salga bien, sin descuento por las dos tenazas regulatorias que son el riesgo dominante y permanente del research. El castigo de multiplo (5x a 0,7x ventas) fue real y ya se cobro, pero eso no dejo al nombre barato: lo dejo fairly-to-fully valued a un desenlace optimista. A USD 8 esta misma empresa seria una compra agresiva con la optionality gratis de verdad; a USD 14,55 el mercado ya cobro por el final feliz.
Historia financiera (10 años)
Tabla maestra (FY2020-FY2025, USD mm salvo indicado):
| FY2020 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | |
|---|---|---|---|---|---|---|
| Revenue | 11.967 | 18.406 | 20.583 | 24.383 | 30.268 | 34.534 |
| Revenue YoY % | n/d | +53,8% | +11,8% | +18,5% | +24,1% | +14,1% |
| Margen bruto | 16,6% | 16,0% | 22,9% | 25,4% | 29,2%¹ | 29,4% |
| Operating income | -516 | -1.494 | -112 | 473 | 436 | 473 |
| Margen operativo | -4,3% | -8,1% | -0,5% | 1,9% | 1,4% | 1,4% |
| Net income | -556 | -1.543 | -92 | 1.360² | 154 | 208 |
| Op CF | 302 | -411 | 565 | 2.652³ | 1.886 | 1.773 |
| Capex | -485 | -674 | -824 | -896 | -879 | -1.251 |
| FCF | -183 | -1.084 | -259 | 1.756 | 1.007 | 522 |
| Acciones diluidas (mm) | 29 (n/c) | 1.424 | 1.765 | 1.803 | 1.826 | 1.855 |
| ROIC % (norm. 25%) | no disp. | no disp. | -7,9% | 24,1% | 18,3% | 14,5% |
| WACC % (mid) | 10,1% | 10,1% | 10,1% | 10,1% | 10,1% | 10,1% |
| Spread ROIC-WACC pp | n/d | n/d | -18,0 | +14,0 | +8,2 | +4,4 |
| Beneficio economico USD mm | n/d | n/d | -190 | +206 | +147 | +107 |
¹ Incluye USD 116mm de ganancia por seguro (incendio de FC), no recurrente. ² Inflado por tax benefit no recurrente de USD -776mm (liberacion de valuation allowance). ³ Inflado por extension puntual de plazos de pago a proveedores grandes (ver mas abajo).
Crecimiento. CAGR revenue FY2020-2025: 23,6%, sin ningun año de caida, mayormente organico (Farfetch/M&A aporto ~7% del crecimiento incremental acumulado de la ventana, +6,8pp del crecimiento nominal de FY2024 solamente). Desaceleracion clara dentro de la ventana (CAGR movil 3 años de 26,8% a 18,0%), año mas flojo FY2022 (+11,8%, normalizacion pospandemia). Product Commerce creció 13,2% y 10,8% (FY2024, FY2025), 1,3x a 2,6x el ritmo de la industria domestica, consistente con ganancia de participacion. Chequeo de ciclo obligatorio: la ventana no incluye ninguna recesion ni caida sectorial, limitacion declarada del analisis.
Creacion de valor (ROIC vs WACC). ROIC supero al WACC en 3 de los 4 años calculables (75%), con spread promedio de apenas +2,25pp (los 4 años) o +8,9pp (los 3 años positivos). El hallazgo central del track record: el beneficio economico en dolares alcanzo su pico en FY2023 (+USD 206mm) y cayo dos años seguidos a USD 147mm y USD 107mm, mientras el capital invertido promedio casi se triplico (USD 1.058mm a USD 2.444mm, FY2022-FY2025). Es el patron textbook de reinversion en retornos decrecientes: el 100%+ de la ganancia del core (Product Commerce segment EBITDA 1.540 a 2.485mm) se consumio integramente en la perdida creciente de Developing Offerings (466 a 995mm negativos). El ROIC de Coupang viene abrumadoramente de rotacion de capital (14x-19x), no de margen (apenas 1,0-1,5% de margen NOPAT): perfil clasico retail/distribucion, vulnerable a caidas de volumen mas que a compresion de precio.
Nota de conciliacion (ROIC, no es error, es diferencia de metodologia): el calculo propio del research (capital invertido neto de caja, tasa normalizada 25%) da ROIC FY2025 14,5% y FY2024 18,3%. stockanalysis.com reporta 7,19% y 2,95% respectivamente. La diferencia responde a convencion distinta de capital invertido y/o uso de tasa efectiva GAAP sin normalizar. Ambas cifras se preservan para sus usos declarados: la serie propia para el analisis temporal interno de creacion de valor, la del proveedor para la comparacion homogenea contra peers (unica fuente consistente con AMZN/MELI/SE). Bajo cualquiera de las dos, CPNG queda ultimo del peer set primario.
Retorno al accionista desde el IPO (mar-2021 a sep-2026, ~5,5 años): -57,7% acumulado (-14,5%/año), sin dividendos nunca, contra un S&P 500 que subio ~+93% acumulado en la misma ventana (nivel de indice de marzo 2021 de fuente no verificada en esta pasada, confianza C, pero la conclusion direccional de underperformance severa no depende de la precision del punto). Casi toda la caida es compresion de multiplo (EV/Sales de ~5,0x en el IPO a ~0,7x hoy), no deterioro del negocio (revenue casi se triplico). El castigo de multiplo ya se cobro en gran parte.
Por que se comprimio el FCF FY2023-2025 (tres causas, solo una estructural): (1) FY2023 fue anormalmente alto por una extension puntual de plazos de pago a proveedores grandes, no repetible; (2) FY2024 absorbio una multa KFTC de ~USD 121mm; (3) FY2025 tuvo un salto genuino de capex de crecimiento (USD 879mm a USD 1.251mm, +42%) para fulfillment domestico y Taiwan, que management guia como estructuralmente elevado en los proximos años. FCF por accion cayo ~46%/año en los ultimos dos años (USD 0,974 a USD 0,551 a USD 0,281), por generacion de caja, no por dilucion (acciones diluidas subieron solo ~1,7%/año).
Rentabilidad vs peers primario (AMZN/MELI/SE). CPNG queda en el ultimo lugar en ROIC (7,19% FY2025 vs 28,19% MELI y 29,98% SE via stockanalysis.com) y en margen operativo (1,4% FY2025, revertido a -1,7% TTM). En AMZN y MELI la "segunda pata" de alto margen ya domina el mix de profit; en CPNG todavia no. Margen bruto en expansion clara y sostenida (16,6% a 29,4% en 6 años), la señal mas limpia de mejora de mix hacia lineas de mas margen.
Balance sheet health. Caja neta ajustada positiva en toda la serie: USD -1.683mm (posicion de caja neta) a cierre FY2025, incluso capitalizando arrendamientos por USD 3.027mm. Ratio corriente cayo de 1,19 a 1,04 (FY2021-2025), pero el ratio de caja se mantiene estable en 0,68: la caja sola cubre 68% del pasivo corriente, y 67% del pasivo corriente es float de proveedores sin costo financiero, no obligacion que amenace liquidez. Ciclo de conversion de efectivo profundamente negativo y estable (-41 a -53 dias, FY2022-2025): DSO ~4 dias, DIO ~33 dias, DPO ~88 dias. El float no se esta revirtiendo (cuentas por pagar de USD 3.622mm a USD 6.298mm, FY2022-2025).
Calidad de earnings: mejor que el titular, no peor. OCF/NI de 1,95x (FY2023), 28,6x (FY2024), 8,3x (FY2025). Devengos sobre activos fuertemente negativos (-9,4% a -12,7%), lo opuesto a una señal de manipulacion. El resultado neto contable es ruidoso: FY2023 inflado por tax benefit no recurrente (USD -776mm), FY2024-2025 deprimidos por multas no deducibles (tasa efectiva 86% y 64%). Sin cambio de auditor (Samil PwC desde 2014), sin reformulacion, sin salida abrupta de CFO. Cuentas por cobrar e inventario crecen por debajo del revenue.
Deuda neta ajustada (bloque canonico para valuacion y WACC):
| Componente FY2025 (USD mm) | Monto |
|---|---|
| Deuda financiera total | 1.608 |
| + Pasivos por arrendamiento (corr. + LT) | 3.027 |
| Deuda + leases | 4.635 |
| − Caja y equivalentes | (6.318) |
| Deuda neta ajustada (caja neta) | -1.683 |
| Memo, no deuda: obligaciones de compra incondicionales | 2.132 |
| Memo, no deuda: contingencia fiscal NTS (disputada) | 208 |
| Memo, salida de caja cierta: multa PIPC acumulada | 410 |
Estructura de capital. Deuda financiera USD 1.608mm, casi toda quirografaria y a tasa fija (solo USD 189mm a tasa variable). Deuda neta/EBITDA: caja neta en toda la serie. Cobertura de intereses 9,9x/3,1x/5,5x (FY2023-2025), modesta no por apalancamiento sino por margen operativo delgado; el ingreso por intereses (USD 199mm) supera al gasto (USD 86mm), la cobertura de caratula subestima la holgura real. Concentracion de vencimientos de corto plazo en 2026 (USD 960mm) cubierta holgadamente por revolver de USD 1.500mm sin usar. Sin muro de vencimientos. Umbrales especificos de covenants no revelados publicamente. Dilucion estructural ~1,7%/año (SBC 1,4% del revenue, muy baja para una tech), moderada, por debajo del umbral de nivel 3.
Goodwill. USD 139mm (integramente de Farfetch), ~3% del patrimonio, sin deterioros registrados. Farfetch aporto perdida neta de USD 352mm en su año de adquisicion; candidato natural a deterioro futuro si el turnaround falla, pero inmaterial para el balance consolidado.
Lo que el mercado podria estar subestimando: caja neta real incluso con leases capitalizados; el working capital como maquina de financiamiento que escala con el crecimiento (misma dinamica que uso Amazon); calidad de earnings mejor que el titular (quien mira solo el P/E GAAP lee un negocio mas fragil de lo que el balance muestra).
Valuación · tres lentes
A USD 14,55 no hay margen de seguridad; hay margen de seguridad negativo. La lectura de "EV/Sales 0,7x, castigo de multiplo ya cobrado, optionality gratis" es correcta en los hechos pero enganosa en la conclusion, y es la variant perception de este bloque: un EV/Sales de 0,7x parece barato solo si se ignora que el margen operativo es 1,4%. Normalizado por ese margen fino, equivale a ~12-16x EBIT normalizado, precio pleno para el perfil.
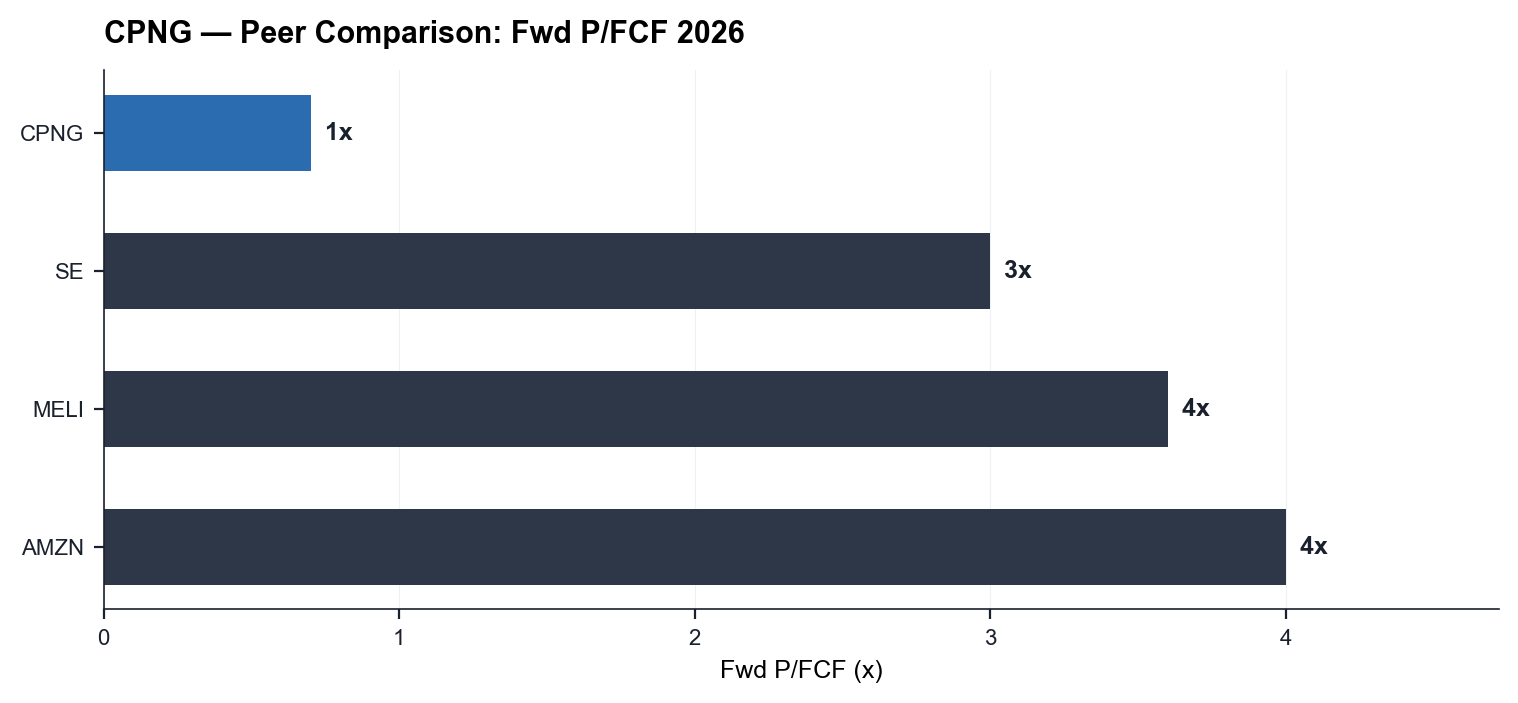
Lente 1, multiplos. El colapso de multiplo (EV/Sales de ~5,0x en el IPO a ~0,7x hoy, compresion de ~86%) es real pero comparar contra un multiplo de crecimiento especulativo que nunca debio existir es la trampa clasica del anclaje. Contra el peer set primario (AMZN ~4,0x, MELI ~3,6x, SE ~3,0x), todos con segunda pata de alto margen ya rentable, CPNG no es comparable directo; el comparable real es JD.com (1P pesado, margen fino, sub-0,3x ventas), y CPNG cotiza con prima justificada sobre JD por mayor crecimiento y trayectoria de margen ascendente. Con margen consolidado de 1,4%, EV/Sales no es el lente correcto: EV/Gross Profit ~2,4x (medio) y EV/EBIT normalizado ~16x (pleno para crecimiento terminal medio) son mas apropiados. Fair value por multiplos: ~USD 12-16, en linea con el spot.
Lente 2, DCF de tres escenarios (FCFF a 10 años, fade lineal, TV Gordon):
| Escenario | IV/accion | vs spot USD 14,55 | Probabilidad |
|---|---|---|---|
| Bear (margen EBIT terminal 3,0%, WACC 11,5%) | USD 2,87 | -80% | 30% |
| Base (margen EBIT terminal 5,5%, WACC 10,5%) | USD 11,27 | -23% | 45% |
| Bull (margen EBIT terminal 8,0%, WACC 9,5%) | USD 27,68 | +90% | 25% |
| Ponderado | USD 12,85 | -12% | 100% |
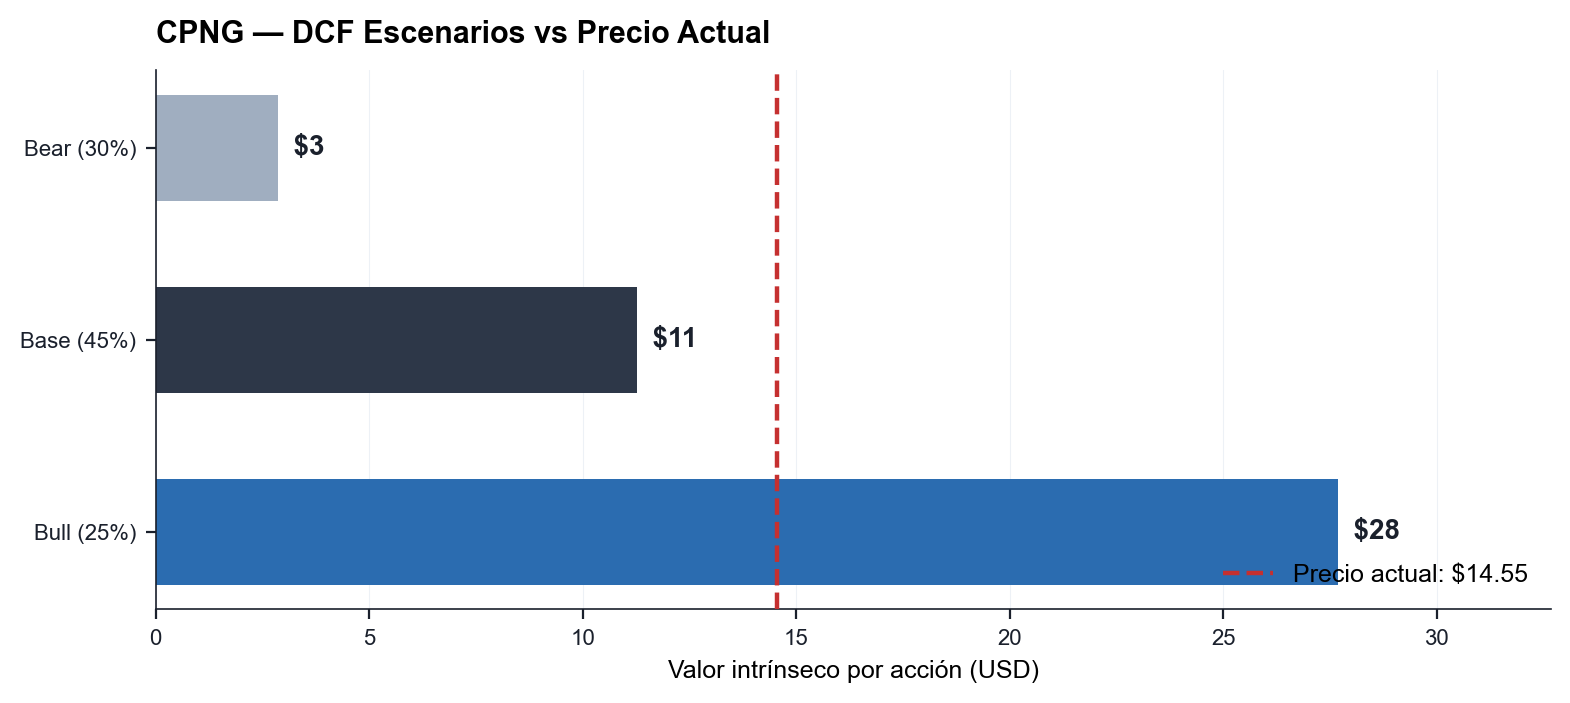
El swing de todo el modelo es el margen EBIT terminal: cada 0,5pp mueve el IV ~USD 1,1 (el valor terminal es 62-75% del EV). Es un negocio donde el precio es apalancamiento a un puñado de supuestos hoy no verificables (retorno de Developing Offerings por sub-linea, que la empresa no desagrega).
Lente 3, EPV (Earning Power Value). Con EBIT normalizado (Developing Offerings a breakeven, Product Commerce a su run-rate FY2025) de ~USD 1.500mm: EPV normalizado ~USD 6,9/accion, ~47% del precio actual. Aun regalando la normalizacion de DO a breakeven (que hoy no ocurre) y sin pagar nada por crecimiento, el poder de generacion vale menos de la mitad del spot. ~53% del precio de hoy es crecimiento no probado.
DCF inverso. Manteniendo growth y WACC base, el precio de hoy descuenta un margen EBIT consolidado terminal de ~7,0%, cinco veces el margen actual de 1,4%. Requiere simultaneamente: DO pasando de perder USD 995mm a ser rentable; la palanca de 3P/advertising siguiendo su escalada sin que la Online Platform Fairness Act le ponga topes; y Product Commerce expandiendo hacia doble digito de segment EBITDA sin que el Yellow Envelope Act suba el costo de ultima milla. Es, en esencia, el caso bull metido en el precio, con descuento cero para las dos tenazas regulatorias que son el riesgo dominante y permanente identificado en el pre-mortem.
Triangulacion y conclusion:
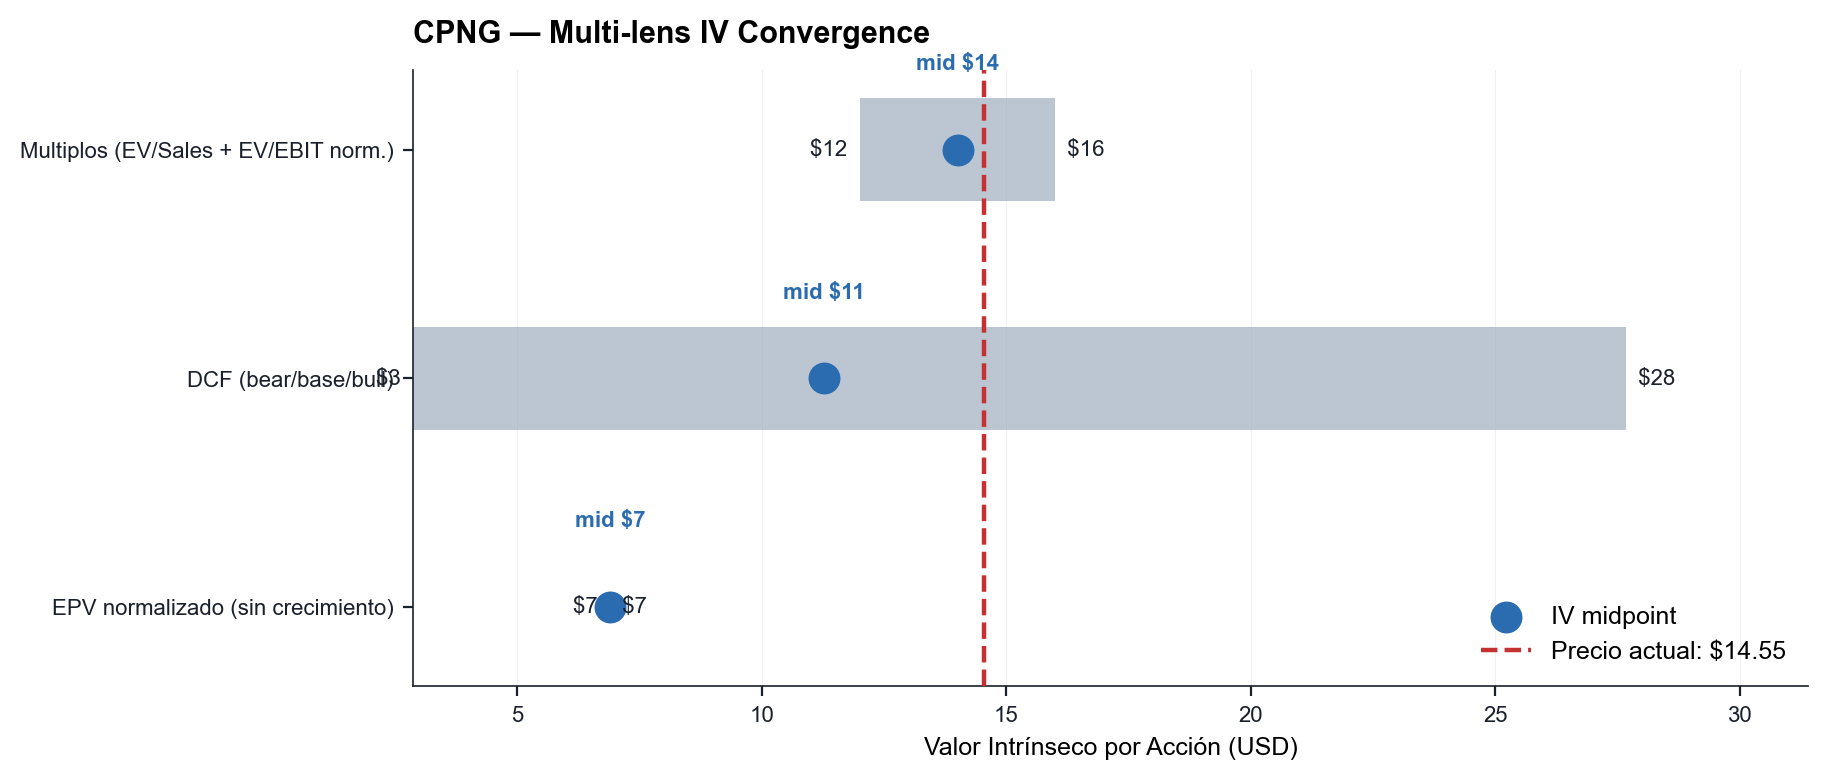
| Lente | IV/accion | Lectura |
|---|---|---|
| Multiplos (EV/Sales justo + EV/EBIT norm.) | ~USD 12-16 | Fair value; el 0,7x EV/Sales es espejismo del margen fino |
| DCF ponderado | ~USD 12,8 | Spot por encima del ponderado y del base |
| EPV normalizado (sin crecimiento) | ~USD 6,9 | ~53% del precio es crecimiento no probado |
| Rango de IV | USD 7 a 28, base ~11,3, ponderado ~12,8 | |
| Precio actual | USD 14,55 | |
| Margen de seguridad | -13,4% vs ponderado; -29,1% vs base | Negativo |
| Precio de compra agresivo | ~USD 8 | ~40% bajo el ponderado, a la altura del EPV; ahi la optionality queda gratis de verdad |
La asimetria esta invertida respecto de lo deseable: downside a bear -80% (los riesgos permanentes muerden), upside a bull +90% (todo sale bien), con valor esperado ponderado (USD 12,85) por debajo del precio actual. No es la asimetria favorable de un compounder castigado; es la asimetria de una opcion cara sobre una transformacion no probada.